Ir para o conteúdo

Resposta rápida: É possível cotar seguro para carro blindado usado, sujeito à aceitação da seguradora. Documentos da blindagem, estado dos vidros e vistoria ajudam a definir cobertura e valor segurado.
Comprar um veículo blindado usado exige atenção adicional porque você não está avaliando somente:
modelo + ano + quilometragem + estado mecânico.
Também existe uma transformação relevante no veículo:
a blindagem.
Ela pode alterar:
- valor do carro;
- peso;
- características dos vidros;
- componentes internos;
- custo de reparação;
- disponibilidade de peças;
- critérios de aceitação do seguro.
Por isso, antes de comprar um blindado usado, vale analisar duas coisas em paralelo:
estado técnico do veículo + possibilidade de segurá-lo nas condições que você deseja.
A SUSEP informa que cada seguradora pode analisar individualmente o risco e decidir se aceita ou não a proposta. Também permite coberturas adicionais específicas para vidros e blindagem.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- Carro blindado usado pode ter seguro?
- Por que fazer cotação antes de comprar
- Quais documentos reunir
- Documentação da blindagem
- O que observar na vistoria
- Vidros e delaminação
- Avarias preexistentes
- Estado das portas e mecanismos
- Valor da blindagem
- Casco, vidros e blindagem
- Franquias
- Rede de reparo
- Blindagem antiga
- Histórico de manutenção
- Como comparar propostas
- Checklist antes da compra
- Perguntas frequentes
- Como avançar na cotação
Carro blindado usado pode ter seguro?
Sim.
Um veículo blindado usado pode ser segurado:
desde que seja aceito pela seguradora.
Não existe, porém, obrigação de uma companhia aceitar qualquer blindado.
A SUSEP informa que a seguradora possui a prerrogativa de analisar cada proposta de acordo com seus critérios de aceitação.
Por isso, dois veículos aparentemente semelhantes podem receber:
- aceitação em uma seguradora;
- recusa em outra;
- coberturas diferentes;
- exigências de vistoria diferentes;
- preços diferentes.
Fatores como:
- idade do veículo;
- modelo;
- ano da blindagem;
- estado de conservação;
- documentação;
- região;
- perfil do condutor;
podem entrar:
na análise do risco.
Vale cotar o seguro antes de comprar o blindado usado?
Sim.
Essa é uma das recomendações mais úteis para esse tipo de compra.
Imagine encontrar:
um blindado usado em excelente preço.
Você fecha o negócio e somente depois descobre que:
- poucas seguradoras aceitam;
- a blindagem não entra integralmente na cobertura;
- o vidro possui franquia elevada;
- existe restrição pela idade da transformação;
- será necessária vistoria específica.
Isso pode mudar bastante:
o custo real de ter o veículo.
Se a compra ainda não foi concluída, peça:
uma cotação condicionada à aprovação da vistoria.
Assim você consegue conhecer antecipadamente:
- possibilidade de aceitação;
- prêmio estimado;
- franquias;
- coberturas;
- exigências.
Quais documentos reunir?
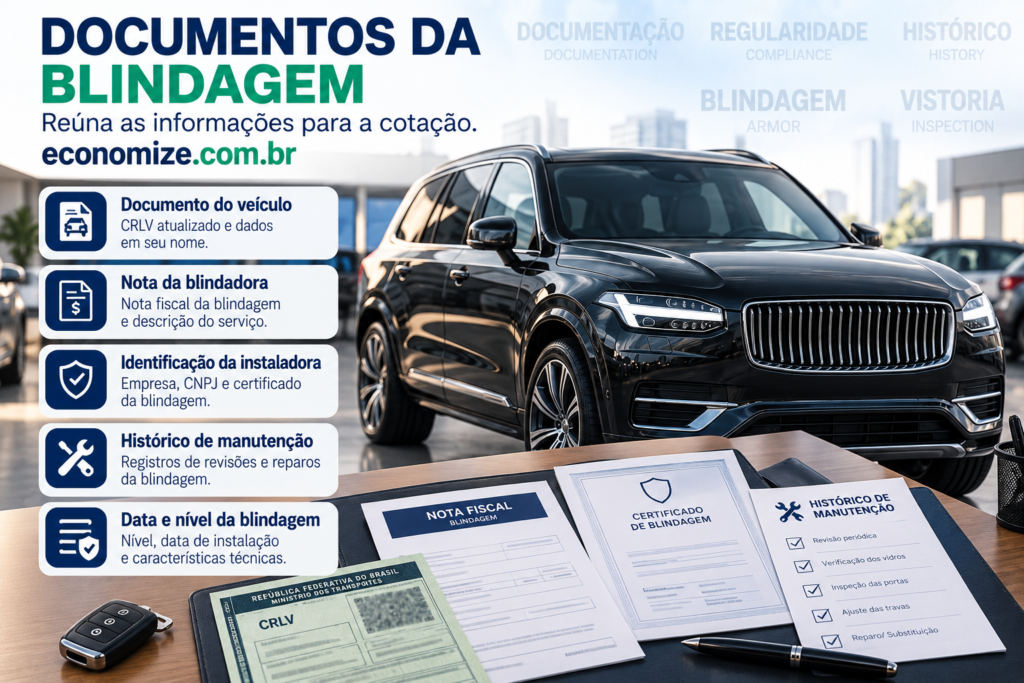
Separe documentos do veículo, histórico da blindagem, nota e identificação da empresa instaladora, manutenção e documentação exigível para o caso concreto. Confira a regularidade cadastral e as informações do veículo antes da proposta. O conjunto exato varia conforme seguradora e características da blindagem.
Pode ser útil reunir:
- CRLV-e;
- dados do proprietário;
- nota fiscal da blindagem, quando disponível;
- identificação da empresa blindadora;
- data da transformação;
- nível de proteção;
- certificados disponíveis;
- histórico de manutenção;
- notas de substituição de vidros;
- documentos de reparos realizados;
- laudos existentes;
- informações cadastrais da transformação.
Quanto mais completo for o histórico:
mais fácil é entender o que está sendo comprado e apresentado à seguradora.
A documentação exigida pela seguradora é a mesma documentação regulatória da blindagem?
Não necessariamente.
Existem duas questões diferentes.
Regularidade da blindagem
Relacionada:
às exigências aplicáveis à transformação e ao veículo.
Análise da seguradora
Relacionada:
à aceitação do risco e às coberturas que serão oferecidas.
Uma seguradora pode solicitar documentos adicionais mesmo que:
o veículo esteja regular do ponto de vista cadastral.
Existe controle oficial sobre a blindagem de veículos?
Sim.
O Governo Federal mantém atualmente um processo específico relacionado à autorização para blindagem de veículos.
O serviço oficial informa que o procedimento envolve o Sistema de Controle de Veículos Blindados e Blindagens Balísticas — SICOVAB — e documentação associada ao interessado e ao processo de blindagem.
Também existe autorização específica para empresas que prestam serviços de:
aplicação de blindagem balística.
Em um usado, o foco do comprador deve ser:
entender o histórico e a regularidade da transformação já realizada.
Preciso ter a nota fiscal original da blindagem?
Ela pode ser um documento importante para comprovar:
- empresa responsável;
- data;
- serviço realizado;
- valor histórico.
Mas o conjunto necessário para uma cotação:
depende da seguradora.
Se a nota original não estiver disponível, não invente ou substitua informação.
Pergunte:
quais documentos alternativos serão aceitos para análise.
Preciso saber quem blindou o carro?
É altamente recomendável.
Conhecer a empresa responsável permite investigar:
- histórico;
- documentação;
- eventuais garantias;
- manutenção;
- peças utilizadas;
- possibilidade de atendimento futuro.
Além disso, facilita apresentar:
informações consistentes à seguradora.
O que observar na vistoria?
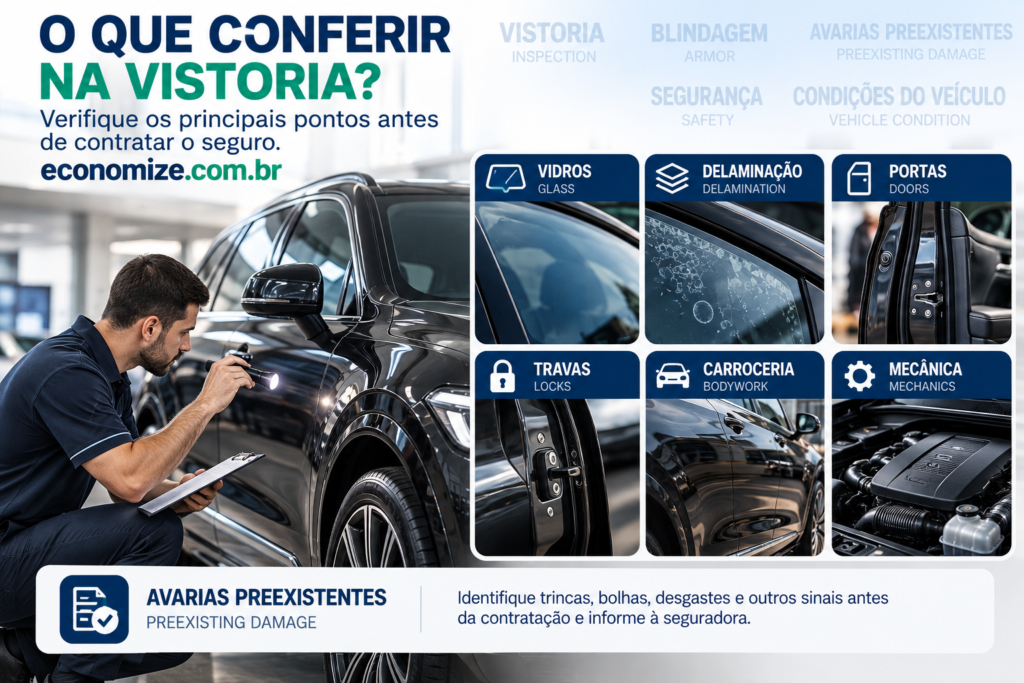
Além de carroceria e mecânica, observe vidros, portas, travas e indícios de delaminação. Solicite avaliação técnica quando necessário. Uma inspeção prévia ajuda a diferenciar avarias existentes de eventos novos e permite declarar corretamente o estado do carro.
Em um blindado usado, a inspeção deve olhar além:
da estética.
Vale verificar:
- vidros;
- bordas dos vidros;
- portas;
- dobradiças;
- máquinas de vidro;
- travas;
- ruídos;
- acabamento interno;
- vedação;
- suspensão;
- pneus;
- possíveis reparos anteriores.
A seguradora pode exigir vistoria prévia?
Sim.
Dependendo do produto e do risco, a seguradora pode realizar:
vistoria antes da aceitação definitiva.
Essa vistoria ajuda a documentar:
o estado inicial do veículo.
A SUSEP informa que, em indenizações parciais, avarias previamente constatadas pela seguradora em vistoria prévia estão entre os prejuízos que podem não ser indenizados.
Por isso, leia o laudo.
O que são avarias preexistentes?
São danos que já estavam presentes:
antes do início da cobertura.
Por exemplo:
- risco;
- amassado;
- trinca;
- dano no para-choque;
- vidro já comprometido;
- outra avaria registrada.
Se um dano já aparece na vistoria:
não deve ser tratado automaticamente como um sinistro ocorrido depois da contratação.
Uma avaria preexistente impede fazer seguro?
Não necessariamente.
Pode ocorrer:
aceitação com registro da avaria.
A consequência concreta depende:
- do tipo de dano;
- da seguradora;
- da cobertura.
Por isso, o ponto mais importante é:
não esconder o problema.
O que observar nos vidros?
Vidros merecem atenção especial em blindados usados.
Observe:
- transparência;
- manchas;
- bolhas;
- trincas;
- riscos profundos;
- áreas esbranquiçadas;
- alterações nas bordas;
- distorções;
- sinais de reparo.
Qualquer anormalidade deve ser avaliada:
por empresa ou profissional especializado.
O que é delaminação?
Vidros blindados possuem:
estrutura multicamadas.
Com o tempo ou em determinadas condições, pode ocorrer separação ou alteração entre essas camadas.
Visualmente, isso pode aparecer como:
- bolhas;
- manchas;
- regiões esbranquiçadas;
- perda de transparência;
- alteração nas bordas.
Esse fenômeno é comumente chamado:
delaminação.
Delaminação significa que o seguro vai trocar o vidro?
Não.
Esse é um ponto importante.
A cobertura do seguro depende:
da causa do dano e das condições contratuais.
Uma delaminação progressiva pode receber tratamento diferente de:
uma quebra causada por evento súbito coberto.
Por isso, pergunte especificamente:
“delaminação está coberta ou está dentro das exclusões?”
Delaminação pode ser considerada avaria preexistente?
Se já existir antes da contratação e for registrada na vistoria:
pode ser tratada como condição preexistente.
A SUSEP informa que avarias constatadas previamente podem ficar fora de indenizações parciais.
Por isso:
não deixe para descobrir depois da compra.
Vale fazer uma avaliação especializada antes de comprar?
Sim.
Especialmente se houver:
- sinais nos vidros;
- documentação incompleta;
- blindagem antiga;
- ruídos incomuns;
- portas desalinhadas;
- histórico de reparo.
Uma inspeção especializada pode ajudar a estimar:
custos que não aparecem em uma vistoria visual comum.
O que observar nas portas?
A blindagem adiciona peso.
Por isso, observe:
- alinhamento;
- dobradiças;
- dificuldade para fechar;
- ruídos;
- travamento;
- queda da porta;
- máquinas dos vidros.
Uma porta excessivamente pesada ou desalinhada pode exigir:
manutenção.
Vidro elétrico precisa funcionar?
Verifique.
Dependendo do projeto de blindagem, determinados vidros podem ter:
- abertura parcial;
- sistema específico;
- limitação de movimento.
O comprador deve entender:
o funcionamento original daquele projeto.
Não compare automaticamente:
com um carro não blindado.
Suspensão também deve ser verificada?
Sim.
A blindagem acrescenta peso ao conjunto.
Por isso, uma avaliação mecânica pode observar:
- amortecedores;
- molas;
- buchas;
- pneus;
- freios;
- alinhamento.
Esse cuidado é relevante independentemente:
do seguro.
Seguro cobre manutenção da blindagem?
Normalmente, seguro não deve ser confundido com:
plano de manutenção.
A SUSEP descreve a cobertura adicional da blindagem como uma garantia contra prejuízos causados à blindagem pelos riscos cobertos na apólice.
Desgaste normal e manutenção preventiva são:
questões diferentes.
Como informar o valor da blindagem?
O preço de mercado do veículo sem blindagem nem sempre corresponde ao valor total de reposição. Pergunte se há cobertura adicional para a blindagem e como ela é indenizada em perda integral ou reparo. Compare limites e franquias para casco, vidros e componentes.
A SUSEP informa que a importância segurada definida em cada cobertura representa:
o limite máximo de responsabilidade da seguradora.
Por isso, a pergunta:
“meu carro vale quanto?”
não resolve sozinha a questão da blindagem.
Tabela Fipe inclui automaticamente todo o valor da blindagem?
Não faça essa presunção.
O valor referencial de um:
modelo de veículo
não necessariamente reproduz o custo específico da transformação existente naquele automóvel.
Pergunte:
como a blindagem será considerada na indenização.
Exemplo didático
Imagine:
Valor referencial do carro:
R$ 150 mil
Valor econômico adicional atribuído pelo proprietário à blindagem:
R$ 50 mil
Patrimônio percebido:
R$ 200 mil
Uma apólice que trabalhe apenas com determinada referência para o veículo não deve ser automaticamente interpretada como:
R$ 200 mil de cobertura.
É necessário verificar:
o contrato e eventual verba específica para blindagem.
O que é cobertura adicional de blindagem?
Segundo a SUSEP, é uma garantia que pode indenizar prejuízos causados:
à blindagem do veículo segurado pelos riscos cobertos na apólice.
Ela precisa ser analisada separadamente porque:
não deve ser presumida apenas pela existência do casco.
Cobertura de casco inclui blindagem automaticamente?
Não presuma.
As seguradoras podem oferecer:
blindagem como cobertura adicional.
Pergunte:
“a blindagem está incluída em qual cobertura e qual é o limite?”
Cobertura de vidros inclui vidro blindado?
Também não presuma.
A SUSEP trata:
vidros
e:
blindagem
como garantias adicionais que podem ser oferecidas.
Confirme:
- para-brisa blindado;
- laterais;
- vigia;
- outros componentes.
O que verificar na cobertura de vidros?
Monte uma lista.
Para-brisa
Está coberto?
Qual franquia?
Vidros laterais
Todos estão incluídos?
Existe franquia individual?
Vigia traseiro
Está incluído?
Teto
Se houver vidro no teto:
qual é o tratamento?
Franquia pode ser cobrada por vidro?
Pode.
A SUSEP informa que, quando a cobertura envolve itens independentes como vidros, retrovisores ou faróis, a franquia pode ser definida:
de forma única ou por item, conforme o contrato.
Por isso, não pergunte apenas:
“tem vidro?”
Pergunte:
“quanto pago em cada peça?”
A franquia de vidro é igual à do casco?
Não necessariamente.
Pode existir:
- franquia de casco;
- franquia de vidro;
- franquia específica para outros componentes.
A SUSEP permite estruturas com diferentes tipos de franquia, desde que descritas nas condições contratuais.
Blindado mais antigo tem seguro?
Pode ter.
Mas a idade:
- do carro;
- da blindagem;
- dos vidros;
pode influenciar:
a aceitação.
Cada seguradora possui:
critérios próprios.
A SUSEP reconhece a liberdade da seguradora para avaliar e aceitar ou recusar a proposta.
Existe idade máxima para blindagem ser aceita?
Não existe uma única regra universal da SUSEP para todas as seguradoras.
As companhias podem definir:
critérios próprios de subscrição.
Por isso, evite afirmações como:
“blindagem acima de 10 anos não tem seguro”.
Isso dependerá:
do mercado e da companhia consultada.
Histórico de manutenção ajuda?
Sim.
Pode ser útil reunir documentos de:
- revisões da blindagem;
- troca de vidros;
- regulagem de portas;
- manutenção de máquinas de vidro;
- reparos de estrutura;
- outros serviços relevantes.
O histórico ajuda a entender:
a conservação do conjunto.
Troca anterior de vidro precisa ser informada?
Se a seguradora solicitar informações sobre:
reparos, alterações ou estado da blindagem,
responda corretamente.
Também é útil ter:
- nota;
- identificação do fabricante;
- empresa responsável pela instalação.
Um vidro substituído reduz a cobertura?
Não existe resposta universal.
O importante é descobrir:
- se o componente é adequado;
- se a documentação está correta;
- se a seguradora aceita;
- qual é seu estado.
Não considere:
peça trocada = risco automaticamente recusado.
Blindagem de empresa que fechou impede o seguro?
Não necessariamente.
Mas pode dificultar:
- obtenção de documentos;
- histórico;
- garantia;
- manutenção.
A seguradora continuará analisando:
o risco concreto e a documentação disponível.
Preciso verificar a empresa que fez a blindagem?
Vale a pena.
O serviço oficial do Governo Federal informa que empresas que exercem atividade de blindagem de veículos estão sujeitas a autorização específica para essa atividade.
Em um usado, pesquise:
- quem fez;
- quando fez;
- documentação existente;
- histórico.
Como cotar sem surpresa
Envie ano, modelo, CEP, uso, quilometragem, nível e data da blindagem e documentos disponíveis. Peça confirmação escrita da aceitação, da rede de reparo e dos componentes cobertos. Se a compra ainda não foi concluída, obtenha uma cotação condicionada à vistoria antes de fechar o negócio.
Informações úteis incluem:
Veículo
- marca;
- modelo;
- ano;
- versão;
- placa, quando solicitada;
- quilometragem.
Blindagem
- empresa;
- data;
- nível;
- documentos;
- histórico.
Condutor
- perfil solicitado;
- uso do veículo;
- outros condutores.
Localização
- CEP;
- garagem;
- região de circulação.
Posso cotar antes de o carro estar no meu nome?
Pode haver cotação preliminar com:
dados do veículo e do futuro segurado.
Mas a emissão definitiva dependerá:
- da operação;
- da documentação;
- da vistoria;
- dos critérios da seguradora.
O objetivo de cotar antes da compra é:
entender a viabilidade, não garantir antecipadamente a emissão.
Cotação prévia garante que o seguro será aceito?
Não.
A seguradora pode condicionar a aceitação:
à vistoria e à análise definitiva da proposta.
Por isso, se ainda não comprou:
trate a cotação como preliminar quando houver essa condição.
O que verificar na rede de reparo?
Para veículo blindado, pergunte:
- quem repara a blindagem?
- existe oficina especializada?
- onde fica a oficina?
- quem substitui os vidros?
- existe rede na sua cidade?
- como funciona remoção do carro?
- existe livre escolha?
A SUSEP informa que seguradoras podem oferecer produtos com:
rede referenciada ou livre escolha de oficina, conforme as condições contratuais.
Oficina comum pode reparar blindagem?
Nem todo serviço relacionado a blindagem deve ser tratado como:
reparo automotivo convencional.
Por isso, consulte:
rede especializada e condições da seguradora.
Quanto tempo um reparo pode levar?
Não existe prazo universal.
Em veículos blindados, a disponibilidade de:
- vidro;
- material;
- oficina;
- fornecedor;
pode influenciar:
o tempo de reparação.
Para quem depende diariamente do carro, vale analisar:
carro reserva.
Carro reserva está incluído?
Pode ser uma cobertura adicional.
A SUSEP cita o carro reserva entre as garantias que podem ser oferecidas no seguro automóvel.
Confira:
- quantidade de diárias;
- eventos elegíveis;
- categoria;
- prazo para liberação.
O carro reserva também será blindado?
Não presuma.
Esse é um ponto especialmente importante.
Ter direito a:
carro reserva
não significa necessariamente receber:
outro veículo blindado.
Pergunte antes da contratação.
Como comparar propostas
Não compare apenas:
preço anual.
Monte uma tabela.
| Item | Proposta A | Proposta B |
|---|---|---|
| Aceita blindado usado | Sim/Não | Sim/Não |
| Vistoria prévia | Sim/Não | Sim/Não |
| Casco | Conferir | Conferir |
| Blindagem | Conferir | Conferir |
| Limite da blindagem | Conferir | Conferir |
| Vidros blindados | Conferir | Conferir |
| Franquia para-brisa | Conferir | Conferir |
| Franquia laterais | Conferir | Conferir |
| Franquia casco | Conferir | Conferir |
| RCF-V | Conferir | Conferir |
| Carro reserva | Conferir | Conferir |
| Rede especializada | Conferir | Conferir |
| Prêmio anual | Conferir | Conferir |
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| Casco | Danos ao veículo conforme apólice | Informar blindagem e valor |
| Vidros | Quebra/reparo se houver garantia | Conferir peça, limite e franquia |
| Blindagem | Componentes protegidos se contratados | Checar verba e exclusões |
| RCF-V | Responsabilidade perante terceiros | Conferir limites contratados |
| Carro reserva | Mobilidade após eventos elegíveis | Confirmar regras e categoria |
Seguro mais barato pode cobrir menos blindagem?
Pode.
Uma proposta pode ter:
prêmio menor
porque oferece:
- limite diferente;
- menos coberturas;
- franquia maior;
- restrição maior de vidros.
Por isso, compare:
proteção equivalente.
Checklist antes de comprar um blindado usado
- Consultei a possibilidade de seguro?
- Tenho cotação preliminar?
- Sei se haverá vistoria?
- Conferi CRLV-e?
- Tenho informações da empresa blindadora?
- Sei quando o carro foi blindado?
- Tenho documentação disponível da blindagem?
- Verifiquei histórico de manutenção?
- Analisei para-brisa?
- Analisei vidros laterais?
- Analisei o vigia?
- Existem sinais de delaminação?
- Existem trincas?
- As portas estão alinhadas?
- As travas funcionam?
- Verifiquei máquinas de vidro?
- Fiz avaliação mecânica?
- Sei como a seguradora considera a blindagem?
- Existe cobertura específica?
- Qual é o limite?
- Os vidros blindados estão cobertos?
- Qual é a franquia por peça?
- Existe rede especializada?
- Tenho carro reserva?
- O carro reserva será blindado ou convencional?
- Li riscos excluídos?
Perguntas frequentes
Carro blindado usado precisa de vistoria?
A seguradora pode exigir; confirme procedimentos e efeitos de avarias preexistentes antes da emissão.
A SUSEP informa que avarias identificadas previamente em vistoria podem não ser indenizadas em sinistros parciais.
Posso fazer seguro de blindado usado?
Sim, sujeito:
à análise e aceitação da seguradora.
Toda seguradora aceita blindado usado?
Não.
A seguradora pode avaliar cada risco e decidir pela aceitação ou recusa da proposta.
Preciso informar a blindagem?
Sim.
A proposta deve refletir:
as características reais do carro.
Preciso da nota fiscal da blindagem?
Pode ser solicitada e é útil para documentar a transformação.
O conjunto exato exigido depende:
da seguradora.
Posso segurar sem saber quem fez a blindagem?
A resposta depende dos critérios da companhia.
Quanto menos documentação existir, maior pode ser:
a dificuldade de análise.
Delaminação aparece na vistoria?
Pode ser identificada visualmente ou em avaliação específica.
Se já existir antes da contratação, pode ser registrada:
como condição preexistente.
Seguro cobre delaminação?
Não existe cobertura universal.
Confira as exclusões e diferencie:
evento acidental de desgaste ou defeito progressivo.
Vidros blindados estão incluídos no seguro?
Somente se a cobertura contratada prever isso.
A SUSEP permite coberturas adicionais de vidros e blindagem, mas sua existência não é automática.
Franquia de vidro é igual à do casco?
Não necessariamente.
Podem existir:
franquias diferentes.
Cada vidro pode ter franquia própria?
Sim, se o contrato estiver estruturado dessa maneira. A SUSEP admite franquia aplicada por item em coberturas com componentes independentes, como vidros.
Cobertura de casco protege a blindagem automaticamente?
Não presuma.
A blindagem pode ser oferecida como cobertura adicional específica.
Tabela Fipe inclui o valor da blindagem?
Não presuma que o valor referencial do veículo reproduza integralmente:
o custo da blindagem específica.
Confira como a seguradora calcula:
o limite de indenização.
Seguro cobre blindagem em perda total?
Depende da forma como:
essa proteção foi contratada.
Pergunte sobre:
limite e critério de indenização.
Blindagem antiga impede seguro?
Não existe limite universal válido para todas as seguradoras.
A aceitação depende:
dos critérios da companhia.
Carro blindado com vidro trocado pode ser segurado?
Pode, dependendo:
- do estado;
- da documentação;
- do componente instalado;
- da análise.
Carro blindado usado costuma ter seguro mais caro?
Pode existir diferença, mas não há percentual universal.
O prêmio depende:
do risco analisado.
Posso comprar primeiro e cotar depois?
Pode, mas você assume o risco de descobrir posteriormente:
- pouca oferta;
- preço maior;
- coberturas limitadas;
- exigências não previstas.
Por isso:
cotar antes pode reduzir surpresas.
Cotação antes da compra garante seguro?
Não.
A aprovação definitiva pode depender:
de proposta, documentação e vistoria.
Carro reserva do seguro será blindado?
Não automaticamente.
Verifique:
a categoria oferecida pela cobertura.
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
Se ainda estiver escolhendo um usado, procure fazer a sequência:
documentação → inspeção → cotação preliminar → análise da cobertura → compra.
Na cotação, peça que cada seguradora mostre separadamente:
casco → blindagem → limite da blindagem → vidros blindados → franquias → terceiros → carro reserva → rede especializada.
A SUSEP confirma que blindagem e vidros podem ser oferecidos como coberturas adicionais no seguro automóvel e que a seguradora possui liberdade para analisar a aceitação do risco.
Para conceitos e regras gerais, consulte também a fonte oficial.
Condições, disponibilidade, franquias e preço dependem:
da seguradora, do veículo, da blindagem e da análise do risco.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base nas informações vigentes da Superintendência de Seguros Privados (SUSEP) e nos serviços públicos atualmente disponíveis para controle de veículos blindados.
A SUSEP informa que:
- seguradoras podem aceitar ou recusar propostas conforme sua análise de risco;
- blindagem pode possuir cobertura adicional específica;
- vidros podem possuir cobertura adicional própria;
- avarias registradas em vistoria prévia podem não ser indenizadas em sinistros parciais;
- franquias de itens independentes, como vidros, podem ser estruturadas por peça.
O Governo Federal mantém atualmente serviços relacionados ao controle de blindagem veicular, incluindo procedimentos ligados ao SICOVAB e autorização para empresas que executam serviços de blindagem.
Antes de comprar um blindado usado:
verifique documentação + inspecione os vidros + avalie a blindagem + faça cotação preliminar + confira franquias e limites.
Não presuma que:
carro regular = seguro automaticamente aceito
nem que:
seguro de casco = blindagem e vidros integralmente cobertos.
Este conteúdo é informativo. Aceitação, documentos exigidos, coberturas, franquias, limites, rede de reparo e preço dependem da seguradora e do risco analisado.
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178