Ir para o conteúdo

Resposta rápida: Um carro blindado pode ter seguro mais caro que um similar sem blindagem, mas a diferença não é fixa. Valor segurado, componentes especiais, perfil e coberturas determinam o preço efetivo.
A blindagem pode alterar a cotação porque acrescenta ao veículo:
- componentes de maior valor;
- vidros especiais;
- materiais adicionais;
- mão de obra especializada;
- reparos mais complexos;
- possíveis coberturas específicas.
Mas não existe uma fórmula como:
“blindado custa sempre 20%, 30% ou 50% a mais para segurar”.
A SUSEP não estabelece uma porcentagem fixa para esse tipo de veículo. Cada seguradora faz sua própria análise do risco e define o preço do produto de acordo com suas regras de aceitação e tarifação.
Além disso, a própria SUSEP reconhece a blindagem e os vidros como coberturas adicionais que podem ser oferecidas separadamente no seguro automóvel.
Por isso, ao comparar dois seguros de carro blindado, não olhe somente:
o valor anual da apólice.
Compare também:
casco + blindagem + vidros + franquias + terceiros + assistência + limites.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- Seguro de carro blindado é mais caro?
- Por que a blindagem afeta a cotação
- Como a seguradora calcula o preço
- O valor do carro é suficiente?
- Como entra o valor da blindagem
- Cobertura de blindagem
- Cobertura de vidros blindados
- Franquia
- Idade do veículo e da blindagem
- Perfil do motorista
- CEP e local de pernoite
- Uso do carro
- Oficinas e peças
- Três cenários para simular
- Como economizar
- Como comparar propostas
- Checklist
- Perguntas frequentes
- Como avançar na cotação
Seguro de carro blindado é mais caro?
Pode ser.
Mas isso não deve ser tratado como:
regra absoluta.
O preço depende de uma combinação de fatores.
Um carro blindado pode apresentar:
- maior custo de reparação;
- vidros mais caros;
- peças ou componentes especiais;
- necessidade de oficina especializada;
- valor patrimonial maior.
Esses elementos podem influenciar a avaliação da seguradora.
Ao mesmo tempo, continuam pesando fatores tradicionais do seguro automóvel, como:
- modelo;
- ano;
- região;
- perfil do condutor;
- forma de uso;
- local onde o veículo fica;
- coberturas contratadas.
Por isso, a única maneira de saber:
quanto a blindagem altera o preço
é comparar:
cotações reais para aquele perfil.
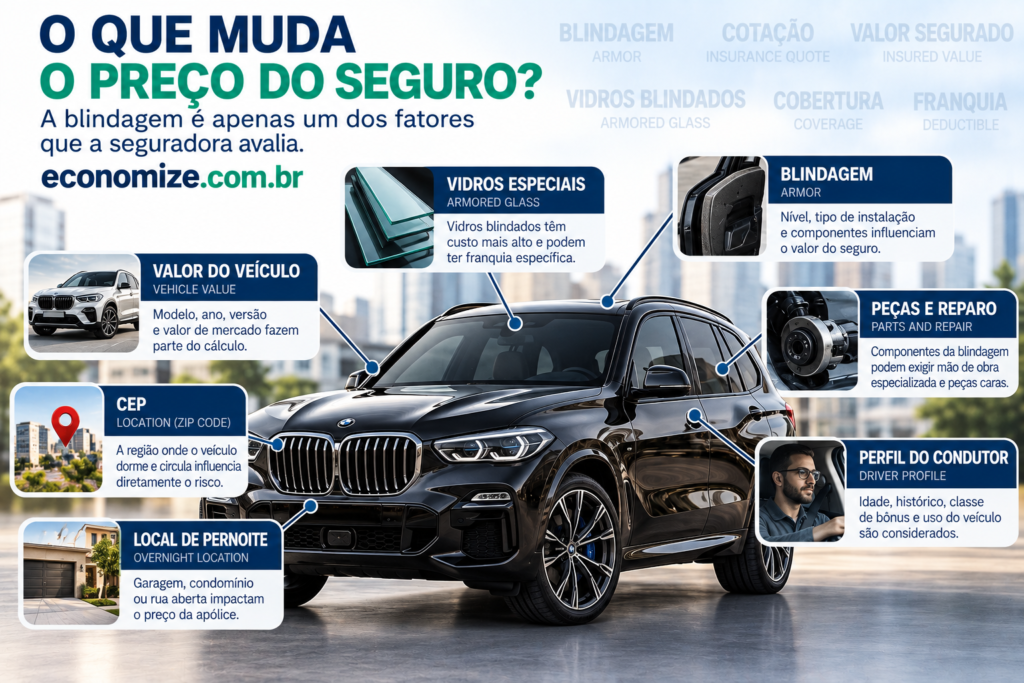
Existe porcentagem fixa para seguro de blindado?
Não.
Sem cotações comparáveis para perfis definidos, uma porcentagem única seria enganosa.
A SUSEP não define:
um adicional obrigatório para blindados.
A seguradora calcula o prêmio de acordo com:
o risco que aceita assumir.
O próprio questionário de avaliação de risco do seguro automóvel é utilizado para analisar características do uso, dos condutores e demais elementos do risco, servindo também ao cálculo do prêmio.
Portanto, evite afirmações como:
“seguro de blindado custa sempre 40% mais”.
Por que a blindagem afeta a cotação?
Ela acrescenta componentes que podem ser caros e especializados para reparar ou substituir. A seguradora avalia modelo, idade do veículo, nível e instalação da blindagem, disponibilidade de peças e documentos. Também importam CEP, uso, histórico do condutor e local de pernoite.
Um dano que seria relativamente simples em um veículo convencional pode envolver, em um blindado:
- desmontagem adicional;
- componentes balísticos;
- vidro especial;
- acabamento específico;
- mão de obra especializada.
Isso pode elevar:
o custo potencial de um sinistro.
A seguradora é obrigada a aceitar carro blindado?
Não.
Cada companhia possui critérios próprios de:
aceitação do risco.
A SUSEP deixa claro que as seguradoras têm liberdade para estruturar os produtos e coberturas que desejam comercializar dentro das regras aplicáveis.
Por isso, um mesmo blindado pode receber:
- aceitação em uma seguradora;
- recusa em outra;
- preço diferente;
- franquia diferente;
- exigência de vistoria;
- limite diferente para a blindagem.
Como a seguradora calcula o preço?
Não existe uma fórmula pública única.
O prêmio pode considerar uma combinação de fatores relacionados:
Ao veículo
- marca;
- modelo;
- ano;
- versão;
- valor;
- blindagem.
Ao motorista
- perfil;
- histórico;
- condutores habituais.
À utilização
- particular;
- profissional;
- frequência;
- região de circulação.
À localização
- CEP;
- garagem;
- local de pernoite.
À apólice
- casco;
- blindagem;
- vidros;
- terceiros;
- assistência;
- carro reserva;
- franquias.
Portanto:
preço do carro sozinho não determina o preço do seguro.
O valor do carro é suficiente?
Peça para o corretor explicar a base de indenização do veículo e a verba destinada à blindagem, se houver. Comparar apenas preço e percentual de tabela pode ocultar diferença de proteção. Vidros blindados e demais componentes podem ter franquia e limite específicos.
A SUSEP informa que o valor indicado para cada cobertura na apólice representa:
o limite máximo de responsabilidade da seguradora.
Por isso, é importante entender:
quanto existe de cobertura para cada parte do risco.
Como funciona o valor de mercado referenciado?
Na modalidade de valor de mercado referenciado, a indenização integral utiliza uma tabela indicada na proposta, combinada com um fator de ajuste definido no contrato.
Isso não significa automaticamente que:
todo o valor adicional da blindagem estará dentro desse número.
Pergunte:
“como a transformação blindada entra na indenização?”
A Tabela Fipe inclui a blindagem?
Não trate dessa forma.
Uma tabela de referência representa:
o valor médio do modelo utilizado como referência.
Ela não necessariamente incorpora:
o custo específico da blindagem daquele veículo.
Por isso, um carro com:
R$ 60 mil investidos em blindagem
não deve ser automaticamente considerado segurado por esse valor adicional apenas porque existe uma cobertura baseada em tabela.
Como entra o valor da blindagem?
Depende do produto.
Pode existir:
- cobertura adicional específica;
- limite próprio;
- verba separada;
- outro critério previsto.
A SUSEP cita expressamente a blindagem entre as coberturas adicionais que as seguradoras podem oferecer.
Por isso, pergunte:
“qual é o limite máximo da cobertura da blindagem?”
Exemplo didático
Imagine:
Valor referencial do veículo:
R$ 200 mil
Blindagem:
R$ 70 mil
Você não deve concluir automaticamente:
“tenho R$ 270 mil segurados”.
É necessário verificar:
- limite do casco;
- cobertura adicional;
- regra da blindagem;
- forma de indenização.
Os números são apenas ilustrativos.
O que é cobertura de blindagem?
É uma cobertura adicional que pode proteger os componentes da blindagem:
contra eventos cobertos pela apólice.
Essa é justamente a descrição utilizada pela SUSEP para essa garantia.
Por isso, cobertura de blindagem não significa:
manutenção ilimitada.
Ela responde:
conforme os riscos contratados.
Cobertura de casco inclui blindagem automaticamente?
Não presuma.
A SUSEP apresenta blindagem como:
cobertura adicional.
Portanto, confira se:
- aparece na proposta;
- possui limite;
- possui prêmio próprio;
- possui exclusões.
Vidro blindado está incluído automaticamente?
Também não.
A SUSEP lista:
vidros
como outra cobertura adicional possível.
Por isso, pode existir diferença entre:
cobertura de blindagem
e:
cobertura específica dos vidros.
Por que vidro blindado influencia o custo?
Porque um vidro blindado pode possuir:
- custo de reposição elevado;
- fabricação especializada;
- menor disponibilidade;
- instalação diferenciada.
Na proposta, confira:
- para-brisa;
- laterais;
- vigia;
- teto, se aplicável.
Franquia também influencia o preço?
Sim.
A franquia transfere ao segurado parte do risco.
A SUSEP explica que a contratação de franquia pode reduzir o prêmio, porque diminui a parcela dos prejuízos assumida pela seguradora.
Por isso:
franquia maior pode contribuir para prêmio menor.
Mas isso tem consequência:
você assume mais despesa quando ela for aplicada.
Vale aumentar a franquia para reduzir o seguro?
Pode valer em alguns perfis.
Mas faça uma pergunta simples:
“se houver um sinistro amanhã, consigo pagar essa franquia?”
A menor mensalidade ou menor prêmio não compensa necessariamente:
uma franquia que o orçamento não suporta.
Vidros podem ter franquia própria?
Sim.
A SUSEP informa que, quando uma cobertura envolve vários itens independentes — como vidros, faróis e retrovisores — a franquia pode ser:
única ou aplicada por item, conforme o contrato.
Isso é particularmente importante em blindados.
Para-brisa pode ter franquia diferente do lateral?
Pode, se essa for:
a estrutura contratada.
Por isso, peça os valores separadamente.
| Item | Franquia |
|---|---|
| Para-brisa blindado | Conferir |
| Lateral dianteiro | Conferir |
| Lateral traseiro | Conferir |
| Vigia | Conferir |
| Teto, se houver | Conferir |
Idade do carro influencia?
Pode influenciar.
Um veículo mais antigo pode apresentar:
- menor disponibilidade de peças;
- maior dificuldade de reparo;
- alteração de valor.
Cada seguradora possui:
critérios próprios.
Idade da blindagem também pode pesar?
Pode.
Uma transformação mais antiga pode envolver:
- vidros envelhecidos;
- histórico de manutenção;
- documentação;
- disponibilidade de componentes.
Não existe, porém:
uma idade máxima universal válida para todas as seguradoras.
Delaminação aumenta o seguro?
Não existe regra universal.
Mas o estado dos vidros pode afetar:
vistoria e aceitação.
Delaminação preexistente pode ser tratada diferentemente de:
um dano novo causado por evento coberto.
Por isso, em blindado usado:
faça inspeção antes da cotação definitiva.
Perfil do motorista continua pesando?
Sim.
A blindagem não elimina fatores tradicionais do seguro.
A seguradora pode considerar:
- condutor principal;
- utilização;
- localização;
- demais informações da proposta.
O questionário de avaliação de risco existe justamente para fornecer à seguradora os dados necessários para:
analisar o risco e calcular o prêmio.
CEP pode mudar muito o preço?
Pode influenciar.
Duas pessoas com:
o mesmo veículo blindado
podem receber propostas diferentes se estiverem em:
- regiões diferentes;
- locais de pernoite diferentes;
- perfis diferentes.
Não existe:
preço nacional único.
Garagem reduz o preço?
Pode influenciar dependendo da política de tarifação da seguradora.
Mas não existe:
desconto obrigatório por garagem.
Informe corretamente:
onde o veículo realmente pernoita.
Uso profissional custa mais?
Pode alterar o preço ou a aceitação.
A resposta depende:
da seguradora e do risco.
Se o blindado for utilizado profissionalmente:
declare isso na proposta.
Blindado de uso particular e profissional têm o mesmo preço?
Não necessariamente.
O tipo de uso pode alterar:
- exposição;
- quilometragem;
- região de circulação;
- risco avaliado.
Por isso, não compare propostas de perfis diferentes como se fossem:
equivalentes.
Disponibilidade de peças pode afetar a cotação?
Pode participar da avaliação econômica do produto.
Um reparo em blindado pode exigir:
- componente especial;
- oficina especializada;
- prazo maior;
- fornecedor específico.
Esse custo potencial é relevante:
para a operação do seguro.
Oficina especializada influencia?
Pode influenciar a experiência de reparo e o custo.
A SUSEP informa que as seguradoras podem oferecer produtos:
- com livre escolha;
- com rede referenciada;
- com combinação das duas estruturas.
Para blindado, veja se:
a rede disponível realmente atende esse tipo de carro.
Rede menor significa seguro mais caro?
Não existe relação universal.
Mas uma rede pequena pode representar:
- deslocamento;
- prazo maior;
- menor facilidade de reparo.
Por isso, preço não é:
o único critério.
Carro reserva deve entrar na comparação?
Pode ser importante.
Especialmente porque alguns reparos em blindados podem depender:
de componentes ou oficinas específicas.
Confira:
- quantidade de diárias;
- eventos elegíveis;
- categoria do veículo.
E não presuma:
que o carro reserva também será blindado.
RCF-V influencia muito o preço?
O limite escolhido para responsabilidade civil pode alterar:
o prêmio da proposta.
RCF-V protege o interesse do segurado quando ele é responsabilizado por determinados danos a terceiros, dentro das condições contratadas.
Por isso, não compare propostas em que uma oferece:
R$ 50 mil para terceiros
e outra:
R$ 200 mil
como se fossem idênticas.
Três cenários para simular
Solicite cobertura de casco e terceiros com assistência; depois simule alternativas de franquia; por fim, compare condições para vidros e blindagem. Ajuste uma variável por vez para entender de onde vem a redução de prêmio. Uma cobertura de roubo e furto isolada não resolve necessariamente o custo de colisão.
Uma comparação organizada pode ser feita assim.
Cenário 1 — proteção mais ampla
Peça:
- casco;
- blindagem;
- vidros;
- terceiros;
- assistência;
- carro reserva.
Use essa cotação como:
referência inicial.
Cenário 2 — franquia diferente
Mantenha as mesmas coberturas.
Altere apenas:
a franquia.
Assim você consegue descobrir:
quanto realmente economiza no prêmio.
Cenário 3 — coberturas adicionais
Compare versões:
com e sem determinados adicionais.
Por exemplo:
- vidros;
- carro reserva;
- assistência ampliada.
Mas evite retirar a cobertura de blindagem apenas para:
baixar artificialmente o preço
se proteger essa transformação é importante para você.
Comparação prática
Imagine três propostas hipotéticas.
| Item | Plano A | Plano B | Plano C |
|---|---|---|---|
| Casco | Sim | Sim | Sim |
| Blindagem | Sim | Sim | Não |
| Vidros blindados | Sim | Sim | Limitado |
| RCF-V | R$ 200 mil | R$ 200 mil | R$ 100 mil |
| Franquia casco | R$ 6 mil | R$ 10 mil | R$ 6 mil |
| Carro reserva | Sim | Não | Não |
| Prêmio anual | R$ 7.000 | R$ 5.800 | R$ 4.700 |
Nesse exemplo, o Plano C possui:
menor prêmio.
Mas também:
não entrega a mesma proteção.
Por isso, a comparação precisa ser:
cobertura equivalente contra cobertura equivalente.
Os números acima são apenas ilustrativos.
Como economizar com segurança
Reúna documentação completa, informe a blindagem corretamente, compare ofertas e avalie franquia suportável. Consulte oficinas especializadas aceitas e serviços disponíveis. O objetivo é pagar um prêmio adequado ao risco que você deseja transferir, sem assumir uma falsa equivalência entre propostas.
A SUSEP recomenda justamente comparar produtos considerando:
mesmo tipo de cobertura + mesmo capital segurado + franquia, além de ler riscos excluídos.
Compare mais de uma seguradora
Esse é um dos pontos mais importantes.
A mesma combinação:
carro + motorista + blindagem
pode receber preços diferentes.
Portanto:
uma única cotação não representa todo o mercado.
Não esconda a blindagem
O objetivo da proposta é permitir:
uma avaliação correta do risco.
Não omita a transformação para conseguir:
preço de carro convencional.
A cobertura precisa refletir:
o veículo real.
Organize a documentação
Ter informações claras sobre:
- empresa blindadora;
- data;
- nível;
- histórico;
pode facilitar:
o processo de cotação.
Escolha franquia que consegue pagar
Franquia maior pode reduzir prêmio.
Mas não escolha:
uma franquia financeiramente inviável.
Compare limites de vidros
Em blindados, a diferença entre propostas pode estar justamente:
nas coberturas adicionais.
Confira:
- quais peças;
- qual franquia;
- qual limite.
Compare o limite da blindagem
Duas seguradoras podem aceitar a transformação, mas oferecer:
limites diferentes.
Não basta perguntar:
“cobre blindagem?”
Pergunte:
“até quanto?”
Avalie assistência
Confira:
- guincho;
- pane;
- limites;
- número de acionamentos.
Blindado também pode enfrentar:
problemas mecânicos comuns a qualquer veículo.
Veja a rede de oficinas
Preço baixo pode perder atratividade se:
a rede adequada estiver muito distante.
A SUSEP recomenda que o consumidor avalie se a rede referenciada atende satisfatoriamente às suas necessidades antes da contratação.
Não escolha apenas pelo menor prêmio
A SUSEP recomenda expressamente pesquisar e comparar seguros considerando:
- cobertura equivalente;
- capital segurado equivalente;
- franquia;
- riscos excluídos.
Essa regra é ainda mais útil:
em carro blindado.
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| Casco | Danos ao veículo conforme apólice | Informar blindagem e valor |
| Vidros | Quebra/reparo se houver garantia | Conferir peça, limite e franquia |
| Blindagem | Componentes protegidos se contratados | Checar verba e exclusões |
| RCF-V | Responsabilidade por danos a terceiros | Conferir limites |
| Assistência | Apoio em eventos previstos | Ver rede e guincho |
| Carro reserva | Mobilidade após eventos elegíveis | Conferir diárias e categoria |
O seguro só de roubo e furto pode ficar mais barato?
Pode.
Mas oferece:
proteção diferente.
Uma cobertura apenas para roubo e furto não deve ser comparada diretamente com outra que inclui:
- colisão;
- blindagem;
- vidros;
- terceiros.
Menor preço pode decorrer:
de menor quantidade de riscos transferidos.
Seguro compreensivo é sempre melhor?
Não existe uma resposta universal.
Ele pode oferecer:
proteção mais ampla, mas terá custo compatível com essa estrutura.
A decisão deve considerar:
- risco;
- patrimônio;
- orçamento;
- capacidade de pagar franquia.
Vale retirar vidros para economizar?
Antes de decidir, descubra:
quanto essa cobertura representa no preço.
E compare com:
o custo potencial de reposição de um vidro blindado.
A decisão deve ser baseada:
em números reais da proposta.
Vale retirar cobertura de blindagem?
Se você deseja proteger o valor da transformação:
retirar essa cobertura muda significativamente o risco assumido por você.
Não trate duas propostas, uma com e outra sem blindagem, como:
equivalentes.
Vale reduzir terceiros?
Pode diminuir o prêmio em algumas situações, mas aumenta:
o risco financeiro assumido pelo segurado.
Faça cotações com diferentes limites antes de decidir.
Posso negociar o seguro?
O mais adequado é:
simular diferentes combinações.
Por exemplo:
- franquia maior;
- carro reserva menor;
- assistência diferente;
- limite de terceiros diferente.
Altere uma variável por vez.
Isso ajuda a descobrir:
de onde vem a economia.
Seguro renovado sempre mantém o mesmo preço?
Não.
O valor pode mudar na renovação.
A análise futura pode considerar:
- condições do mercado;
- histórico de sinistros;
- veículo;
- idade;
- coberturas;
- critérios da seguradora.
Por isso:
compare novamente a cada renovação.
Histórico sem sinistro pode ajudar?
Pode.
A SUSEP explica que o bônus é um critério de mercado utilizado pelas seguradoras para permitir redução de prêmio quando existe histórico satisfatório sem sinistros, conforme as regras de cada companhia.
Mas bônus:
não substitui cotação.
Checklist para comparar o preço
- O veículo foi informado como blindado?
- A blindagem aparece na proposta?
- Qual é o valor do casco?
- Qual é o limite da blindagem?
- Vidros blindados estão incluídos?
- Para-brisa está coberto?
- Laterais estão cobertas?
- Vigia está coberto?
- Qual é a franquia do casco?
- Qual é a franquia de cada vidro?
- Tenho RCF-V?
- Qual é o limite para terceiros?
- Tenho assistência?
- Qual é o guincho?
- Tenho carro reserva?
- Quantas diárias?
- Existe rede especializada?
- A blindagem entra na indenização integral?
- Comparei propostas equivalentes?
- Li riscos excluídos?
- Calculei quanto realmente consigo pagar de franquia?
Perguntas frequentes
Existe porcentagem fixa para seguro de blindado?
Não. Sem cotações comparáveis para perfis definidos, uma porcentagem única seria enganosa.
A SUSEP não determina um adicional percentual fixo específico para blindagem.
Seguro de carro blindado é sempre mais caro?
Não necessariamente em todos os casos.
Pode haver preço superior por causa do risco e dos custos envolvidos, mas o resultado depende:
da cotação real.
Por que o seguro de blindado pode custar mais?
Porque podem existir:
- componentes de maior valor;
- reparos especializados;
- vidros especiais;
- cobertura adicional da blindagem.
Mas esses fatores são combinados com:
perfil, região, modelo e coberturas.
Blindagem precisa ser informada?
Sim.
A cotação deve representar:
as características reais do veículo.
Seguro de casco cobre blindagem?
Não presuma.
A SUSEP prevê a blindagem como cobertura adicional que pode ser oferecida pela seguradora.
Seguro de vidros cobre vidro blindado?
Não presuma.
Confirme expressamente:
quais vidros especiais estão incluídos.
Tabela Fipe já inclui a blindagem?
Não trate dessa maneira.
Confirme com a seguradora:
como o valor adicional da transformação será protegido.
Franquia maior deixa o seguro mais barato?
Pode reduzir o prêmio porque aumenta a participação do segurado no risco.
Mas é necessário verificar se:
você consegue pagar essa franquia.
Vidros blindados têm franquia diferente?
Podem.
A SUSEP permite franquia por item em determinadas coberturas com componentes independentes.
Blindagem antiga deixa o seguro mais caro?
Pode influenciar a análise, mas não há regra universal.
Carro blindado usado é mais caro para segurar?
Pode ser, mas depende:
do veículo, estado, blindagem e perfil.
Blindado zero km sempre é mais barato de segurar?
Não.
Ano do carro é apenas:
um dos elementos da análise.
Seguro só de roubo e furto é mais barato?
Pode custar menos por transferir:
menos riscos.
Mas não deve ser comparado como equivalente a um seguro compreensivo.
Posso reduzir o preço aumentando a franquia?
Pode haver redução.
Peça duas cotações:
mesmas coberturas + franquias diferentes.
Posso economizar retirando carro reserva?
Pode existir redução dependendo do produto.
Mas avalie:
o impacto de ficar sem veículo após um sinistro.
Posso economizar reduzindo terceiros?
Pode alterar o prêmio, mas também reduz:
o limite financeiro disponível para responsabilidade civil.
Toda seguradora aceita carro blindado?
Não.
Cada empresa possui:
critérios próprios de aceitação.
Vale fazer várias cotações?
Sim.
A SUSEP recomenda pesquisar e comparar ofertas observando coberturas equivalentes, capital segurado e franquias.
Como saber se duas propostas são realmente iguais?
Compare:
casco + blindagem + vidros + franquias + RCF-V + assistência + carro reserva + limites.
Só depois compare:
o preço.
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
Para descobrir se a blindagem está realmente encarecendo o seguro, evite comparar propostas muito diferentes.
Faça, quando possível:
mesmo carro → mesmas coberturas → mesmos limites → franquias comparáveis → seguradoras diferentes.
Depois experimente mudar:
uma variável por vez.
A SUSEP recomenda que a comparação seja feita considerando o mesmo tipo de cobertura e o mesmo valor segurado, além das franquias e condições contratuais.
Para conceitos e regras gerais, consulte também a fonte oficial.
Condições, disponibilidade e preço dependem:
da seguradora, do veículo, da blindagem, das coberturas e do perfil de risco.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base nas informações vigentes da Superintendência de Seguros Privados (SUSEP).
A SUSEP informa atualmente que:
- as coberturas do seguro automóvel podem ser estruturadas de diferentes formas;
- o limite indicado para cada cobertura representa a responsabilidade máxima da seguradora;
- blindagem pode ser oferecida como cobertura adicional;
- vidros podem ser cobertos separadamente;
- franquias podem alterar o prêmio;
- vidros e outros componentes independentes podem possuir franquias próprias;
- produtos podem utilizar rede referenciada ou oferecer livre escolha, conforme contrato.
Por isso, para descobrir se o seguro de carro blindado é realmente mais caro:
compare propostas equivalentes.
Não use apenas:
percentuais genéricos de internet.
Compare:
valor segurado + blindagem + vidros + franquias + terceiros + assistência + prêmio.
E lembre-se:
uma proposta mais barata pode simplesmente transferir mais risco para você.
Este conteúdo é informativo. Preço, aceitação, coberturas, limites, franquias, rede de oficinas e disponibilidade dependem da seguradora e do risco analisado.
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178