Ir para o conteúdo


Seguro para transporte de alimentos perecíveis: o que cobre quebra de frio, avaria e atraso?
O seguro de transporte de alimentos perecíveis exige distinguir o que causou a perda. Um acidente, o desaparecimento da carga, a falha da refrigeração e um atraso logístico são eventos diferentes e podem demandar garantias distintas. Não é seguro presumir que um contrato básico cubra deterioração ou variação de temperatura. A empresa deve comparar apólice, condições especiais, averbação, limites, gerenciamento de risco e documentação da cadeia de conservação.
Revisão editorial: 18 de novembro de 2026. Este texto aborda operações de transporte rodoviário remunerado e interesse segurável na mercadoria, observadas as funções de transportador e embarcador. A apólice efetiva e as normas vigentes prevalecem sobre exemplos didáticos.
Índice
- Qual regra de seguro de transporte está vigente e a quem ela se aplica?
- O que muda quando o alimento depende de refrigeração?
- O que é deterioração de carga perecível e qual evento pode causá-la?
- Quebra de frio, acidente e atraso: por que são riscos diferentes?
- Como provar a temperatura da carga durante a viagem?
- Tabela de decisão: em qual cobertura analisar cada risco?
- Por que averbação, PGR e rota devem ser verificados antes do embarque?
- Como agir após um sinistro envolvendo alimento perecível?
- Como comparar seguros para transporte de perecíveis sem focar apenas no preço?
- Perguntas frequentes sobre seguro de carga perecível
- Seguro de carga perecível cobre qualquer alimento que estrague?
- Quais documentos preciso para analisar um sinistro?
- Falha do equipamento frigorífico é automaticamente coberta?
- Atraso de entrega tem o mesmo tratamento de avaria?
- O acordo entre ANTT e CNseg criou seguro de quebra de frio obrigatório?
- Onde confirmar regras atuais do transporte rodoviário de cargas?
- Conclusão: como proteger uma operação com alimentos perecíveis?
Qual regra de seguro de transporte está vigente e a quem ela se aplica?
O marco jurídico do transporte rodoviário remunerado de cargas no Brasil estabelece responsabilidades específicas e exigências de contratação de seguros. Entre as proteções previstas na Lei nº 11.442/2007, com alterações posteriores, estão o RCTR-C, relacionado à responsabilidade do transportador por danos à carga em eventos cobertos; o RC-DC, associado a hipóteses de desaparecimento de carga; e o RC-V, voltado à responsabilidade civil envolvendo o veículo transportador. A natureza do risco e o texto de cada contrato importam para definir a obrigação da seguradora.
A Portaria SUROC nº 27, de 7 de agosto de 2025, disciplinou os procedimentos de comprovação dessas apólices para inscrição e manutenção no RNTRC. Em 8 de outubro de 2026, a ANTT aprovou, pela Deliberação nº 293, acordo de cooperação com a CNseg para viabilizar validação de dados dos seguros obrigatórios. Trata-se de medida de verificação e intercâmbio de informações, não da criação de cobertura universal para alimentos estragados por calor.
A transportadora precisa verificar as regras do seu enquadramento e os contratos correspondentes. O proprietário da mercadoria também pode ter interesse em seguro facultativo de transportes, distinto da responsabilidade do transportador. A coexistência de apólices não permite presumir indenização duplicada; é necessário analisar interesses segurados, beneficiários, direitos, deveres e limites de cada uma.
Transportadora, embarcador e operador logístico: quem faz o quê?
A transportadora organiza a operação de transporte sob sua responsabilidade contratual. O embarcador deve informar corretamente natureza, valor, embalagem, conservação e demais características da mercadoria, conforme obrigações aplicáveis. Um operador logístico pode realizar atividades complementares ou assumir responsabilidades específicas. O nome comercial de cada participante não substitui a análise dos contratos firmados e das obrigações legais.
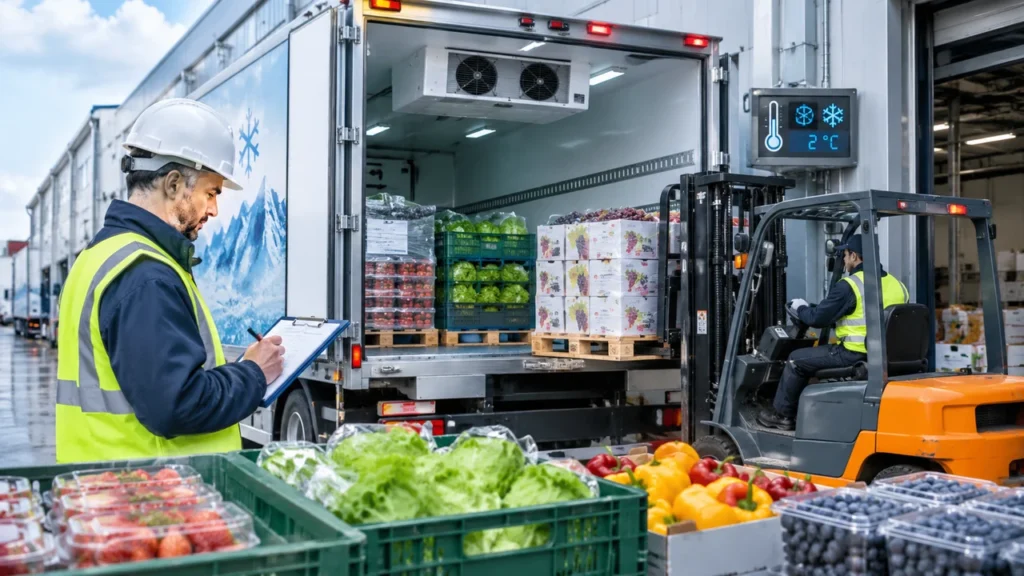
Para cargas perecíveis, a definição de responsabilidades deve incluir quem pré-resfria o produto, quem verifica a temperatura ao carregar, quem programa o equipamento frigorífico e quem recebe ou contesta a mercadoria. Sem essa distribuição, uma perda pode gerar discussões sobre quando surgiu a deterioração. Contrato de frete, conhecimento de transporte, comprovantes de carregamento e relatórios térmicos ajudam a reconstruir os fatos.
O que muda quando o alimento depende de refrigeração?
Alimentos como carnes, pescados, laticínios, congelados e determinados produtos hortifrutícolas podem perder qualidade ou segurança quando expostos a condições inadequadas. A faixa de conservação depende do produto, do processamento, da embalagem e dos parâmetros sanitários aplicáveis. Não existe uma temperatura única, válida para todas as mercadorias. O correto é conferir especificações do fabricante, do embarcador e das autoridades competentes.
Um caminhão refrigerado não prova, sozinho, que o alimento permaneceu em condições adequadas durante todo o trajeto. É necessário avaliar preparação do compartimento, temperatura na origem, carregamento, circulação de ar, abertura de portas, tempo parado, falhas técnicas e recebimento. Quando o produto já é entregue ao transportador fora dos parâmetros, a discussão causal é diferente de uma falha ocorrida durante a viagem.
O seguro deve ser estruturado em torno das exposições reais. Se existe risco de quebra de frio por defeito mecânico, interrupção de energia, combustível insuficiente ou abertura prolongada de portas, pergunte quais causas estão contempladas. Algumas situações podem demandar condições especiais, exigências de manutenção ou exclusões específicas. Um seguro contra acidente com o veículo não deve ser tratado como seguro automático contra toda falha de conservação.
Qual é a diferença entre dano físico e perda de qualidade?
Uma caixa rasgada por tombamento produz evidência física facilmente observável. Já a mercadoria pode chegar com embalagens intactas e ter sua qualidade comprometida por variação térmica. Essa distinção repercute na identificação do fato gerador, na necessidade de análise técnica e na cobertura contratual. A comprovação do prejuízo pode exigir parecer, laudo, histórico de conservação e critérios objetivos de rejeição do lote.
É importante não concluir que qualquer excursão de temperatura torna todo alimento inutilizável. O resultado depende de produto, amplitude e duração do desvio, requisitos sanitários e avaliação responsável. A aceitação ou descarte deve seguir critérios técnicos e não uma suposição criada para fins de seguro. O regulador de sinistro analisará a documentação e as disposições contratuais.
O que é deterioração de carga perecível e qual evento pode causá-la?
Deterioração é a perda das condições de qualidade, uso ou comercialização de uma mercadoria por processos físicos, químicos, microbiológicos ou outros fatores relevantes. Ela não define, por si só, uma causa coberta. Uma carga pode deteriorar-se após colisão coberta, por falha do equipamento sem acidente, por acondicionamento inadequado, por atraso ou por condição que já existia antes do embarque.
Em seguros, causa e consequência precisam ser separadas. “A carne estragou” descreve o efeito. “O caminhão tombou, danificou o sistema frigorífico e interrompeu o resfriamento” descreve uma sequência possível de eventos. “O equipamento parou sem acidente” descreve outra sequência. A resposta sobre indenização dependerá da garantia aplicável e de eventuais exclusões, franquias e condições especiais.
Também há diferença entre risco de transporte e vício próprio da mercadoria. Se o produto apresentava defeito, deterioração prévia ou embalagem incompatível com a operação, esses elementos podem alterar o enquadramento do sinistro. Por isso, rastreabilidade e conferência no recebimento são controles essenciais antes e depois da viagem.
Quebra de frio, acidente e atraso: por que são riscos diferentes?
A quebra de frio é a perda de condições de conservação, que pode ocorrer com ou sem acidente de trânsito. O acidente é o evento físico envolvendo o veículo, como colisão ou tombamento, sujeito às definições do seguro. O atraso é o descumprimento de um prazo operacional, cujo efeito pode ser apenas comercial ou também comprometer a condição do alimento. Nenhum desses termos deve ser automaticamente equiparado ao outro.
Uma entrega atrasada por congestionamento, sem dano à mercadoria, não representa necessariamente sinistro coberto. Se o atraso for acompanhado de deterioração, ainda será preciso determinar causa, alcance, documentação e condições da apólice. Algumas garantias podem excluir perdas consequenciais ou exigir risco previamente contratado. Consulte cláusulas específicas, não nomes genéricos.
Em operação com vários trechos, o risco se amplia. Espera em armazém, transbordo, consolidação, transporte em veículo de apoio e descarga podem estar sujeitos a limites ou períodos distintos de cobertura. A vigência geográfica e operacional deve refletir o percurso verdadeiro, inclusive paradas habituais e possíveis interrupções.
Atraso comercial é o mesmo que avaria da mercadoria?
Não. Perder uma janela de entrega pode gerar multa contratual ou perda de venda sem dano físico ao alimento. Já a avaria se relaciona à condição do bem transportado. Uma apólice de transporte de mercadorias não assegura automaticamente lucros cessantes, penalidades comerciais ou toda perda indireta. Quem possui contratos com supermercados ou distribuidores deve verificar separadamente a responsabilidade por multas, devoluções e descartes.
Se a operação envolve cargas de curta validade, controle de horário e temperatura deve ser integrado. A prevenção operacional reduz disputas e ajuda a delimitar responsabilidades, mas não cria cobertura inexistente. Em seguros, prevenção, obrigação contratual e indenização são planos complementares e não intercambiáveis.
Como provar a temperatura da carga durante a viagem?
A documentação da cadeia fria deve mostrar o estado inicial, o comportamento durante o transporte e as condições de entrega. Sensores, registradores de temperatura e telemetria podem contribuir, mas suas leituras precisam ter identificação do equipamento, periodicidade, integridade, fuso horário e vínculo com o lote correto. Uma planilha digitada posteriormente sem origem verificável tende a oferecer menor capacidade de reconstrução dos fatos.
Comece pela especificação de temperatura da mercadoria. Registre o pré-resfriamento, o momento de carregamento, a regulagem do equipamento e a posição dos sensores. Durante o percurso, preserve eventos de abertura de portas, interrupções e alarmes. Ao entregar, faça conferência com o destinatário e documente divergências. Fotografias com data e registros assinados também podem ser úteis.
A necessidade de data logger ou de tecnologia específica depende do produto, da operação, das regras sanitárias e de eventuais exigências da apólice ou do gerenciamento de riscos. Não é correto afirmar que todo transporte refrigerado precisa do mesmo sensor ou que a presença de telemetria garante indenização. O importante é estabelecer evidência confiável da situação que está sendo alegada.
O que fazer diante de alarme de temperatura?
Registre horário, leitura, localização e providências adotadas. A prioridade é preservar a segurança do alimento e reduzir o dano sem aumentar riscos para pessoas. Comunique a equipe operacional, o responsável técnico quando cabível e o gestor do transporte. Se houver potencial sinistro, informe seguradora ou corretor conforme prazos e canais contratuais, mantendo os registros originais.
Evite descartar carga, alterar lacres ou executar medidas irreversíveis sem documentar necessidade e obter orientação apropriada, ressalvadas exigências sanitárias e situações de segurança que imponham ação imediata. A decisão sobre destinação do alimento deve ser técnica e regulatória. O seguro não autoriza comercialização de mercadoria imprópria.
Tabela de decisão: em qual cobertura analisar cada risco?
A tabela apresenta hipóteses para triagem. Não afirma que qualquer apólice específica possui estas garantias.
| Etapa | Risco ou evento | Apólice/garantia a verificar | Quem responde inicialmente | Evidência útil |
|---|---|---|---|---|
| Carregamento | Temperatura fora do parâmetro na origem | Contratos, exclusões e interesse segurado | Embarcador e envolvidos conforme contrato | Relatório inicial, lote e especificação |
| Viagem | Tombamento com dano à carga | RCTR-C e outras garantias efetivas | Transportador conforme responsabilidade | BO, fotos, CT-e, averbação |
| Viagem | Desaparecimento da mercadoria | RC-DC e condições contratadas | Transportador conforme fato e lei | Registro da ocorrência, rastreamento |
| Viagem | Pane frigorífica sem acidente | Cláusula específica de desvio térmico, se houver | Responsável operacional e contratual | Alarmes, manutenção, data logger |
| Entrega | Atraso sem avaria | Regras contratuais; não presumir cobertura | Prestador conforme obrigações | Janela de entrega, rastreamento |
| Recebimento | Rejeição por possível deterioração | Causa do dano e garantia correspondente | Conforme apuração | Laudo, fotos, histórico térmico |
Método: identificar fato gerador, função de cada participante, risco contratado, limite, exclusão e evidência técnica. O esquema legal de referência pode ser consultado na Lei nº 11.442/2007 e na ANTT.
Por que averbação, PGR e rota devem ser verificados antes do embarque?
Averbação e demais procedimentos de declaração de embarque podem integrar o funcionamento da apólice, segundo modalidade contratada. Informações como natureza do alimento, valor, origem, destino, veículo, transportador e itinerário precisam ser consistentes. Não basta existir um seguro geral na empresa se aquela operação não atende às condições aplicáveis ao risco segurado.
O plano de gerenciamento de riscos, quando exigido, pode prever rotas, janelas de circulação, rastreamento, áreas de parada e procedimentos de emergência. O foco não se restringe a roubo: o desenho da operação também impacta a conservação do alimento e a integridade da carga. Um desvio relevante de rota ou descumprimento de condição expressa deve ser tratado com o corretor antes de prosseguir.
Guarde o conjunto documental de cada viagem: conhecimento de transporte, documento fiscal, comprovantes de embarque, averbação, controles de temperatura, registro de manutenção, PGR, rastreamento e prova de entrega. O objetivo não é acumular papéis sem método, e sim construir rastreabilidade. Essa organização reduz o tempo necessário para esclarecer o que ocorreu e quais providências foram tomadas.
A tecnologia de fiscalização substitui a gestão interna do seguro?
Não. O acordo ANTT-CNseg de outubro de 2026 trata da validação da contratação obrigatória no RNTRC. Mesmo que o sistema confirme dados da apólice, isso não demonstra que uma mercadoria perecível tenha a cláusula especial de quebra de frio exigida por uma operação concreta. O controle público da regularidade e a análise privada da adequação contratual possuem objetivos diferentes.
A transportadora deve acompanhar alterações regulatórias e comunicados oficiais sobre o procedimento de comprovação. Notícias sobre integração tecnológica não devem ser interpretadas como substituição de auditoria de risco, averbação, controles térmicos ou obrigação de notificar sinistro. São camadas distintas de conformidade.
Como agir após um sinistro envolvendo alimento perecível?
Proteja pessoas e local, acione serviços de emergência quando necessários e registre o fato de modo fiel. Comunique a seguradora e o corretor pelos canais previstos, informando natureza da carga, local, causa conhecida ou suspeita, extensão aparente do prejuízo e condição de conservação. A comunicação tempestiva permite receber orientação sobre vistoria e medidas para evitar agravamento.
Preserve dados originais dos sensores e relatórios de manutenção. Identifique lotes afetados e separe evidências de produtos aparentemente intactos. Quando houver necessidade de laudo de qualidade, envolva profissionais competentes e registre a cadeia de custódia das amostras. O recolhimento ou descarte, se exigido pelas autoridades sanitárias, precisa ser feito corretamente, mesmo que a análise do seguro ainda esteja em curso.
Não prometa indenização ao cliente antes da regulação. A seguradora avaliará causa, enquadramento, valor, documentação, limites e demais condições. A negociação comercial entre embarcador e transportador pode existir paralelamente, mas não deve levar à alteração artificial do relato do evento ou dos registros operacionais.
Como comparar seguros para transporte de perecíveis sem focar apenas no preço?
Solicite que o corretor descreva por escrito a operação. Informe tipos de alimentos, necessidades térmicas, embalagem, valores por viagem, frequência, rotas, veículos e histórico de ocorrências. Depois compare o alcance de RCTR-C e RC-DC, o eventual seguro facultativo de transporte do proprietário e, sobretudo, cláusulas destinadas à deterioração e desvio de temperatura, quando disponíveis.
Verifique limites máximos, franquias, participações obrigatórias, riscos excluídos, condições de manutenção e documentação exigida. Uma proposta barata que exclui a principal causa de perda do produto pode gerar economia aparente e exposição excessiva. Por outro lado, pagar por uma garantia sem aderência à mercadoria ou à cadeia logística também pode ser ineficiente.
A avaliação deve separar custo do seguro de custo de controle operacional. Sensores, procedimentos de manutenção, treinamento e padrões de carregamento ajudam a reduzir risco, mas não substituem apólice. Da mesma forma, a apólice não substitui responsabilidade sanitária e boas práticas de transporte. A estratégia adequada integra prevenção, seguro e prova.
Perguntas frequentes sobre seguro de carga perecível
Seguro de carga perecível cobre qualquer alimento que estrague?
Não. O enquadramento depende do motivo da deterioração e da garantia efetivamente contratada. Consulte exclusões, condições especiais e documentação de conservação.
Quais documentos preciso para analisar um sinistro?
Em geral, contrato, apólice, averbação quando aplicável, CT-e, nota fiscal, controles de temperatura, registros de manutenção, fotos e comprovação técnica do prejuízo. A seguradora pode solicitar outros documentos pertinentes.
Falha do equipamento frigorífico é automaticamente coberta?
Não. Pode exigir cobertura específica e condições próprias. A falha isolada deve ser diferenciada de interrupção da refrigeração causada por acidente coberto.
Atraso de entrega tem o mesmo tratamento de avaria?
Não. Atraso comercial e dano à mercadoria são eventos distintos. Multas, perdas financeiras indiretas e deterioração exigem análise contratual própria.
O acordo entre ANTT e CNseg criou seguro de quebra de frio obrigatório?
Não. A Deliberação nº 293/2026 trata de cooperação para verificação de seguros obrigatórios do transportador. Ela não estabelece indenização automática por desvio térmico.
Onde confirmar regras atuais do transporte rodoviário de cargas?
Nos canais da ANTT, na Deliberação nº 293/2026 e nos documentos da apólice.
Conclusão: como proteger uma operação com alimentos perecíveis?
O seguro adequado deve acompanhar a cadeia real do alimento: origem, temperatura, veículo, rota, riscos contratados e entrega. O maior ganho está em distinguir corretamente acidente, desaparecimento, deterioração térmica e atraso, sem pressupor que uma garantia substitui outra. Antes do embarque, valide a regularidade dos seguros obrigatórios e confira se a operação necessita de proteção específica para desvio térmico.
A Economize já possui um guia sobre seguro para carga refrigerada e orientações sobre comparação de propostas de transporte. Para sua operação, solicite uma análise do risco por mercadoria, rota e condição de conservação, com documentação contratual detalhada.
Lei nº 11.442/2007; ANTT — requisitos RNTRC; Deliberação ANTT nº 293/2026; ANTT — cooperação com CNseg.