Ir para o conteúdo

Resposta rápida: O vidro blindado pode exigir cobertura específica e limite próprio. Verifique se a blindagem foi declarada, se os vidros estão incluídos e qual franquia se aplica; uma cobertura comum de vidros não deve ser presumida suficiente.
Quem possui um veículo blindado precisa prestar atenção a uma diferença importante:
seguro do carro + cobertura de vidros + cobertura da blindagem não são necessariamente a mesma garantia.
A SUSEP informa que as seguradoras podem oferecer, entre outras coberturas adicionais:
- vidros;
- blindagem;
- acessórios;
- assistência;
- carro reserva;
- outros itens.
Essas coberturas podem ser contratadas de maneira isolada ou combinada, conforme o produto.
Isso significa que simplesmente encontrar na proposta a expressão:
“cobertura de vidros”
não é suficiente para concluir que:
o vidro blindado estará integralmente protegido.
É necessário conferir:
- para-brisa blindado;
- vidros laterais;
- vidro traseiro;
- limites;
- franquias;
- eventos cobertos;
- exclusões;
- rede de atendimento;
- eventual cobertura adicional da blindagem.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- Seguro cobre vidro blindado?
- Vidro comum e vidro blindado
- Cobertura de vidros
- Cobertura da blindagem
- Por que declarar a blindagem
- Para-brisa, laterais e vigia
- Franquia por peça
- Quebra e trinca
- Delaminação
- Valor da blindagem
- Indenização integral
- Oficina especializada
- Reposição do vidro
- Carro blindado usado
- Documentação da blindagem
- Como comparar propostas
- Checklist
- Perguntas frequentes
- Como avançar na cotação
Seguro cobre vidro blindado?
Pode cobrir, mas:
isso precisa constar da proteção contratada.
A SUSEP informa que as seguradoras podem comercializar cobertura adicional de:
vidros
e, separadamente:
blindagem.
Portanto, não presuma que uma cobertura genérica de vidros criada para veículos convencionais atenderá da mesma maneira:
um conjunto blindado.
Pergunte diretamente:
“os vidros blindados deste veículo estão incluídos?”
E depois:
“qual é o limite e qual é a franquia para cada peça?”
Vidro comum e vidro blindado: qual a diferença no seguro?
O reparo de um conjunto blindado pode envolver material e mão de obra especializados. A SUSEP lista vidros e blindagem entre as coberturas que podem ser oferecidas no seguro automóvel, mas sua presença e amplitude dependem da apólice. Peça a indicação expressa de peças blindadas e dos valores contratados.
Um vidro convencional e um vidro utilizado em veículo blindado possuem:
características e custos de reposição diferentes.
Por isso, na análise securitária, é especialmente importante verificar se:
- a blindagem foi declarada;
- o veículo foi aceito como blindado;
- os vidros fazem parte da cobertura;
- a seguradora possui rede preparada para esse tipo de reparo.
O que é cobertura de vidros?
É uma cobertura adicional que pode prever:
reparo ou substituição dos vidros, conforme as condições do produto.
A SUSEP cita expressamente a cobertura de vidros entre as garantias adicionais habitualmente oferecidas no seguro automóvel.
Mas cada seguradora pode determinar:
- quais peças estão incluídas;
- quais eventos são cobertos;
- limites de utilização;
- franquias;
- rede de atendimento.
Cobertura de vidros inclui blindagem automaticamente?
Não presuma.
Esse é um dos pontos mais importantes deste conteúdo.
A SUSEP trata:
vidros
e:
blindagem
como coberturas adicionais que podem existir no seguro automóvel.
Isso significa que você deve verificar se o produto prevê:
vidro blindado especificamente.
Uma proposta pode ter:
“vidros”
sem necessariamente oferecer a mesma condição para:
vidros especiais ou blindados.
O que é cobertura da blindagem?
A SUSEP explica que a cobertura adicional de blindagem pode garantir prejuízos causados:
à blindagem do veículo segurado pelos riscos cobertos na apólice.
É importante verificar:
quais componentes são considerados parte da blindagem.
Isso pode envolver, conforme contrato:
- materiais opacos;
- vidros;
- componentes específicos;
- elementos instalados na transformação.
Não utilize uma definição genérica.
Leia:
a cláusula específica da seguradora.
Seguro da blindagem e seguro do vidro são iguais?
Não necessariamente.
Uma proposta pode apresentar:
Cobertura de casco
Para o veículo em geral.
Cobertura de vidros
Para peças previstas nessa garantia.
Cobertura da blindagem
Para os elementos da transformação blindada definidos no contrato.
A forma como essas garantias interagem depende:
da apólice.
Preciso informar que o carro é blindado?
Sim.
A proposta deve representar:
a situação real do veículo.
A blindagem altera características e valor do automóvel e pode influenciar:
- aceitação;
- preço;
- inspeção;
- valor segurado;
- coberturas disponíveis.
Por isso, não faça uma cotação como:
veículo convencional
se ele é blindado.
O que informar sobre a blindagem?
Apresente nota fiscal, empresa instaladora, nível e documentos pertinentes, quando disponíveis. Pergunte se o valor da blindagem é indenizado dentro do valor do carro ou por verba adicional. Uma proposta com o valor do veículo base pode ser insuficiente para repor componentes blindados.
Organize, quando possível:
- nota fiscal da blindagem;
- empresa responsável;
- data do serviço;
- documentação do veículo;
- nível da blindagem;
- certificados disponíveis;
- notas de manutenção;
- informações sobre troca anterior de vidros.
O conjunto documental pode ajudar:
na análise da seguradora e em eventual sinistro.
O valor da blindagem está incluído automaticamente no seguro do carro?
Não presuma.
Essa pergunta precisa ser respondida:
pela seguradora.
A cobertura pode trabalhar com:
- valor específico;
- verba adicional;
- limite máximo;
- critério próprio.
A SUSEP lembra que a importância segurada definida para cada cobertura representa:
o limite máximo de responsabilidade da seguradora.
Por isso, um carro avaliado como veículo convencional e uma blindagem de alto valor não devem ser tratados automaticamente como:
um único valor integralmente protegido.
Exemplo didático
Imagine:
Valor do veículo base:
R$ 180 mil
Valor estimado da blindagem:
R$ 70 mil
Custo patrimonial total aproximado:
R$ 250 mil
Se a proposta considerar apenas:
R$ 180 mil
sem nenhuma proteção clara para a blindagem, pode existir:
diferença relevante entre patrimônio real e limite contratado.
Os números são apenas ilustrativos.
Como funciona a franquia de vidro blindado?
Depende:
das condições contratuais.
A SUSEP informa que, quando determinada cobertura envolve vários itens independentes do veículo, como:
- vidros;
- retrovisores;
- faróis;
a franquia pode ser aplicada:
de forma única ou por item, conforme definido no contrato e na tarifação utilizada pela seguradora.
Por isso, pergunte:
qual é a franquia de cada vidro blindado?
Pode existir franquia diferente para para-brisa e vidro lateral?
Sim, se isso estiver previsto:
na estrutura do produto.
Como os itens podem ser considerados independentes, o contrato pode estabelecer valores diferentes.
Monte uma tabela antes de contratar.
| Peça | Cobertura | Franquia |
|---|---|---|
| Para-brisa | Confirmar | Conferir |
| Lateral dianteiro | Confirmar | Conferir |
| Lateral traseiro | Confirmar | Conferir |
| Vigia traseiro | Confirmar | Conferir |
| Teto, se aplicável | Confirmar | Conferir |
Franquia de vidro é igual à franquia do casco?
Não necessariamente.
A cobertura de vidros pode possuir:
franquia própria.
A cobertura de casco também pode possuir:
outra franquia.
A SUSEP recomenda verificar a cláusula específica porque diferentes franquias podem coexistir conforme as coberturas contratadas.
Posso ter mais de uma franquia no mesmo sinistro?
A regulamentação permite diferentes tipos de franquia no mesmo evento, desde que respeitadas as condições e que não seja aplicada mais de uma franquia do mesmo tipo à mesma cobertura pela mesma seguradora.
Por isso:
não tente prever o valor sem consultar a apólice.
Quebras, trincas e delaminação
Uma quebra decorrente de evento coberto não equivale necessariamente a desgaste, defeito ou delaminação. Cada produto define riscos amparados, exclusões, rede de reparo e franquia por peça. Antes de comprar um blindado usado, registre a condição dos vidros e peça avaliação especializada quando houver sinais de bolhas ou separação das camadas.
Essa distinção é importante.
Quebra do vidro pode ser coberta?
Pode, se:
- houver cobertura de vidros;
- a peça estiver incluída;
- o evento estiver contemplado;
- forem cumpridas as condições.
A seguradora analisará:
a causa do dano.
Trinca é sempre coberta?
Não.
Depende:
- da origem;
- das condições;
- do tamanho;
- das regras de reparo ou substituição.
Algumas situações podem permitir:
reparo.
Outras:
substituição.
O que é delaminação?
Em termos simples, é uma alteração na estrutura multicamadas do vidro que pode se manifestar com sinais como:
- bolhas;
- manchas;
- perda de transparência;
- separação entre camadas.
Em veículos blindados, isso pode ser especialmente relevante porque:
o conjunto possui construção diferente de um vidro automotivo convencional.
Delaminação do vidro é coberta?
Não há resposta universal: pode ser tratada como defeito ou desgaste e depender de garantia da blindadora. Consulte as exclusões da apólice.
Esse ponto não deve ser apresentado como:
cobertura automática.
Uma seguradora pode diferenciar:
dano decorrente de evento coberto
de:
deterioração progressiva, defeito, vício ou desgaste.
As condições contratuais precisam especificar os riscos cobertos e excluídos, e a SUSEP recomenda atenção especial justamente a essas cláusulas.
Delaminação é igual a vidro quebrado?
Não necessariamente.
Uma quebra pode ocorrer por:
evento externo e súbito.
Já a delaminação pode apresentar:
evolução gradual.
Essa diferença pode alterar:
o enquadramento no seguro.
E se a delaminação aparecer depois da compra de um carro usado?
Primeiro, procure identificar:
a origem e responsabilidade.
Pode ser necessário verificar:
- garantia da blindagem;
- garantia do vidro;
- histórico do carro;
- manutenção;
- seguradora.
Por isso, antes de comprar um usado blindado:
inspecione os vidros.
Como avaliar vidro blindado usado?
Observe sinais como:
- bolhas;
- manchas;
- áreas esbranquiçadas;
- distorção;
- trincas;
- marcas de impacto;
- alteração visual nas bordas.
Mas a avaliação visual não substitui:
inspeção especializada.
O seguro cobre defeito anterior à contratação?
Não presuma.
Um dano que já existia antes do início da cobertura pode ter tratamento diferente de:
um sinistro ocorrido durante a vigência.
Por isso, a seguradora pode realizar:
- vistoria;
- inspeção;
- registro de avarias preexistentes.
A vistoria do seguro verifica os vidros?
Pode verificar.
Em carro blindado, é importante que:
a condição inicial esteja corretamente documentada.
Guarde:
- fotos;
- laudo;
- comprovante de vistoria;
- documentos enviados.
Oficina especializada é obrigatória?
Depende:
do produto.
A SUSEP informa atualmente que não existe obrigação de todas as seguradoras oferecerem livre escolha de oficina. Elas podem comercializar produtos com:
- livre escolha;
- rede referenciada;
- combinação das duas opções.
Para blindados, essa questão merece atenção extra.
Posso escolher qualquer oficina?
Depende da apólice.
Mesmo quando existe liberdade de escolha, verifique se a oficina possui:
capacidade técnica para trabalhar com blindagem.
Uma troca inadequada pode afetar:
- acabamento;
- vedação;
- funcionamento;
- segurança;
- características do conjunto.
A seguradora pode exigir rede especializada?
Pode existir produto estruturado dessa maneira.
Antes da contratação, pergunte:
onde o vidro blindado será reparado ou substituído?
Depois pesquise:
- localização;
- prazo;
- experiência;
- disponibilidade.
Peça original é garantida?
Não presuma.
A política de peças e reposição precisa ser verificada:
nas condições do seguro.
A pergunta correta é:
“qual vidro será utilizado na reposição e quais especificações deverá atender?”
O novo vidro precisa manter a característica de blindagem?
Se o veículo continuará blindado, a reposição precisa preservar:
as especificações técnicas exigidas para aquele conjunto, dentro dos padrões e regras aplicáveis.
Isso reforça por que não se deve substituir:
um vidro blindado como se fosse um vidro automotivo convencional.
Quanto tempo demora para trocar um vidro blindado?
Não existe prazo universal.
Pode depender de:
- modelo do carro;
- fornecedor;
- nível da blindagem;
- disponibilidade da peça;
- fabricação;
- transporte;
- oficina.
Para quem depende do veículo diariamente, pergunte:
qual é o prazo médio de reposição daquele modelo.
Seguro oferece carro reserva enquanto troca o vidro?
Pode existir carro reserva se:
essa cobertura tiver sido contratada e o evento atender às regras.
Não presuma que qualquer troca de vidro automaticamente gera:
direito a carro reserva.
Confira:
- eventos elegíveis;
- quantidade de diárias;
- categoria;
- prazo de liberação.
Cobertura de blindagem vale apenas para os vidros?
Não necessariamente.
A própria cobertura é voltada:
à blindagem do veículo nos termos do contrato.
Blindagem não deve ser reduzida conceitualmente a:
vidros.
O veículo também pode possuir componentes opacos e outras adaptações.
Casco cobre blindagem automaticamente?
Não presuma.
A cobertura de casco e a cobertura adicional de blindagem podem ser:
estruturadas separadamente.
O ideal é pedir que a proposta mostre claramente:
- valor do carro;
- blindagem declarada;
- cobertura da blindagem;
- limite da cobertura.
E em caso de perda total do carro?
A indenização dependerá:
- da modalidade contratada;
- do limite máximo;
- das coberturas;
- dos critérios para indenização integral.
A SUSEP informa que as seguradoras podem trabalhar com diferentes critérios objetivos para caracterização de indenização integral e que o consumidor deve verificar esses critérios no contrato.
A indenização integral inclui automaticamente o custo da blindagem?
Não assuma.
Esse é justamente um dos pontos que precisa ser perguntado antes:
“como a blindagem entra no valor de indenização integral?”
Pode existir:
- cobertura específica;
- verba adicional;
- limite próprio;
- outro critério.
Valor de mercado referenciado considera blindagem?
Não trate como automático.
A tabela usada como referência para um modelo de veículo pode não representar integralmente:
o investimento feito em uma blindagem específica.
Se a reposição da blindagem for importante para você, confirme:
como esse valor será protegido.
O que comparar na proposta
Confira limites para para-brisa, laterais e vigia; franquia de cada item; oficina autorizada; prazo estimado de reposição e condições de aceitação. A decisão deve considerar também cobertura de casco e terceiros. Guarde as respostas da seguradora junto à apólice.
Monte a comparação por blocos.
Casco
Confira:
- colisão;
- roubo;
- furto;
- incêndio;
- indenização integral;
- franquia.
Blindagem
Confira:
- está declarada?
- está coberta?
- qual é o limite?
- quais componentes estão incluídos?
Vidros
Confira:
- para-brisa;
- laterais;
- vigia;
- teto, se houver;
- franquia individual;
- rede.
Terceiros
Confira:
- danos materiais;
- danos corporais;
- limites.
Assistência
Confira:
- guincho;
- panes;
- atendimento.
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| Casco | Danos ao veículo conforme apólice | Informar blindagem e valor |
| Vidros | Quebra/reparo se houver garantia | Conferir peça, limite e franquia |
| Blindagem | Componentes protegidos se contratados | Checar verba e exclusões |
| RCF-V | Danos a terceiros nos limites contratados | Conferir capitais |
| Carro reserva | Mobilidade durante eventos elegíveis | Ver regras e diárias |
Exemplo de comparação
Imagine duas propostas para o mesmo blindado.
Proposta A
Casco:
sim
Vidros convencionais:
sim
Blindagem específica:
não identificada claramente
Franquia de para-brisa:
R$ 1.000
Proposta B
Casco:
sim
Vidros blindados:
expressamente incluídos
Blindagem:
com limite específico
Franquia de para-brisa blindado:
R$ 2.000
Mesmo que a Proposta A seja:
mais barata,
não significa necessariamente que oferece:
proteção equivalente.
Primeiro compare:
o que está coberto.
Seguro mais barato pode ter franquia maior?
Sim.
Franquias fazem parte da estrutura do seguro e podem influenciar:
o valor do prêmio.
A SUSEP orienta comparar produtos levando em consideração também:
franquia + cobertura + capital segurado, e não apenas o preço.
Vale contratar cobertura de vidros em carro blindado?
Depende:
- custo dos vidros;
- valor da franquia;
- abrangência da cobertura;
- orçamento;
- disponibilidade da peça.
Mas é especialmente importante confirmar:
se a cobertura oferecida realmente atende aos vidros blindados.
E se a franquia for quase igual ao reparo?
Faça as contas.
Exemplo
Custo hipotético do serviço:
R$ 5.000
Franquia:
R$ 4.000
A utilidade econômica de acionar a cobertura pode ser:
limitada naquele evento.
Os números são apenas ilustrativos.
Por isso, avalie:
custo de reposição x franquia.
Vidro blindado pode ser reparado em vez de substituído?
Depende:
- do tipo de dano;
- da estrutura do vidro;
- do fabricante;
- da oficina;
- da seguradora.
Não tente aplicar automaticamente:
as mesmas técnicas de reparo usadas em vidro convencional.
Consulte:
especialista em blindagem.
Posso reparar e pedir reembolso depois?
Não faça isso sem consultar a seguradora.
A SUSEP orienta que, em sinistro parcial, o segurado comunique o evento e aguarde:
a autorização necessária antes dos consertos, conforme os procedimentos da cobertura.
Siga:
o processo da sua seguradora.
Carro blindado usado precisa de atenção adicional?
Sim.
Ao comprar um usado, analise:
- documentação;
- empresa que realizou a blindagem;
- estado dos vidros;
- histórico de reparos;
- possíveis delaminações;
- manutenção;
- condição das portas e mecanismos;
- aceitação pela seguradora.
Faça isso:
antes de concluir a compra, quando possível.
O seguro pode recusar carro blindado?
Pode.
A seguradora possui prerrogativa de:
analisar o risco e aceitar ou não a proposta, conforme seus critérios.
A aceitação pode considerar:
- idade;
- modelo;
- blindagem;
- documentação;
- estado;
- perfil;
- localidade.
Uma seguradora recusar não significa:
que todas recusarão.
Blindagem antiga pode mudar a aceitação?
Pode influenciar.
A seguradora pode avaliar:
- idade da transformação;
- estado geral;
- documentação;
- conservação.
Não existe uma regra única aplicável a:
todas as seguradoras.
Documentação incompleta impede seguro?
Pode afetar:
a aceitação ou determinadas coberturas.
Por isso, mantenha organizada a documentação da transformação.
Pergunte previamente:
quais documentos a seguradora exige.
O que perguntar ao corretor
Antes de contratar, envie estas perguntas:
- O veículo está sendo cotado como blindado?
- A blindagem aparece na proposta?
- Qual cobertura protege a blindagem?
- Qual é o limite dessa cobertura?
- Os vidros blindados estão incluídos?
- Para-brisa está incluído?
- Laterais estão incluídas?
- Vigia traseiro está incluído?
- Qual é a franquia de cada peça?
- Existe limite de acionamentos?
- Delaminação está excluída?
- Qual rede realiza os reparos?
- A peça substituta mantém as características da blindagem?
- Existe carro reserva?
- Como a blindagem entra em uma indenização integral?
Guarde as respostas:
junto da documentação do seguro.
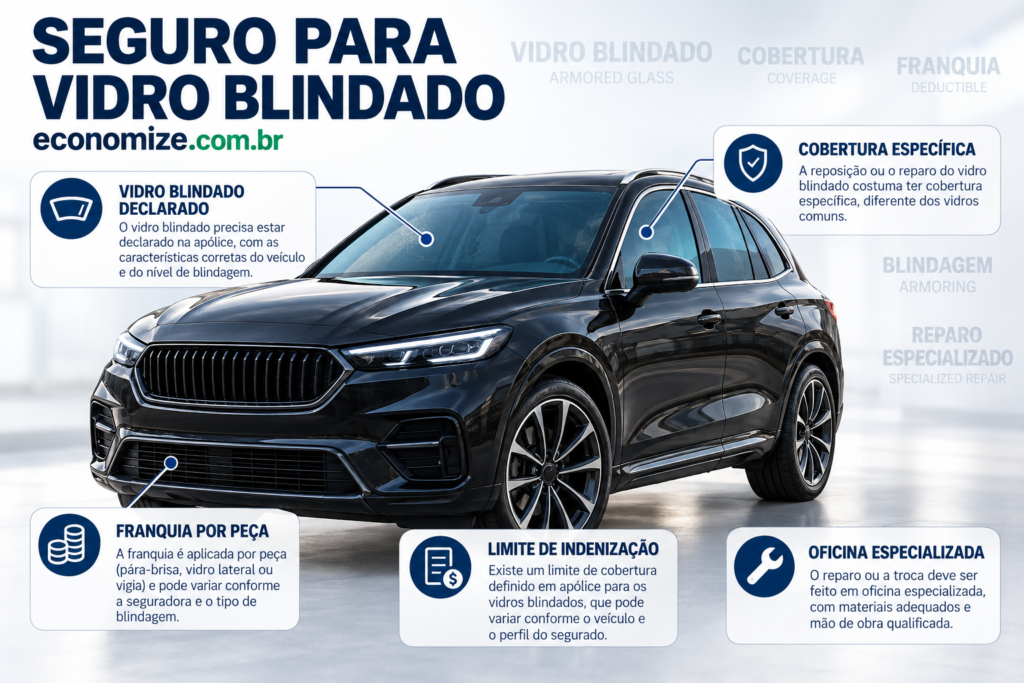
Checklist antes de contratar
- Informei que o veículo é blindado?
- A blindagem aparece na proposta?
- A seguradora aceitou a transformação?
- Existe cobertura específica de blindagem?
- Qual é o limite?
- Os vidros blindados estão incluídos?
- O para-brisa está incluído?
- Os vidros laterais estão incluídos?
- O vigia está incluído?
- Existe cobertura para teto, se aplicável?
- Qual é a franquia do para-brisa?
- Qual é a franquia dos laterais?
- Qual é a franquia do vigia?
- Existe limite de utilização?
- Qual é a rede especializada?
- Existe livre escolha de oficina?
- Como funciona a reposição?
- Delaminação está coberta ou excluída?
- Como é tratado desgaste?
- Como é tratado defeito?
- Tenho documentação da blindagem?
- Sei como o valor da blindagem entra na indenização?
- Tenho cobertura de casco?
- Tenho terceiros?
- Tenho carro reserva?
- Li os riscos excluídos?
Perguntas frequentes
Delaminação do vidro é coberta?
Não há resposta universal. Ela pode receber tratamento diferente de uma quebra decorrente de um evento coberto e pode estar relacionada a desgaste, defeito, vício ou garantia da blindadora. Consulte expressamente as exclusões da apólice.
A SUSEP exige que as condições apresentem os riscos cobertos e excluídos e recomenda ao consumidor conferir essas cláusulas antes da contratação.
Seguro comum de vidros cobre vidro blindado?
Não presuma.
Confirme expressamente:
se peças blindadas estão incluídas na garantia.
Blindagem precisa ser declarada?
Sim. A proposta precisa refletir as características reais do veículo e a cobertura da blindagem deve ser verificada.
A SUSEP permite cobertura para blindagem?
Sim. A SUSEP cita a blindagem entre as coberturas adicionais que podem ser oferecidas no seguro automóvel.
A SUSEP permite cobertura específica para vidros?
Sim. Reparação ou substituição de vidros é citada entre as coberturas adicionais do seguro automóvel.
Franquia do vidro é igual à franquia do carro?
Não necessariamente.
A cobertura de vidros pode ter:
franquia própria.
Cada vidro pode ter uma franquia?
Pode. A SUSEP informa que, em coberturas envolvendo itens independentes como vidros, a franquia pode ser aplicada de forma única ou por item, conforme o contrato.
Para-brisa blindado pode ter franquia diferente do lateral?
Pode existir essa configuração, dependendo:
do produto da seguradora.
Seguro cobre trinca?
Pode cobrir em determinadas condições.
É necessário verificar:
origem do dano + peça + cobertura contratada.
Seguro cobre bolha no vidro?
Não há cobertura universal para esse tipo de ocorrência.
Se a bolha estiver relacionada a delaminação ou defeito progressivo, o enquadramento pode ser diferente de um dano acidental.
Seguro troca vidro delaminado?
Depende do contrato.
Verifique se delaminação está:
incluída ou excluída.
Garantia da blindadora e seguro são a mesma coisa?
Não.
A garantia da empresa que realizou a blindagem e a cobertura securitária possuem:
origens e condições diferentes.
Seguro cobre a blindagem em perda total?
Depende de:
como a blindagem foi declarada e contratada.
Pergunte qual limite específico se aplica.
Tabela Fipe inclui blindagem?
Não presuma que um valor referencial do modelo reflita integralmente:
o valor adicional da transformação.
Confirme como o seguro tratará esse investimento.
Posso escolher a oficina?
Depende da apólice.
A SUSEP informa que seguradoras podem oferecer tanto contratos com livre escolha quanto produtos com rede referenciada.
Posso trocar o vidro primeiro e avisar depois?
Não é recomendável.
Em sinistro, comunique a seguradora e siga:
o procedimento de autorização previsto.
Seguro de carro blindado costuma ser mais caro?
Pode haver diferença de preço, mas não existe percentual universal.
A avaliação depende:
- veículo;
- valor;
- transformação;
- região;
- condutor;
- coberturas;
- seguradora.
Toda seguradora aceita carro blindado?
Não.
Cada seguradora pode analisar e decidir pela aceitação da proposta conforme seus critérios.
Vale fazer vistoria antes de comprar blindado usado?
Pode ser uma medida importante para verificar:
- estado dos vidros;
- sinais de delaminação;
- documentação;
- condições da blindagem.
Para avaliação técnica, procure:
profissional especializado.
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
No caso de veículo blindado, peça que a comparação mostre separadamente:
casco → blindagem → vidros blindados → franquias → terceiros → assistência → carro reserva.
Também confirme:
como a blindagem entra no valor segurado e na indenização integral.
A SUSEP informa que vidros e blindagem estão entre as coberturas adicionais que podem ser oferecidas no seguro automóvel e que cada garantia está sujeita às condições e limites contratados.
Para conceitos e regras gerais, consulte também a fonte oficial.
Condições, disponibilidade, franquias e preço dependem:
da seguradora, do veículo e da análise do risco.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base nas informações vigentes da Superintendência de Seguros Privados (SUSEP) sobre seguro automóvel.
A página oficial da SUSEP, atualizada em setembro de 2026, confirma que seguradoras podem oferecer coberturas adicionais para:
vidros + blindagem + acessórios + assistência + outros itens.
A mesma orientação esclarece que, quando uma garantia envolve vários componentes independentes, como vidros, a franquia pode ser estruturada:
de maneira única ou por item, conforme as condições contratuais.
Por isso, antes de contratar um seguro para veículo blindado:
declare a blindagem + confirme os vidros cobertos + verifique franquias por peça + confira o limite da blindagem + leia as exclusões.
Não presuma que:
cobertura comum de vidros = proteção integral para vidro blindado.
Este conteúdo é informativo. Coberturas, franquias, limites, oficinas, peças, critérios de aceitação e disponibilidade dependem da seguradora e do produto contratado.
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178