Ir para o conteúdo

Resposta rápida: Para trabalhar com Uber ou 99, declare o uso por aplicativo na proposta e compare proteção do carro, danos a terceiros, acidentes pessoais de passageiros e assistência. Cada cobertura responde a um risco diferente.
Para o motorista de aplicativo, o carro não é apenas:
um meio de transporte.
Ele também pode ser:
uma ferramenta de trabalho e uma das principais fontes de geração de renda.
Por isso, uma apólice adequada para quem roda profissionalmente precisa ser analisada de forma diferente de um seguro contratado apenas para:
- lazer;
- deslocamento até o trabalho;
- uso familiar;
- viagens ocasionais.
O tipo de utilização do veículo é um dos fatores que podem entrar na avaliação do risco feita pela seguradora. A SUSEP cita expressamente usos como profissional, lazer e locomoção diária entre as informações que podem influenciar aceitação e preço.
Isso significa que:
não basta contratar qualquer seguro de carro e presumir que ele atenderá automaticamente à atividade em Uber ou 99.
O uso remunerado deve ser corretamente informado.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- O que muda no seguro de motorista de aplicativo
- Por que declarar Uber e 99
- Cobertura do próprio carro
- Roubo e furto
- Colisão
- Indenização integral
- Franquia
- Responsabilidade civil
- APP
- Diferença entre RCF-V e APP
- Assistência 24 horas
- Carro reserva
- Perda de renda
- Seguro oferecido pela Uber
- Seguro oferecido pela 99
- O seguro da plataforma cobre o carro?
- O que acontece entre uma corrida e outra
- Como atualizar uma apólice existente
- Carro próprio e carro alugado
- Como comparar propostas
- Checklist
- Perguntas frequentes
- Como avançar na cotação
O que muda na cotação para motorista de app?
Seguradora, carro, categoria, CEP, perfil e frequência de uso influenciam oferta e preço. Informe uso remunerado sem depender de uma suposição do corretor. Se passou a dirigir após contratar o seguro particular, solicite revisão formal da apólice antes de contar com a proteção para corridas.
A rotina de quem trabalha com aplicativo pode envolver:
- muitas horas de circulação;
- trajetos em regiões diferentes;
- períodos diurnos e noturnos;
- alta quilometragem mensal;
- embarque e desembarque frequentes;
- circulação em áreas desconhecidas;
- passageiros diferentes ao longo do dia.
Tudo isso pode fazer parte:
da análise de risco.
A SUSEP informa que fatores como tipo de uso, região de circulação e perfil do principal condutor podem ser utilizados pela seguradora para decidir sobre aceitação e valor do prêmio.
Preciso informar que trabalho com Uber ou 99?
Sim, informe corretamente:
o uso profissional/remunerado do veículo.
Não dependa da ideia de que:
“a seguradora vai perceber pelo modelo do carro”.
O preenchimento da proposta precisa representar a realidade.
A SUSEP alerta que informações inexatas ou a omissão de circunstâncias capazes de influenciar a aceitação ou o preço podem trazer consequências para o direito à indenização em caso de sinistro.
Por isso, não tente reduzir o preço declarando:
uso exclusivamente particular
quando o carro trabalha diariamente em aplicativos.
Preciso informar todos os aplicativos?
Informe sua atividade corretamente e responda às perguntas da proposta.
Se você utiliza:
- Uber;
- 99;
- outros aplicativos de passageiros;
vale explicar que o veículo é utilizado profissionalmente para:
transporte remunerado por aplicativo.
Se houver pergunta específica sobre plataformas, responda:
exatamente como solicitado.
Cobertura do carro e indenização
A cobertura compreensiva pode contemplar colisão, roubo, furto e incêndio, conforme contrato. Verifique valor segurado, franquia para dano parcial e condições de indenização integral. Um veículo rodando muitas horas pode precisar de assistência com guincho adequado à região de trabalho e, se disponível, carro reserva.
A SUSEP esclarece que as coberturas do seguro automóvel podem ser estruturadas isoladamente ou em conjunto. Portanto:
seguro automóvel não significa necessariamente “tudo coberto”.
É necessário conferir:
quais riscos você efetivamente contratou.
O que é cobertura de casco?
É a proteção relacionada:
ao próprio veículo segurado.
Dependendo do produto, pode contemplar riscos como:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos da natureza;
- outros acontecimentos previstos.
O conjunto depende:
da apólice contratada.
Seguro compreensivo cobre tudo?
Não.
O termo normalmente indica uma combinação mais ampla de riscos relacionados ao veículo, mas ainda existirão:
- exclusões;
- franquias;
- limites;
- condições;
- situações não cobertas.
Por isso:
“compreensivo” não significa “qualquer prejuízo será pago”.
Roubo e furto
Para quem passa várias horas circulando, essa cobertura pode ter peso importante.
Verifique:
- roubo;
- furto;
- critérios para indenização;
- rastreador, quando exigido;
- procedimento em caso de recuperação;
- valor de indenização.
Não presuma que uma cobertura apenas de:
roubo e furto
inclua automaticamente:
colisão ou danos a terceiros.
A SUSEP confirma que diferentes coberturas de casco podem ser contratadas separadamente.
Colisão
Essa cobertura pode responder por danos ao próprio automóvel em acidentes previstos.
Para um motorista de aplicativo, é importante observar:
franquia + tempo de reparo.
Imagine um dano parcial.
Além da franquia, o motorista pode enfrentar:
dias sem conseguir trabalhar com o veículo.
São dois impactos financeiros diferentes.
O que é franquia?
É a participação do segurado no prejuízo nos casos em que ela se aplica.
Uma proposta mais barata pode ter:
franquia maior.
Isso pode ser adequado para alguns motoristas e ruim para outros.
Exemplo didático
Plano A:
Prêmio anual:
R$ 2.400
Franquia:
R$ 3.000
Plano B:
Prêmio anual:
R$ 2.900
Franquia:
R$ 1.800
O Plano A custa menos na contratação.
Mas em determinado dano parcial, o segurado poderá ter:
participação financeira maior.
Portanto, compare:
prêmio + franquia.
O que é indenização integral?
É a indenização prevista quando o sinistro atende aos critérios contratuais para:
perda integral do veículo.
Não significa que qualquer reparo caro automaticamente gera:
pagamento do valor total do carro.
Os critérios estão:
nas condições da apólice.
Qual valor será pago se houver perda total?
Depende da forma de contratação.
O seguro pode utilizar:
- valor de mercado referenciado;
- valor determinado;
- outra estrutura admitida.
Confira:
como o valor segurado foi definido.
A SUSEP informa que a importância segurada indicada para cada cobertura representa o limite máximo de responsabilidade da seguradora.
Terceiros e passageiros
RCF-V trata responsabilidade por danos corporais ou materiais a terceiros dentro dos limites contratados; APP é uma cobertura de acidentes pessoais de ocupantes/passageiros com capitais e eventos específicos. Os dois produtos têm natureza diferente. Verifique os limites e as regras do aplicativo em vigor na plataforma.
Essa diferença merece atenção especial para quem transporta pessoas todos os dias.
O que é RCF-V?
RCF-V é a sigla tradicionalmente usada para:
Responsabilidade Civil Facultativa de Veículos.
Em termos práticos, é uma proteção ligada à responsabilidade do segurado por determinados:
danos causados a terceiros.
Pode envolver, conforme a cobertura:
- danos materiais;
- danos corporais;
- outras garantias previstas.
Mas existe uma regra importante:
a seguradora responde somente dentro dos limites contratados.
Exemplo de responsabilidade civil
Imagine uma colisão em que o motorista seja considerado responsável e exista:
dano material em outro veículo.
Se houver cobertura aplicável:
a responsabilidade civil poderá responder dentro das condições e limites da apólice.
O fato de possuir:
seguro do próprio carro
não significa automaticamente que exista:
boa cobertura para terceiros.
São proteções diferentes.
Como escolher o limite para terceiros?
Não existe um único valor ideal para todos.
Mas é importante verificar:
o limite máximo contratado.
Compare propostas lado a lado.
Exemplo
Plano A:
Danos materiais:
R$ 50 mil
Plano B:
Danos materiais:
R$ 150 mil
Os dois podem indicar:
“cobertura para terceiros”.
Mas a proteção financeira é:
muito diferente.
O que é APP?
APP significa:
Acidentes Pessoais de Passageiros.
É uma cobertura voltada a acidentes pessoais de ocupantes dentro dos eventos, capitais e condições previstos.
Ela não deve ser confundida com:
reparo do automóvel.
APP e RCF-V são a mesma coisa?
Não.
Essa é uma das diferenças mais importantes do artigo.
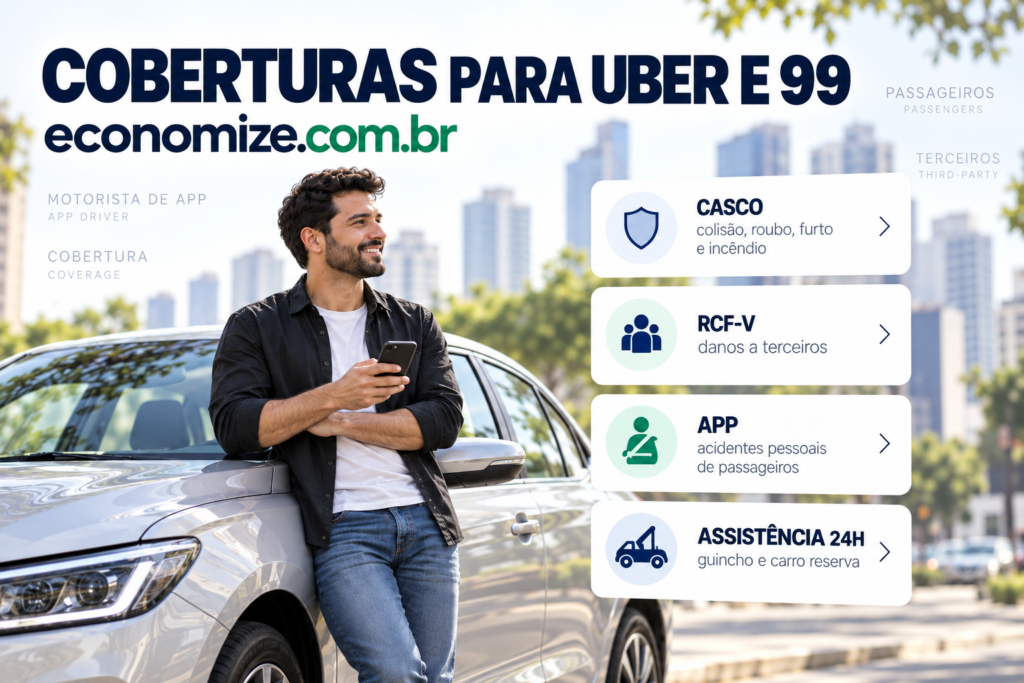
APP
Protege pessoas seguradas em:
acidentes pessoais, conforme capitais e condições contratadas.
RCF-V
Está relacionado à:
responsabilidade civil por danos causados a terceiros.
Casco
Protege:
o próprio veículo, nos riscos contratados.
Portanto:
casco ≠ RCF-V ≠ APP.
Se tenho APP, não preciso de terceiros?
Não é essa a conclusão.
As coberturas respondem a:
situações diferentes.
Não retire uma cobertura apenas porque existe:
outra de natureza distinta.
Compare sempre:
o risco que cada uma protege.
O seguro da Uber oferece APP?
Atualmente, sim.
A Uber informa que mantém uma apólice com a Chubb Seguros Brasil que oferece Seguro de Acidentes Pessoais de Passageiros para usuários, convidados e motoristas parceiros durante as viagens abrangidas.
Segundo as informações atualmente publicadas pela plataforma, a cobertura do motorista parceiro começa:
quando ele aceita a solicitação de viagem e começa a se deslocar para buscar o usuário.
Para usuários e convidados, a cobertura ocorre a partir do embarque até o encerramento da viagem.
Quais são atualmente os limites divulgados pela Uber?
Na página atual da Uber para motoristas no Brasil, são informados:
- morte acidental: R$ 100 mil;
- invalidez permanente total ou parcial por acidente: até R$ 100 mil;
- despesas médicas, hospitalares e odontológicas: até R$ 15 mil de reembolso.
Esses valores e condições podem mudar.
Por isso, consulte:
os termos vigentes da plataforma e da seguradora.
O seguro da Uber cobre meu carro?
O seguro apresentado pela Uber nessa página é:
APP.
Ou seja, possui foco em:
acidentes pessoais.
Não é a mesma coisa que uma cobertura de casco para:
- colisão do automóvel;
- roubo;
- furto;
- incêndio.
Portanto:
não presuma que o benefício da plataforma substitui seu seguro automóvel.
E a 99?
A 99 também informa atualmente que oferece:
Seguro de Acidentes Pessoais
para parceiros elegíveis e passageiros, conforme as condições do benefício.
Segundo a página atualizada pela própria plataforma, a proteção acompanha:
a corrida ou entrega ativa no aplicativo.
Quando começa e termina o seguro da 99?
A 99 informa atualmente que, para parceiros:
- a cobertura começa quando a corrida ou entrega é aceita;
- permanece durante o trajeto;
- termina quando a corrida ou entrega é finalizada no aplicativo.
A própria empresa destaca que:
deslocamentos realizados sem uma corrida ou entrega ativa não estão cobertos por esse seguro da plataforma.
Esse detalhe mostra por que:
o benefício da plataforma e a apólice particular precisam ser analisados separadamente.
Quais coberturas a 99 divulga atualmente?
Para acidentes ocorridos a partir de junho de 2025, a página atual da 99 informa coberturas como:
- morte acidental;
- invalidez permanente;
- despesas médicas, hospitalares e odontológicas;
- diárias por incapacidade temporária para parceiros elegíveis, dentro das regras estabelecidas.
A plataforma informa, por exemplo, limite de:
R$ 100 mil para morte acidental
e até:
R$ 10 mil para despesas médico-hospitalares e odontológicas, além de condições próprias para diária por incapacidade.
Como termos podem ser alterados:
confira sempre a versão vigente.
O seguro da 99 cobre o meu carro?
O produto descrito pela plataforma é:
Seguro de Acidentes Pessoais.
Ele não deve ser confundido com:
seguro de casco do automóvel.
Se você quer proteger o carro contra:
- roubo;
- furto;
- colisão;
- incêndio;
verifique:
uma apólice automóvel que contemple esses riscos e aceite o uso profissional.
Seguro do aplicativo substitui seguro particular?
Não automaticamente.
As plataformas podem oferecer proteções para:
determinados eventos e períodos.
Sua apólice própria pode oferecer:
- casco;
- terceiros;
- assistência;
- carro reserva;
- outras coberturas.
Por isso:
uma proteção não necessariamente substitui a outra.
O que acontece entre uma corrida e outra?
Essa pergunta é muito importante.
No caso da 99, a plataforma informa expressamente que seu seguro de acidentes pessoais acompanha a corrida ou entrega ativa, e que deslocamentos sem atividade ativa no aplicativo não ficam cobertos por aquele benefício.
Na Uber, o APP descrito atualmente começa para o motorista parceiro quando ele aceita uma solicitação e se desloca para buscar o usuário.
Por isso, momentos como:
- ficar parado esperando chamada;
- deslocar-se para casa;
- dirigir sem corrida aceita;
- utilizar o veículo em atividade particular;
precisam ser analisados:
separadamente em relação ao benefício de cada plataforma.
Sua apólice particular possui:
outra vigência e outras regras.
Posso contar apenas com o seguro das plataformas?
Isso depende:
do risco que você quer proteger.
Se sua preocupação também inclui:
- roubo do carro;
- colisão;
- incêndio;
- terceiros;
- assistência;
- carro reserva;
o APP oferecido pela plataforma:
não substitui essas proteções.
Assistência 24 horas importa para motorista de aplicativo?
Pode ser especialmente relevante.
O motorista pode estar:
- longe de casa;
- em outra região da cidade;
- trabalhando à noite;
- transportando passageiros.
Confira serviços como:
- guincho;
- pane mecânica;
- pane elétrica;
- chaveiro;
- troca de pneu;
- falta de combustível, quando oferecida.
Qual limite de guincho escolher?
Compare o limite de quilometragem da assistência com:
a sua área real de circulação.
Imagine que você trabalha em:
São Paulo e região metropolitana.
Um guincho com limite muito pequeno pode ser insuficiente se o veículo parar:
longe da sua residência ou oficina de preferência.
Carro reserva faz diferença para motorista de app?
Pode fazer.
Mas é necessário verificar:
as regras da cobertura.
Não presuma que o carro reserva:
- terá categoria aceita pela Uber ou 99;
- poderá ser usado profissionalmente;
- será fornecido por tempo ilimitado;
- ficará disponível em qualquer sinistro.
Pergunte especificamente:
“o veículo de substituição pode ser utilizado para atividade em aplicativo?”
Se essa possibilidade for importante para você:
peça confirmação contratual.
Carro reserva significa que nunca ficarei sem trabalhar?
Não.
Pode existir:
- limite de diárias;
- indisponibilidade;
- regras de elegibilidade;
- prazo para liberação;
- restrições de uso.
Portanto:
carro reserva reduz determinado risco, mas não elimina totalmente a possibilidade de perda de renda.
Seguro paga o que deixei de ganhar?
Não automaticamente.
Imagine:
- acidente;
- veículo na oficina;
- 20 dias sem trabalho.
A cobertura de colisão pode pagar:
o reparo do carro, conforme as condições.
Isso não significa automaticamente:
pagamento de 20 dias da sua renda média.
Perda de receita ou renda exige:
proteção própria, quando disponível.
Existe seguro de renda para motorista de aplicativo?
Existem produtos específicos no mercado.
A própria Uber, por exemplo, atualmente divulga aos motoristas parceiros elegíveis um produto opcional denominado Seguro Renda Protegida, separado do APP das viagens.
Isso reforça a distinção:
APP da plataforma ≠ seguro do carro ≠ proteção de renda.
O que muda se o carro for alugado?
O seguro precisa ser analisado dentro:
da estrutura da locação.
Leia o contrato da locadora para descobrir:
- quais proteções já existem;
- participação em sinistros;
- franquias;
- terceiros;
- assistência;
- limitações.
A SUSEP informa que também é possível existir seguro vinculado ao condutor e cita expressamente a possibilidade de contratação por motoristas de aplicativo que utilizam veículos alugados.
Não contrate cobertura duplicada sem antes entender:
o que já está incluído na locação.
Seguro pode ser vinculado ao motorista em vez do carro?
Sim, existem produtos estruturados dessa forma.
A regulamentação permite seguros vinculados ao:
condutor, além da estrutura tradicional vinculada ao veículo.
A SUSEP destaca que essa possibilidade pode ser útil, inclusive, para motoristas de aplicativo que trabalham com veículos alugados.
A oferta concreta depende:
das seguradoras disponíveis.
E se eu comecei a dirigir por aplicativo depois de contratar o seguro?
Não simplesmente continue utilizando a apólice como se nada tivesse mudado.
Procure:
seguradora ou corretor.
Explique:
“o veículo agora é utilizado profissionalmente para transporte por aplicativo”.
Peça a revisão formal da apólice.
Pode ser necessário:
- endosso;
- atualização da atividade;
- nova análise;
- alteração de prêmio;
- mudança de produto.
Posso apenas avisar verbalmente o corretor?
O ideal é que a mudança fique:
formalmente registrada na documentação do seguro.
Depois da alteração, confira:
- proposta;
- endosso;
- apólice;
- certificado, quando aplicável.
O objetivo é evitar diferença entre:
uso real e uso declarado.
A categoria em que trabalho muda o seguro?
Pode fazer parte da análise, dependendo das perguntas da seguradora e da rotina real.
Por exemplo, diferentes formas de utilização podem significar:
- quilometragens diferentes;
- horários diferentes;
- áreas de circulação diferentes.
Não existe, porém, uma regra universal dizendo que:
Uber Black custa X% a mais que UberX
ou qualquer fórmula semelhante.
A seguradora calcula:
o perfil completo.
Como comparar propostas corretamente?
Comparação que ajuda a decidir:
Peça propostas com as mesmas coberturas e limites, e então compare prêmio, franquia, assistência e aceitação do uso. Olhe a vigência e os riscos excluídos. Economizar retirando terceiros ou aumentando demais a franquia pode deslocar um prejuízo importante para o motorista.
Não compare:
Plano A completo
com:
Plano B somente roubo e furto
apenas pelo preço.
Primeiro padronize:
o que está sendo comparado.
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| Casco | Danos ao próprio veículo nos riscos contratados | Declarar uso em aplicativo |
| RCF-V | Responsabilidade por danos a terceiros | Conferir limites por evento |
| APP | Acidentes pessoais de ocupantes, se contratado | Não confundir com reparo do carro |
| Assistência | Apoio em panes e eventos previstos | Verificar guincho e acionamentos |
| Carro reserva | Veículo substituto conforme regras | Confirmar uso em aplicativo |
| Renda | Proteção específica, quando existente | Não presumir pela cobertura de casco |
Exemplo de comparação
Imagine duas propostas para o mesmo motorista e carro.
Proposta A
Prêmio:
R$ 3.000 por ano
Inclui:
- casco;
- terceiros de R$ 50 mil;
- assistência de 100 km;
- franquia de R$ 4 mil.
Proposta B
Prêmio:
R$ 3.600 por ano
Inclui:
- casco;
- terceiros de R$ 150 mil;
- assistência de 300 km;
- franquia de R$ 2.500;
- carro reserva.
Não é possível concluir apenas que:
A é melhor porque custa menos.
Também não significa que:
B é automaticamente superior.
A comparação depende:
da rotina e das prioridades do motorista.
Vale aumentar muito a franquia para baixar o preço?
Pode reduzir o prêmio em algumas propostas.
Mas faça uma pergunta prática:
“se eu bater amanhã, consigo pagar essa franquia sem comprometer meu orçamento?”
Para quem depende do veículo para trabalhar, pode existir simultaneamente:
franquia + dias sem receita.
Por isso, uma franquia excessivamente alta pode transferir:
um risco relevante para o motorista.
Vale retirar terceiros para economizar?
Considere com cuidado.
Uma colisão pode gerar:
prejuízo no veículo de outra pessoa muito maior que o valor da economia anual no seguro.
Terceiros é uma cobertura diferente do casco.
Retirá-la significa:
assumir diretamente esse risco, dentro das situações em que você seria responsável.
Qual é a melhor cobertura para Uber e 99?
Não existe uma configuração única.
O motorista pode priorizar diferentes proteções conforme:
- valor do carro;
- região;
- horas trabalhadas;
- orçamento;
- existência de financiamento;
- capacidade de assumir franquia;
- exposição a terceiros.
O objetivo é montar:
uma combinação compatível com sua rotina.
Dados para enviar na cotação
Tenha em mãos:
Veículo
- marca;
- modelo;
- ano;
- versão;
- forma de aquisição;
- acessórios.
Condutor
- idade;
- tempo de habilitação;
- histórico solicitado;
- outros condutores.
Atividade
- transporte remunerado;
- aplicativos utilizados;
- frequência;
- rotina aproximada;
- uso particular adicional.
Localização
- CEP de pernoite;
- garagem;
- regiões principais de circulação.
Coberturas desejadas
- casco;
- terceiros;
- APP;
- assistência;
- carro reserva.
Checklist antes de contratar seguro para Uber ou 99
- Declarei uso remunerado?
- Informei uso particular adicional?
- A seguradora aceitou transporte por aplicativo?
- Conferi essa informação na proposta?
- Tenho cobertura de casco?
- Roubo e furto estão incluídos?
- Colisão está incluída?
- Qual é a franquia?
- Consigo pagar essa franquia?
- Tenho responsabilidade civil?
- Qual é o limite para danos materiais?
- Qual é o limite para danos corporais?
- Tenho APP na apólice própria?
- Entendi a diferença entre APP e RCF-V?
- Verifiquei o benefício da Uber ou 99?
- Entendi quando a cobertura da plataforma começa e termina?
- Minha assistência tem guincho suficiente?
- Existe carro reserva?
- Posso usar o carro reserva em aplicativo?
- Existe proteção para perda de renda?
- Li riscos excluídos?
- Conferi todos os dados depois da emissão?
Perguntas frequentes
O seguro do aplicativo cobre meu carro?
As proteções da plataforma têm termos próprios; não presuma cobertura de casco do veículo.
Na Uber, a proteção atualmente divulgada para todas as viagens é um Seguro de Acidentes Pessoais de Passageiros com a Chubb.
A 99 também divulga Seguro de Acidentes Pessoais para corridas e entregas ativas.
Essas proteções não devem ser confundidas com:
seguro de casco do automóvel.
Uber oferece seguro para motorista?
Sim. Atualmente, a Uber informa que seu APP cobre o motorista parceiro desde a aceitação da solicitação e o deslocamento para buscar o usuário, dentro das condições do seguro.
99 oferece seguro para motorista?
Sim. A 99 informa atualmente que oferece Seguro de Acidentes Pessoais para parceiros elegíveis em corridas ou entregas ativas.
O seguro da Uber vale enquanto estou esperando corrida?
O APP descrito atualmente pela plataforma começa quando o motorista aceita uma solicitação e inicia o deslocamento para buscar o usuário.
Para períodos fora dessas condições, consulte os termos vigentes e sua apólice particular.
O seguro da 99 vale enquanto estou esperando corrida?
A 99 afirma atualmente que deslocamentos sem uma corrida ou entrega ativa não estão cobertos por seu Seguro de Acidentes Pessoais.
APP cobre o carro?
Não.
APP está relacionado:
a acidentes pessoais das pessoas protegidas.
O carro depende:
da cobertura de casco.
APP é igual a seguro para terceiros?
Não.
APP e responsabilidade civil possuem:
naturezas diferentes.
RCF-V cobre meu carro?
Não é essa a finalidade principal.
RCF-V está relacionada à responsabilidade:
por danos a terceiros.
A proteção do próprio veículo é analisada nas:
coberturas de casco.
Posso trabalhar com seguro particular comum?
Depende do que foi declarado e aceito pela seguradora.
Se a apólice foi contratada apenas para:
uso particular
e depois o carro passou a trabalhar em aplicativo, solicite:
revisão formal.
Trabalhar com Uber ou 99 aumenta o seguro?
Pode influenciar preço ou aceitação, mas:
não existe um percentual universal.
O tipo de uso é um dos fatores avaliados pelas seguradoras.
Toda seguradora aceita motorista de aplicativo?
Não necessariamente.
As seguradoras possuem critérios próprios de:
subscrição e aceitação.
Por isso, vale comparar:
mais de uma companhia.
Seguro cobre roubo enquanto estou trabalhando?
Pode cobrir se:
- roubo estiver contratado;
- o uso profissional estiver aceito;
- o evento atender às condições da apólice.
Seguro cobre colisão durante corrida?
Pode cobrir, desde que exista cobertura aplicável e a utilização do veículo esteja corretamente declarada.
Seguro cobre passageiro?
Pode existir APP em sua própria apólice e também proteção oferecida pelas plataformas, mas são contratos distintos.
Confira:
capitais + vigência + eventos + beneficiários.
Seguro cobre danos causados ao passageiro?
Depende do tipo de dano e das coberturas contratadas.
Não use APP e responsabilidade civil como:
sinônimos.
Preciso de carro reserva?
Não é obrigatório em todas as apólices.
Mas para quem depende do carro para trabalhar:
pode ser uma cobertura relevante.
Confira sempre se o veículo fornecido poderá:
ser utilizado para aplicativo.
Carro reserva pode rodar na Uber e 99?
Não presuma.
É necessário verificar:
- contrato do seguro;
- regras da locadora;
- requisitos da plataforma;
- documentação do veículo.
Seguro paga renda enquanto meu carro está na oficina?
Não automaticamente.
A proteção do carro e a proteção de renda são:
riscos diferentes.
Posso contratar seguro se o carro for alugado?
Existem alternativas para esse cenário.
A SUSEP informa que seguros vinculados ao condutor podem inclusive ser utilizados por motoristas de aplicativo que trabalham com veículos alugados.
Compare com:
as proteções que já fazem parte do contrato da locadora.
Qual é mais importante: casco, RCF-V ou APP?
Não existe uma única resposta porque cada um protege:
um risco diferente.
A análise correta é:
quais prejuízos você não consegue assumir sozinho?
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
Peça, de preferência, que todas as propostas sejam montadas com:
os mesmos limites e coberturas.
Compare:
casco → franquia → terceiros → APP → assistência → carro reserva → exclusões → preço.
E confirme expressamente:
uso remunerado em Uber, 99 ou outros aplicativos.
Para conceitos e regras gerais, consulte também a fonte oficial.
A SUSEP informa que seguros automóveis podem ser estruturados com coberturas diferentes e que o tipo de uso do veículo pode fazer parte da avaliação de risco.
Condições, disponibilidade e preço dependem:
da seguradora e da análise do risco.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base nas informações vigentes da Superintendência de Seguros Privados (SUSEP) e nas páginas atualmente disponibilizadas por Uber e 99 sobre seus seguros de acidentes pessoais.
Atualmente:
- a Uber informa APP com a Chubb para viagens realizadas pela plataforma;
- a 99 informa Seguro de Acidentes Pessoais para parceiros e passageiros em corridas e entregas abrangidas pelas condições vigentes.
Essas condições podem:
ser alteradas pelas plataformas e seguradoras.
Por isso, não presuma que um benefício oferecido pelo aplicativo equivale a:
casco + terceiros + assistência + carro reserva + renda.
Antes de contratar uma apólice própria:
declare o uso remunerado + compare coberturas equivalentes + confira franquias + analise limites de terceiros + leia os riscos excluídos.
Este conteúdo é informativo. Preços, limites, coberturas, franquias, aceitação, assistência e disponibilidade dependem da seguradora, do produto e do perfil de risco.