Ir para o conteúdo

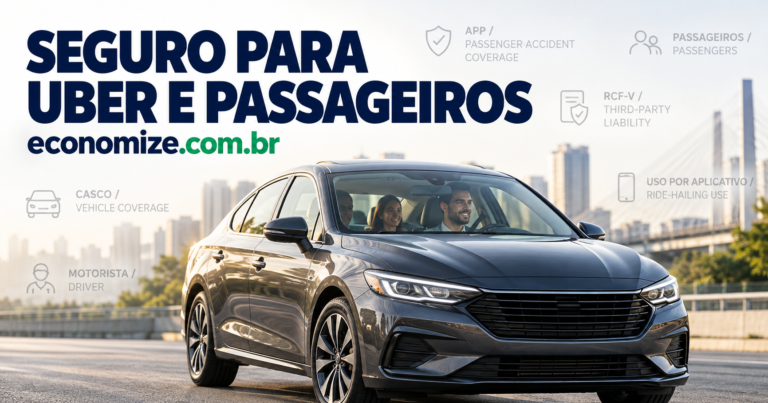
Resposta rápida: Passageiros podem ter proteção por APP e, em situações de responsabilidade civil, por coberturas próprias da apólice; limites, eventos e vigência são diferentes. Confira tanto o contrato da plataforma quanto o seguro do veículo.
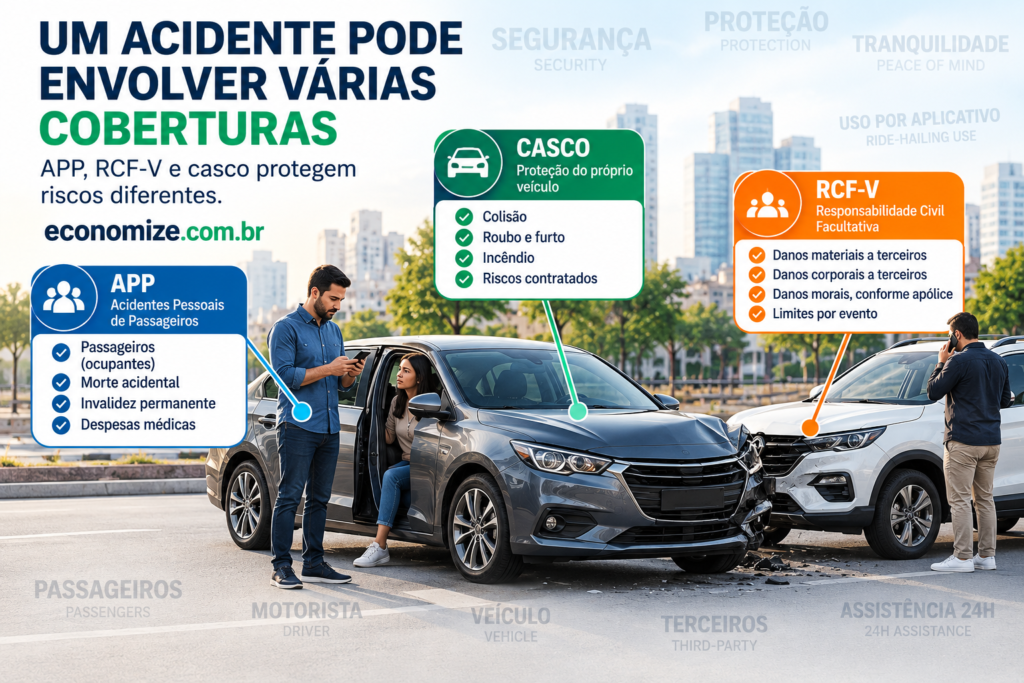
Para quem trabalha transportando pessoas, essa diferença é importante porque um acidente pode envolver ao mesmo tempo:
- o motorista;
- passageiros;
- o próprio carro;
- outro veículo;
- pedestres;
- bens de terceiros.
E uma única cobertura não responde necessariamente por:
todos esses prejuízos.
A SUSEP diferencia claramente três tipos de proteção que podem aparecer no seguro automóvel:
casco + responsabilidade civil + acidentes pessoais de passageiros.
Cada uma possui:
- finalidade própria;
- limite próprio;
- eventos cobertos;
- exclusões;
- condições de acionamento.
Por isso:
APP não é seguro do carro, RCF-V não é APP e casco não substitui proteção para terceiros.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- Seguro para Uber cobre passageiros?
- O que é APP
- Quem o APP pode proteger
- O que o APP pode indenizar
- O que é RCF-V
- Passageiro pode ser considerado terceiro?
- Diferença entre APP e RCF-V
- O que é cobertura de casco
- Seguro da Uber
- Quando a cobertura da Uber começa
- Quais limites a Uber informa atualmente
- O que acontece antes de aceitar uma corrida
- Seguro particular e seguro da plataforma
- Motorista também pode ter proteção
- Capitais por pessoa e por evento
- Como comparar apólices
- O que fazer em caso de acidente
- Perguntas frequentes
- Como avançar na cotação
Seguro para Uber cobre passageiros?
Pode haver proteção para passageiros, mas é necessário identificar:
qual seguro está sendo analisado.
Um motorista pode ter, ao mesmo tempo:
- uma apólice própria do veículo;
- APP contratado em sua apólice;
- responsabilidade civil;
- proteção oferecida pela plataforma durante determinadas viagens.
Esses contratos podem coexistir.
Mas isso não significa que:
todos respondam pelo mesmo prejuízo da mesma maneira.
O que é APP?
APP significa Acidentes Pessoais de Passageiros. Pode prever capitais para morte acidental, invalidez e despesas médicas em acidentes, conforme contrato. A Uber informa manter cobertura APP em viagens por seu aplicativo; limites, elegibilidade e acionamento devem ser consultados nas regras vigentes. Isso não significa cobertura de danos materiais no carro.
Segundo a SUSEP, o objetivo do APP é indenizar passageiros que sofram acidente pessoal enquanto são transportados em veículos de uso:
particular ou público.
A definição de acidente pessoal envolve um evento:
- externo;
- súbito;
- involuntário;
- violento;
que provoque lesão física e resulte nas consequências previstas no contrato.
Quem o APP pode proteger?
Na estrutura tradicional descrita pela SUSEP, o APP protege:
ocupantes do veículo.
A orientação atual da autarquia também esclarece que a vítima pode ser ocupante do veículo segurado, incluindo:
o próprio condutor, conforme as condições contratadas.
Portanto, não é correto interpretar APP simplesmente como:
“seguro só para quem está no banco de trás”.
A cobertura concreta depende:
da apólice.
O que o APP pode indenizar?
Dependendo do produto, podem existir capitais para eventos como:
- morte acidental;
- invalidez permanente;
- despesas médico-hospitalares.
A SUSEP explica que o pagamento fica limitado:
ao limite máximo contratado para aquela garantia.
Isso significa que possuir APP não representa:
indenização ilimitada.
Exemplo didático
Imagine um APP com capitais hipotéticos de:
Morte acidental:
R$ 100 mil por ocupante
Invalidez permanente:
até R$ 100 mil por ocupante
Despesas médicas:
até R$ 10 mil
Esses números são apenas ilustrativos.
Na contratação real, confira:
os capitais indicados na sua apólice.
APP paga danos no carro?
Não.
APP tem foco em:
acidentes pessoais.
O reparo ou indenização do próprio veículo depende:
da cobertura de casco apropriada.
Essa é uma das confusões mais frequentes.
APP paga o conserto de outro carro?
Também não é essa a finalidade.
Danos materiais causados a terceiros se relacionam:
à cobertura de responsabilidade civil, quando contratada e aplicável.
Por isso:
APP ≠ casco ≠ RCF-V.
O que cobre a responsabilidade civil?
A cobertura de responsabilidade civil facultativa pode responder por danos a terceiros pelos quais o segurado seja responsabilizado, conforme o contrato e os limites selecionados. Um passageiro pode ser terceiro para certas garantias, mas a análise depende do evento. APP não é um substituto automático de RCF-V, e vice-versa.
A SUSEP explica que a responsabilidade civil facultativa protege o interesse do segurado quando ele é responsabilizado por danos causados a terceiros e obrigado a indenizá-los, desde que sejam atendidas:
as disposições do contrato.
O que significa RCF-V?
RCF-V significa:
Responsabilidade Civil Facultativa de Veículos.
Tradicionalmente, essa proteção pode envolver:
- danos materiais;
- danos corporais;
- outras coberturas adicionais, quando contratadas.
A SUSEP informa que a importância segurada prevista para cada cobertura representa:
o limite máximo de responsabilidade da seguradora.
Passageiro é terceiro no RCF-V?
Não é adequado responder simplesmente:
“sempre sim”.
A definição e o enquadramento dependem:
- do evento;
- das condições contratuais;
- da relação entre as pessoas envolvidas;
- das coberturas contratadas.
Por isso, se a preocupação é especificamente com passageiros transportados em aplicativo, pergunte:
“em quais situações minha RCF-V responde por danos envolvendo passageiros?”
Peça que a resposta seja baseada:
nas condições da apólice.
APP e RCF-V podem atuar no mesmo acidente?
Pode haver um acidente em que existam:
diferentes interesses e coberturas envolvidas.
Imagine uma colisão com:
- motorista;
- passageiro;
- outro automóvel.
Poderiam existir questões relacionadas a:
- APP;
- responsabilidade civil;
- casco;
- seguro da outra pessoa;
- proteção oferecida pela plataforma.
Isso não significa que haverá:
pagamento duplicado automático.
Cada cobertura precisa ser analisada conforme:
o prejuízo e o contrato correspondente.
Qual é a diferença principal entre APP e RCF-V?
A forma mais simples de visualizar é:
APP
Foco:
acidentes pessoais dos ocupantes protegidos.
RCF-V
Foco:
responsabilidade do segurado por determinados danos causados a terceiros.
Casco
Foco:
prejuízos ao próprio veículo segurado nos eventos contratados.
Portanto:
pessoa ocupante → APP
responsabilidade perante terceiros → RCF-V
carro segurado → casco
como regra didática, sempre sujeita:
às condições específicas de cada contrato.
O que significa “capital segurado” no APP?
É o valor máximo previsto para determinada cobertura.
Pode existir um capital específico para:
- morte;
- invalidez;
- despesas médicas.
Além disso, o contrato pode estabelecer valores:
por pessoa e por evento.
Por isso, não basta perguntar:
“tem APP?”
Pergunte:
“qual é o capital segurado?”
O que significa “limite de responsabilidade” no RCF-V?
Também é necessário verificar quanto foi contratado.
Exemplo
Uma apólice pode oferecer:
Danos materiais:
R$ 50 mil
Danos corporais:
R$ 100 mil
Outra proposta pode oferecer:
Danos materiais:
R$ 200 mil
Danos corporais:
R$ 300 mil
Ambas podem ser anunciadas como:
“com terceiros”.
Mas os limites são muito diferentes.
Atenção
Confira proposta, condições contratuais, limites, franquias e exclusões da seguradora antes de contratar.
A existência do nome de uma cobertura não é suficiente.
Compare:
evento coberto + capital + limite + vigência + exclusões.
O seguro do carro é uma terceira camada
Para reparar ou indenizar o próprio veículo, avalie casco com colisão, roubo e furto. Confirme expressamente a aceitação de uso por aplicativo e a franquia. Também confira se existe cobertura para acidentes pessoais do motorista, que pode ser distinta da proteção do passageiro.
A SUSEP explica que coberturas de automóvel podem ser oferecidas isoladamente ou combinadas e que o seguro também pode incluir RCF e APP.
Isso permite, por exemplo, montar uma proteção com:
casco + RCF-V + APP + assistência.
Mas cada seguradora define:
os produtos que comercializa.
O casco cobre passageiros?
Não é essa sua finalidade.
Casco está relacionado:
ao veículo.
Passageiros precisam ser analisados em coberturas relacionadas:
a pessoas e responsabilidade civil.
Seguro completo significa que tenho APP?
Não necessariamente.
Mesmo uma apólice descrita comercialmente como:
“completa”
deve ser conferida.
APP pode ser:
- incluído;
- opcional;
- oferecido separadamente;
- estruturado de outra forma.
Confira:
o quadro de coberturas.
A Uber oferece seguro para passageiros?
Sim.
Atualmente, a Uber informa que todas as viagens intermediadas pela plataforma contam com uma apólice mantida junto à:
Chubb Seguros Brasil.
Essa apólice oferece Seguro de Acidentes Pessoais de Passageiros para:
- usuários;
- convidados;
- motoristas parceiros;
durante os períodos definidos pela plataforma.
Quando o APP da Uber começa para o motorista?
Segundo as condições atualmente divulgadas pela Uber, o motorista parceiro fica coberto:
a partir do momento em que aceita uma solicitação de viagem e começa a se deslocar para buscar o usuário.
Isso é importante porque existe diferença entre:
estar conectado ao aplicativo
e:
ter uma viagem aceita dentro da vigência descrita pela cobertura.
Quando começa para o passageiro?
A Uber informa atualmente que usuários e convidados ficam protegidos:
a partir do embarque
até:
o encerramento da viagem.
Portanto, para a proteção oferecida pela plataforma:
motorista e passageiro não necessariamente entram na cobertura no mesmo instante.
Quais são os limites atuais divulgados pela Uber?
Na página atual da plataforma, os capitais divulgados são:
- morte acidental: R$ 100 mil;
- invalidez permanente total ou parcial por acidente: até R$ 100 mil;
- despesas médicas, hospitalares e odontológicas: até R$ 15 mil de reembolso.
Esses valores podem ser:
alterados futuramente.
Por isso, antes de depender dessa proteção:
consulte os termos atuais.
Quem é a seguradora do APP da Uber?
Atualmente, a Uber informa que a cobertura é garantida pela:
Chubb Seguros Brasil S.A.
A própria página também apresenta:
- identificação da seguradora;
- processo SUSEP;
- canais para contato;
- orientações para comunicação de acidente.
Como acionar o seguro da Uber?
Segundo a plataforma, o acidente deve inicialmente ser:
reportado pelo aplicativo.
Depois do registro, se houver elegibilidade para cobertura, a seguradora entra em contato.
A Uber também disponibiliza os canais da Chubb para casos em que esse contato não ocorra dentro do prazo informado na página.
Por isso, em caso de sinistro:
registre corretamente o ocorrido e guarde protocolos.
O seguro da Uber cobre o carro?
O produto divulgado nessa página é:
Seguro de Acidentes Pessoais de Passageiros.
Portanto, não deve ser interpretado automaticamente como cobertura de:
- colisão do veículo;
- roubo;
- furto;
- incêndio;
- danos materiais do próprio carro.
Para isso, verifique:
sua apólice automóvel.
O seguro da Uber substitui meu APP particular?
Não é adequado concluir isso automaticamente.
Você pode ter:
APP da plataforma + APP na apólice própria.
Eles podem possuir:
- capitais diferentes;
- vigências diferentes;
- pessoas protegidas diferentes;
- condições distintas.
A comparação precisa ser feita:
contrato por contrato.
O seguro da Uber substitui RCF-V?
Não.
São coberturas com:
finalidades diferentes.
O seguro divulgado pela Uber é APP.
Já responsabilidade civil está relacionada à obrigação de indenizar terceiros em situações cobertas.
Por isso:
APP da Uber não deve ser interpretado como substituto automático da RCF-V da sua apólice.
E se o acidente acontecer antes de aceitar uma corrida?
O APP divulgado pela Uber para o motorista começa:
após aceitar a solicitação e começar o deslocamento para buscar o usuário.
Por isso, períodos como:
- ficar parado aguardando corrida;
- circular sem solicitação aceita;
- utilizar o carro para fins particulares;
não devem ser presumidos como abrangidos:
por esse benefício específico da plataforma.
Sua apólice particular deve ser analisada separadamente.
E depois que a corrida termina?
A vigência específica do APP da plataforma termina de acordo:
com as condições da viagem previstas.
Não conclua que o benefício continuará protegendo motorista ou passageiro:
fora do período estabelecido.
O motorista também está protegido?
No APP atual da Uber:
sim, durante o período definido pela plataforma.
A Uber inclui motoristas parceiros entre os protegidos.
Além disso, uma apólice própria pode conter APP abrangendo:
ocupantes e condutor, conforme o contrato.
A SUSEP confirma essa possibilidade.
Meu passageiro está protegido pelo meu APP particular?
Pode estar, se:
- APP estiver contratado;
- o veículo e a utilização estiverem dentro da cobertura;
- o evento estiver contemplado;
- forem respeitados os limites.
Confira principalmente:
uso por aplicativo declarado.
Preciso declarar que transporto passageiros por aplicativo?
Sim, a proposta deve representar:
o uso real do veículo.
Uma apólice contratada como uso exclusivamente particular não deve ser simplesmente presumida como adequada à utilização profissional.
Para motorista de aplicativo:
declare o uso remunerado.
O que acontece se eu começar a trabalhar com Uber depois de contratar?
Procure:
seguradora ou corretor.
Solicite revisão formal da apólice.
Pode ser necessário:
- endosso;
- nova análise;
- alteração de prêmio;
- mudança de produto.
O objetivo é que conste:
a atividade real.
APP possui franquia?
A estrutura de APP não deve ser confundida com a franquia típica da cobertura de casco.
Cada cobertura possui:
suas próprias regras de indenização.
Confira o contrato em vez de aplicar automaticamente:
a lógica da franquia do reparo do carro ao APP.
RCF-V possui franquia?
Pode depender:
do produto e das condições contratuais.
Não presuma que as regras de franquia sejam iguais às da cobertura de casco.
Confira:
cada garantia separadamente.
RCF-V cobre danos materiais ao passageiro?
Depende:
das coberturas e do evento.
Objetos pessoais, bagagem e outros bens não devem ser presumidos como automaticamente protegidos.
Pergunte especificamente:
quais danos a passageiros são abrangidos pela RCF contratada.
APP cobre bagagem do passageiro?
Não é essa sua finalidade.
APP trata:
acidentes pessoais.
Bagagem e objetos são:
danos patrimoniais.
Precisam ser avaliados em outras coberturas ou relações jurídicas aplicáveis.
APP cobre celular quebrado no acidente?
Não por ser APP.
Novamente:
APP protege pessoas, não bens materiais.
Se o passageiro precisar de atendimento médico, qual seguro acionar?
Não existe resposta universal sem conhecer:
- o acidente;
- a plataforma;
- a apólice;
- as coberturas;
- os responsáveis.
Pode existir APP da plataforma e/ou APP próprio.
Em caso de acidente:
registre o evento e comunique as seguradoras potencialmente envolvidas pelos canais adequados.
Três verificações antes de rodar
Leia os termos vigentes da plataforma, consulte o quadro de coberturas da apólice e confirme os capitais segurados por pessoa e por evento. Guarde os canais de aviso de sinistro e procure orientação sobre qual seguradora deve receber cada comunicação.
As três verificações podem ser organizadas assim:
1. Plataforma
Verifique:
- quem está protegido;
- quando começa a cobertura;
- quando termina;
- quais capitais existem;
- quem é a seguradora;
- como comunicar acidente.
2. Apólice própria
Confira:
- casco;
- APP;
- RCF-V;
- assistência;
- limites;
- exclusões.
3. Uso profissional
Confirme:
que transporte por aplicativo está corretamente declarado e aceito.
Como comparar APP entre duas propostas?
Não compare apenas:
“tem APP”.
Monte uma tabela.
| Item | Proposta A | Proposta B |
|---|---|---|
| Morte acidental | Conferir | Conferir |
| Invalidez permanente | Conferir | Conferir |
| Despesas médicas | Conferir | Conferir |
| Limite por pessoa | Conferir | Conferir |
| Limite por evento | Conferir | Conferir |
| Condutor incluído | Confirmar | Confirmar |
| Uso em aplicativo | Confirmar | Confirmar |
Isso permite avaliar:
a proteção real.
Como comparar RCF-V?
Faça o mesmo.
| Item | Proposta A | Proposta B |
|---|---|---|
| Danos materiais | Conferir | Conferir |
| Danos corporais | Conferir | Conferir |
| Danos morais | Conferir | Conferir |
| Passageiros | Ver regra | Ver regra |
| Limite máximo | Conferir | Conferir |
| Uso em aplicativo | Confirmar | Confirmar |
Uma proposta com limite maior pode custar:
um pouco mais, mas oferece uma estrutura financeira diferente.
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| Casco | Danos ao próprio veículo nos riscos contratados | Declarar uso em aplicativo |
| RCF-V | Responsabilidade por danos a terceiros | Conferir limites por evento |
| APP | Acidentes pessoais de ocupantes, se contratado | Não confundir com reparo do carro |
| APP da plataforma | Pessoas nos períodos definidos pelo aplicativo | Conferir início, término e capitais |
Exemplo prático
Imagine um acidente durante uma corrida.
O carro do motorista sofre:
R$ 15 mil em danos.
Um passageiro sofre:
lesão física.
Outro veículo sofre:
R$ 20 mil em danos.
Nesse único evento podem existir questões relacionadas a:
Veículo do motorista
Possível análise de:
casco.
Passageiro
Possível análise de:
APP e outras coberturas aplicáveis.
Outro veículo
Possível análise de:
responsabilidade civil.
Isso mostra por que não existe:
uma única cobertura que automaticamente resolve todo acidente.
O seguro mais barato pode ter APP menor?
Pode.
Duas apólices podem apresentar:
preços diferentes e capitais diferentes.
Não escolha apenas:
pelo prêmio total.
Compare:
- casco;
- franquia;
- APP;
- RCF-V;
- assistência;
- limites.
Vale aumentar APP?
Depende:
das opções oferecidas e das necessidades do motorista.
A decisão deve considerar:
- quantidade de passageiros transportados;
- rotina;
- limites já existentes;
- proteção da plataforma;
- orçamento.
Não existe um capital universal adequado:
para todos.
Vale aumentar RCF-V?
Também depende da capacidade de assumir riscos.
Danos causados a terceiros podem ser:
elevados.
Por isso, vale comparar quanto custa aumentar:
os limites de responsabilidade civil.
Às vezes, uma diferença relativamente pequena no prêmio pode representar:
limite significativamente maior.
Isso precisa ser verificado em cotações reais.
Seguro para Uber precisa ter APP?
Produtos e exigências podem variar.
Mas APP é uma cobertura diretamente relacionada:
a acidentes pessoais dos ocupantes.
Para quem transporta passageiros profissionalmente, merece atenção específica na comparação.
Seguro para Uber precisa ter RCF-V?
Também depende da estrutura do produto.
Mas danos a terceiros representam:
risco diferente do dano ao próprio veículo.
Por isso, não trate uma apólice somente de casco como se ela também cobrisse automaticamente:
responsabilidade perante outras pessoas.
Checklist antes de contratar
- Informei uso por aplicativo?
- O uso remunerado foi aceito?
- Tenho cobertura de casco?
- Tenho colisão?
- Tenho roubo e furto?
- Qual é a franquia?
- Tenho RCF-V?
- Qual é o limite de danos materiais?
- Qual é o limite de danos corporais?
- Existe cobertura de danos morais?
- Tenho APP?
- Qual é o capital de morte?
- Qual é o capital para invalidez?
- Existem despesas médicas?
- O motorista está incluído?
- Os passageiros estão incluídos?
- Sei quando o APP da plataforma começa?
- Sei quando termina?
- Sei quem é a seguradora?
- Guardei os canais para comunicar sinistro?
- Li riscos excluídos?
- Comparei propostas equivalentes?
Perguntas frequentes
APP paga o conserto do carro?
Não. APP trata acidentes pessoais cobertos; o veículo precisa de cobertura apropriada.
APP cobre passageiros da Uber?
Pode haver APP tanto na apólice particular quanto no seguro oferecido pela plataforma.
Atualmente, a Uber informa APP para usuários, convidados e motoristas parceiros nas viagens abrangidas.
APP cobre o motorista?
Pode.
A SUSEP informa que APP pode proteger ocupantes do veículo, incluindo o condutor, conforme as condições contratadas.
A Uber também inclui atualmente motoristas parceiros no APP das viagens.
APP cobre morte?
Pode prever capital para morte acidental.
Confira:
o limite contratado.
APP cobre invalidez?
Pode existir cobertura para invalidez permanente total ou parcial decorrente de acidente, conforme o contrato.
APP cobre hospital?
Pode prever despesas médico-hospitalares dentro:
do capital e das regras da cobertura.
APP cobre danos no celular?
Não é essa sua finalidade.
APP protege:
pessoas, não objetos.
RCF-V cobre passageiros?
Pode haver situações em que a responsabilidade civil seja relevante para danos envolvendo passageiros, mas o enquadramento depende do evento e das condições contratadas.
Não trate passageiro como terceiro automaticamente:
em qualquer circunstância.
RCF-V cobre outro carro?
Pode responder por danos materiais a terceiros quando:
- houver responsabilidade do segurado;
- o evento estiver coberto;
- forem cumpridas as condições;
- houver limite disponível.
RCF-V cobre meu carro?
Não.
A proteção do próprio carro é:
casco.
Posso ter APP e RCF-V ao mesmo tempo?
Sim.
São proteções:
diferentes e complementares em determinados cenários.
O seguro da Uber é APP?
Sim. Atualmente, a Uber informa manter Seguro de Acidentes Pessoais de Passageiros com a Chubb Seguros Brasil para as viagens abrangidas.
Quanto o seguro da Uber paga?
Atualmente, a Uber divulga:
- R$ 100 mil para morte acidental;
- até R$ 100 mil para invalidez permanente;
- até R$ 15 mil para despesas médicas, hospitalares e odontológicas.
Consulte sempre os valores vigentes.
O seguro da Uber cobre roubo do meu carro?
O APP divulgado pela plataforma não é cobertura de:
casco contra roubo.
O seguro da Uber cobre colisão do carro?
Não confunda APP com:
seguro de colisão do veículo.
Para o próprio carro, confira sua apólice automóvel.
O seguro da Uber vale antes de aceitar uma viagem?
A plataforma informa atualmente que o APP do motorista começa quando ele aceita uma solicitação e começa a se deslocar para buscar o usuário.
Passageiro sem conta própria na Uber está protegido?
A Uber informa que sua apólice inclui:
usuários e seus convidados, durante o período abrangido.
Tenho APP da Uber. Preciso contratar APP no seguro particular?
Não há resposta universal.
As duas coberturas podem ter:
- vigências diferentes;
- limites diferentes;
- condições diferentes.
Compare antes de decidir retirar ou incluir qualquer garantia.
Tenho APP. Ainda preciso de terceiros?
APP e responsabilidade civil atendem:
riscos diferentes.
Uma não deve ser tratada automaticamente como substituta da outra.
Tenho seguro completo. Meus passageiros estão protegidos?
Só é possível responder verificando:
quais coberturas efetivamente constam na apólice.
“Completo” não é suficiente.
Procure especificamente:
APP + RCF-V + capitais e limites.
O que fazer em caso de acidente com passageiro?
Primeiro, cuide das necessidades emergenciais e siga os procedimentos adequados ao acidente.
Depois:
- registre as informações do evento;
- informe a plataforma, quando aplicável;
- comunique sua seguradora;
- guarde protocolos;
- siga as orientações de cada seguradora envolvida.
No caso do APP atualmente oferecido pela Uber, a plataforma orienta que o acidente seja reportado pelo aplicativo para iniciar o procedimento com a Chubb.
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
Para comparar adequadamente, peça uma tabela com:
casco → franquia → RCF-V → danos materiais → danos corporais → APP → capitais por ocupante → assistência → preço.
Confirme também:
uso profissional para transporte por aplicativo.
Para conceitos relacionados ao seguro oferecido pela plataforma, consulte também a fonte oficial.
A SUSEP confirma que o seguro automóvel pode ser conjugado com responsabilidade civil e APP, e que cada cobertura possui finalidade e limites próprios.
Condições, disponibilidade e preço dependem:
da seguradora, do produto e da análise do risco.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base nas informações vigentes da Superintendência de Seguros Privados (SUSEP) e nas condições atualmente divulgadas pela Uber para seu Seguro de Acidentes Pessoais de Passageiros.
A SUSEP define:
APP como proteção voltada a acidentes pessoais de passageiros/ocupantes e:
RCF como proteção do interesse do segurado quando este é responsabilizado por determinados danos causados a terceiros.
Atualmente, a Uber informa que mantém com a Chubb uma apólice APP para usuários, convidados e motoristas parceiros durante as viagens dentro dos períodos definidos pela plataforma.
Essas condições podem mudar.
Por isso, antes de trabalhar:
confira os termos atuais da plataforma + declare o uso profissional no seu seguro + verifique casco, RCF-V e APP separadamente.
Não presuma que:
APP cobre o carro
ou que:
seguro do carro cobre automaticamente passageiros e responsabilidade civil.
Cada proteção responde:
a riscos diferentes.
Este conteúdo é informativo. Coberturas, capitais, limites, franquias, critérios de aceitação e disponibilidade dependem da seguradora e do contrato.