Ir para o conteúdo


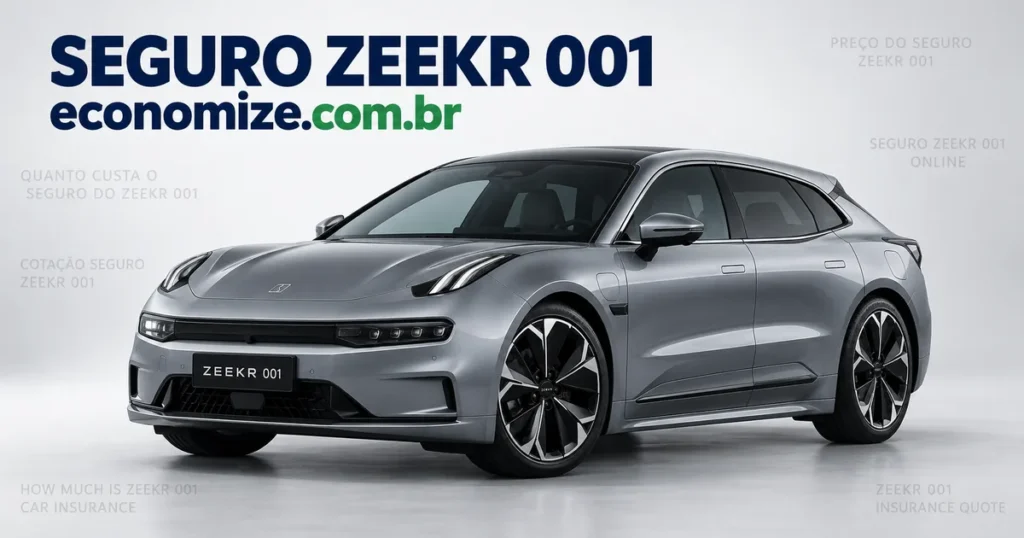
Carroceria incomum pede olhar atento na apólice. O Zeekr 001 é uma shooting brake, isto é, uma perua esportiva totalmente elétrica de perfil premium, com vidros amplos, conjunto ótico de custo elevado e peças majoritariamente importadas. Nada disso impede a contratação de um seguro completo, mas muda o que vale a pena priorizar no pacote.
Neste guia você vê quais coberturas ganham importância nesse tipo de veículo, o que entra no cálculo do preço e como comparar propostas sem se perder nos detalhes.
Resumo rápido
- Vidros amplos e conjunto ótico de custo elevado tornam a cobertura desses itens um complemento bem-vindo.
- Peças majoritariamente importadas podem alongar o prazo de reposição em caso de sinistro.
- Roubo e furto, colisão, incêndio, perda total, alagamento e assistência formam a base do pacote.
- A franquia tende a ser proporcional ao valor do veículo em modelos de preço mais alto.
- O reparo exige oficina credenciada com equipe especializada em alta voltagem.
- O perfil de aceitação para elétricos premium varia entre as companhias.
Coberturas que merecem prioridade
Um pacote completo cobre bem mais do que a colisão. Vale conhecer cada item antes de montar a apólice.
| Cobertura | O que resolve |
|---|---|
| Roubo e furto | Indenização conforme as regras previstas na apólice |
| Colisão e capotagem | Danos por batidas, abalroamento e tombamento |
| Incêndio | Fogo e explosão que atinjam o veículo |
| Perda total | Casos em que o custo do reparo supera o limite definido em contrato |
| Alagamento e fenômenos naturais | Enchente, granizo, vendaval e queda de árvore, quando contratados |
| Danos materiais e corporais a terceiros | Prejuízos causados a outras pessoas e a outros veículos |
| Vidros, faróis, lanternas e retrovisores | Reparo ou troca desses componentes, com franquia própria |
| Assistência 24 horas com guincho | Socorro, chaveiro, pane e reboque em prancha |
| Carro reserva | Veículo substituto por prazo definido em contrato |
Em um carro com superfície envidraçada generosa e faróis de tecnologia avançada, a cobertura de vidros e conjunto ótico costuma ser o complemento que mais se paga em tranquilidade. São componentes expostos ao trânsito, a obras na via e a intempéries, e a substituição envolve calibração de sensores em muitos casos.
Por que a carroceria e a origem das peças importam
A shooting brake une o porte de uma perua ao desenho baixo de um cupê. Isso rende um veículo elegante e espaçoso, mas com particularidades práticas na hora do reparo.
Prazo de reposição
Como a maior parte dos componentes chega importada, o prazo de reposição pode ser maior que o de um carro popular produzido no país. Esse ponto tem duas consequências diretas na apólice: o carro reserva passa a ser um item de avaliação séria e a quilometragem de guincho ganha peso, porque o encaminhamento pode ser para uma oficina mais distante.
Altura do veículo e reboque
Carros de perfil baixo pedem transporte em prancha. Confirme se a assistência contratada prevê essa condição e se ela está escrita na apólice, não apenas mencionada em conversa. Em elétricos, o reboque em prancha é a forma indicada de transporte, o que torna esse item ainda mais relevante.
Oficina credenciada em alta voltagem
Por ser um veículo elétrico, o reparo exige mão de obra especializada em sistemas de alta voltagem e ferramental próprio. A rede habilitada varia entre seguradoras, e essa diferença aparece no prazo de atendimento. Pergunte quais oficinas atendem o modelo na sua região antes de fechar a apólice.
Bateria de tração
É o componente mais caro do veículo, e as condições que se aplicam a ele mudam conforme a seguradora. A única fonte confiável é o texto do contrato. Peça as condições gerais, leia o trecho correspondente e guarde o documento para consulta futura, em vez de trabalhar com suposições.
Quanto custa o seguro do Zeekr 001
A resposta depende do conjunto, e não de um único fator. O cálculo reúne:
- Ano e versão: valor de referência para indenização e estimativa de custo de reparo.
- CEP de residência: o dado de maior peso na leitura de risco, seguido pela cidade de circulação.
- Perfil de quem dirige: idade, tempo de habilitação e histórico do condutor principal.
- Uso declarado: particular, profissional ou remunerado, incluindo aplicativo e entregas.
- Local de estacionamento: garagem fechada, vaga coberta no trabalho ou rua.
- Histórico do segurado: tempo sem sinistros e comportamento em apólices anteriores.
- Franquia: em veículos de maior valor, tende a ser proporcional ao preço do carro.
Vale insistir no ponto da franquia. Como ela acompanha o valor do bem, a parcela sob sua responsabilidade em um sinistro parcial é maior que a de um modelo de entrada. Duas propostas com totais semelhantes podem ter franquias bastante distintas, e essa diferença aparece justamente no momento em que você precisa acionar o seguro.
Sobre uso remunerado, a regra é a mesma para qualquer veículo: transporte por aplicativo, entregas e frete precisam ser declarados na contratação. A omissão pode levar à negativa de indenização, e nenhum ganho inicial compensa esse risco.

Como comparar e ajustar o custo sem perder cobertura
Comparar bem exige padronizar. Peça cotações com o mesmo conjunto de coberturas e só então analise as diferenças. Uma proposta mais leve pode ser apenas uma proposta mais incompleta.
- Verifique se todas incluem os mesmos itens ou se alguma retirou uma cobertura.
- Compare a franquia de colisão e a regra específica para vidros e faróis.
- Confira o critério de indenização em perda total e em roubo.
- Avalie os limites de danos a terceiros e a possibilidade de ampliá-los.
- Cheque a rede de oficinas habilitadas em alta voltagem próxima de você.
- Observe o prazo de carro reserva e a quilometragem do guincho.
- Leia as regras para condutores eventuais e para uso remunerado.
Vale lembrar que o perfil de aceitação para elétricos premium varia entre as companhias. Cada uma define o próprio apetite conforme a região, o ano do veículo e o histórico do condutor, e é isso que faz uma mesma pessoa receber condições diferentes de empresas diferentes. Para ver as opções aplicadas ao seu caso, siga para a cotação de seguro para o Zeekr 001.
Para equilibrar o custo, ajuste o que está ao seu alcance: informe a guarda do veículo corretamente, mantenha o perfil de condutores fiel à realidade, escolha uma franquia compatível com a sua reserva financeira e contrate os serviços que você de fato usaria no dia a dia.
Perguntas frequentes sobre o seguro do Zeekr 001
O que é uma shooting brake e por que isso importa no seguro?
É uma perua esportiva, que une o espaço de uma station wagon ao desenho baixo de um cupê. Para o seguro, o que importa são as consequências práticas: superfície envidraçada ampla, conjunto ótico de custo elevado e altura reduzida, que pede reboque em prancha na assistência contratada.
A cobertura de vidros e faróis vale a pena nesse modelo?
Costuma ser um complemento bem-vindo. Vidros, faróis, lanternas e retrovisores são componentes expostos e de reposição sensível, e a substituição pode envolver calibração de sensores. Essa cobertura tem franquia própria, normalmente menor que a de colisão, e resolve situações comuns do dia a dia.
Quanto custa o seguro do Zeekr 001?
Não há um valor único, porque o cálculo é individual. Ele parte do ano e da versão, passa pelo CEP de residência, pelo perfil de quem dirige, pelo uso declarado, pelo local de estacionamento e pelo histórico do segurado, e termina no pacote de coberturas e na franquia escolhida.
O prazo de reposição de peças importadas afeta a apólice?
Afeta indiretamente. Ele não muda as coberturas, mas influencia o tempo em que o carro pode ficar parado após um sinistro. Por isso o carro reserva e a quilometragem de guincho merecem atenção especial na comparação entre propostas para veículos com componentes importados.
Todas as seguradoras trabalham com elétricos premium?
O perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Cotar em mais de uma empresa é o caminho para descobrir quais delas apresentam condições adequadas ao seu caso, em vez de partir de suposições.
Alagamento e fenômenos naturais estão cobertos?
É uma cobertura contratável na maior parte dos planos, abrangendo enchente, granizo, vendaval e queda de árvore, com limites definidos em contrato. Em regiões sujeitas a chuvas intensas, confirme se o item aparece na proposta recebida antes de assinar a apólice.
Posso comparar sem sair de casa?
Pode. A cotação é online do começo ao fim: você informa os dados do veículo e do perfil, recebe propostas para comparar e conta com apoio de corretor durante a análise. Os documentos são enviados de forma digital e as condições ficam disponíveis para leitura antes da assinatura.
Converse e receba sua cotação
Um carro de carroceria incomum merece uma apólice montada com atenção aos detalhes. Na Economize ON, propostas de várias seguradoras parceiras entram na mesma comparação, com preço, franquia, coberturas e benefícios organizados. Faça sua cotação de seguro auto online e receba condições personalizadas.

Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/14
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178