Ir para o conteúdo


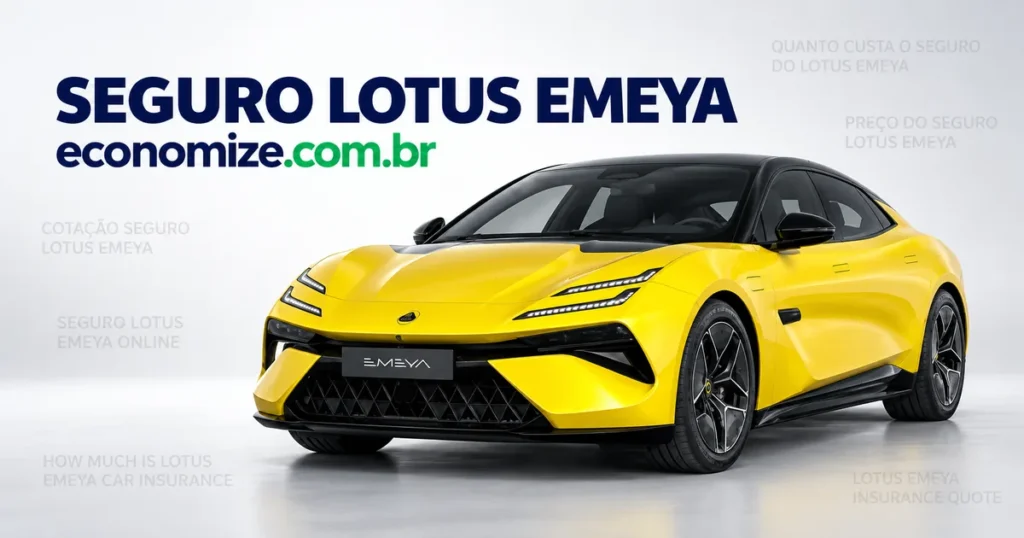
O seguro do Lotus Emeya não tem um valor fixo. Ele é montado a partir da versão e do ano, do CEP, do perfil de quem dirige, do local de guarda, do uso do carro e das coberturas escolhidas. A diferença, aqui, é que um GT elétrico de alto valor viaja: a apólice precisa acompanhar a estrada, não só o endereço do documento.
Abaixo você encontra o que muda nessa categoria, quais itens costumam pesar mais na hora de comparar e as perguntas que valem ser feitas antes de assinar.
Resumo rápido
- O Emeya é um GT: rodovia, viagem e uso em regiões diferentes fazem parte da rotina e devem ser declarados.
- Raio de atendimento da assistência 24 horas é um item de comparação, não um detalhe.
- Um sedã rebaixado costuma exigir reboque em prancha, condição que precisa constar em contrato.
- Peças importadas influenciam o prazo de reposição e tornam o carro reserva uma cobertura funcional.
- A franquia acompanha o valor de mercado do veículo.
- A cobertura do conjunto de baterias varia entre seguradoras e deve ser conferida na apólice.
Um GT viaja, e a apólice precisa saber disso
Grand tourer é um conceito antes de ser uma categoria: um carro pensado para cobrir distâncias com conforto e desempenho. Quem compra um Emeya normalmente usa o veículo em trechos longos, entre cidades e estados. Isso desloca o centro da conversa sobre seguro.
Raio de atendimento e socorro fora de casa
A assistência 24 horas costuma ter um limite de quilometragem para guincho e um alcance geográfico definido. Em um carro de cidade, esse limite raramente é testado. Em um GT, ele é. Pergunte qual é a distância prevista, o que acontece quando o carro precisa voltar para a região de origem e como funciona o atendimento em rodovia.
Carro reserva enquanto o Emeya está parado
Se o veículo sofre um dano longe de casa, o carro reserva deixa de ser conveniência e vira solução de logística. Verifique o prazo previsto, a categoria oferecida e se o benefício vale quando a retirada ocorre em outra cidade.
Guincho compatível com carro rebaixado
Altura livre do solo baixa e conjunto aerodinâmico exposto limitam o reboque convencional. A remoção em prancha, com apoio nos pontos corretos, é a forma segura de retirar o carro. Confirme que a condição está descrita no contrato, e não apenas prometida no atendimento.
Coberturas mais procuradas nessa faixa
O pacote comum para um sedã elétrico de alto valor costuma reunir:
- Roubo e furto, com indenização conforme as regras da apólice.
- Colisão, capotagem e abalroamento, cobrindo danos causados por acidente.
- Incêndio, explosão e perda total, com critério de indenização descrito nas condições gerais.
- Alagamento e fenômenos naturais, contratáveis e especialmente úteis em regiões sujeitas a chuvas fortes.
- Danos materiais e corporais a terceiros, geralmente com limite ampliado nessa categoria.
- Vidros, faróis, lanternas e retrovisores, itens de acabamento com reposição importada.
- Assistência 24 horas e carro reserva, com atenção ao raio e ao prazo contratados.
Nem tudo precisa entrar. O bom pacote é o que cobre o que você realmente usaria, com franquia que caiba na sua reserva e limites coerentes com o valor do carro.
O que entra no cálculo do seguro do Lotus Emeya
A companhia constrói um retrato de risco com três blocos de informação: o veículo, quem dirige e o ambiente em que o carro circula. Cada dado declarado muda esse retrato.
Versão, ano e valor de referência
Definem a base de indenização e a estimativa de custo de reparo. Configurações com mais eletrônica embarcada elevam essa estimativa, porque uma batida leve pode envolver sensores, câmeras e módulos ligados à assistência à condução.
Condutores, idade e histórico
Tempo de habilitação, faixa etária e histórico de sinistros do condutor principal têm efeito direto no resultado. Se mais de uma pessoa dirige com frequência, informe. Declaração imprecisa é verificada na regulação de um sinistro e pode custar caro.
Local de guarda e região de circulação
Garagem fechada com controle de acesso é lida de forma diferente de vaga aberta. Some a isso a cidade onde o carro circula na maior parte do tempo e a frequência das viagens. Se existe um segundo endereço de guarda, ele também deve ser informado.
Uso do veículo
Uso particular eventual, uso diário e qualquer atividade remunerada são analisados de formas diferentes. Locação, participação em eventos com contrapartida financeira e transporte com pagamento envolvido precisam ser declarados. Omitir esse dado pode levar à negativa de indenização.
Franquia proporcional ao valor de mercado
Em carros dessa faixa, a franquia acompanha o valor do veículo. Você escolhe o patamar dentro das opções apresentadas, sabendo que uma franquia maior alivia a apólice e aumenta sua participação no reparo, enquanto uma menor faz o caminho inverso.
Importado de alto valor: peças, oficina e prazo
Painéis de carroceria, conjunto ótico, itens de suspensão e módulos eletrônicos do Emeya são importados. Quando uma peça precisa ser encomendada, o carro aguarda a chegada, e esse tempo aparece justamente no pior momento. Trate o assunto antes de assinar: pergunte como a seguradora encaminha reparos do modelo e qual estrutura credenciada atende o veículo na sua região.
O reparo também exige mão de obra treinada em alta performance e em sistemas de alta voltagem. São competências que nem toda oficina reúne. Saber com antecedência quem faria o serviço evita frustração e ajuda a comparar propostas por algo mais concreto do que a parcela.
Bateria e sistema elétrico
O conjunto de baterias é o componente de maior valor em um elétrico e recebe tratamento próprio em cada contrato. A regra varia entre seguradoras: leia a cláusula, peça o texto por escrito e confirme como o item é tratado em colisão, incêndio e alagamento. Vale também perguntar como a apólice enxerga o carregador instalado na garagem, tema que costuma ser tratado fora do seguro do veículo.
Como comparar propostas e equilibrar o custo
Compare cotações com o mesmo conjunto de coberturas, sempre. Depois, olhe para os pontos que realmente diferenciam:
- O limite de danos materiais e corporais a terceiros em cada proposta.
- A franquia de colisão e a regra específica de vidros e conjunto ótico.
- O critério de indenização em perda total e roubo.
- O raio de atendimento, a quilometragem do guincho e o tipo de reboque previsto.
- O prazo e a categoria do carro reserva.
- As oficinas credenciadas que atendem o modelo e onde ficam.
- As regras para condutores eventuais e para uso remunerado.
Depois disso, ajuste o que está sob seu controle: declaração precisa do perfil, guarda informada corretamente, franquia compatível com sua reserva e serviços escolhidos pelo uso real. Com o quadro montado, siga para a cotação de seguro para o Lotus Emeya e compare as condições disponíveis.
Perguntas frequentes sobre o seguro do Lotus Emeya
A apólice acompanha o Emeya em viagens longas?
Acompanha, desde que o raio de atendimento contratado seja compatível com o seu uso. Em um GT, o carro roda fora da cidade de registro com frequência, e a assistência precisa prever socorro e reboque a distâncias maiores. Confirme esse limite na proposta e pergunte o que acontece quando o veículo precisa ser removido para outro estado.
Que tipo de guincho um sedã rebaixado exige?
O ideal é a remoção em prancha, com pontos de içamento adequados, porque a altura livre do solo reduzida limita o uso de reboque convencional. Peça que essa condição esteja descrita em contrato. Assim, o pedido de socorro já sai com o equipamento certo e o carro não sofre danos durante a retirada.
A bateria do Emeya entra na cobertura?
A condição varia entre seguradoras e precisa ser lida nas cláusulas da apólice. Alguns contratos descrevem o conjunto de baterias em detalhe, outros remetem às regras da rede autorizada. Não presuma nada: peça o trecho por escrito e verifique como o componente é tratado em colisão, incêndio e alagamento.
O CEP de registro é o único endereço que importa?
Não. O endereço onde o carro passa a noite continua sendo um dado de grande peso, mas o uso real também conta. Se o veículo circula com frequência em outras regiões ou fica guardado em um segundo endereço parte do tempo, informe isso na contratação para que a análise reflita a rotina verdadeira.
Por que o prazo de reposição de peças é discutido antes da assinatura?
Porque o Emeya é um importado e boa parte dos componentes precisa ser encomendada fora do país. Isso influencia o tempo em que o carro fica parado depois de um sinistro. Quando esse ponto é tratado antes, o carro reserva e o prazo previsto no contrato entram na conversa com o peso que merecem.
Vale ampliar o limite de danos a terceiros?
Em veículos de alto valor é comum dimensionar danos materiais e corporais a terceiros acima do padrão. Um acidente pode envolver outro carro caro ou gerar despesas com pessoas, e o limite contratado é o que define até onde a seguradora responde. Compare esse número entre as propostas antes de olhar o total.
Próximo passo
Reúna os dados do carro e dos condutores e peça sua cotação de seguro auto online na Economize ON. Você recebe propostas de seguradoras parceiras com franquia, coberturas, benefícios e preço lado a lado, e conta com um corretor para ler as condições antes de decidir.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178