Ir para o conteúdo


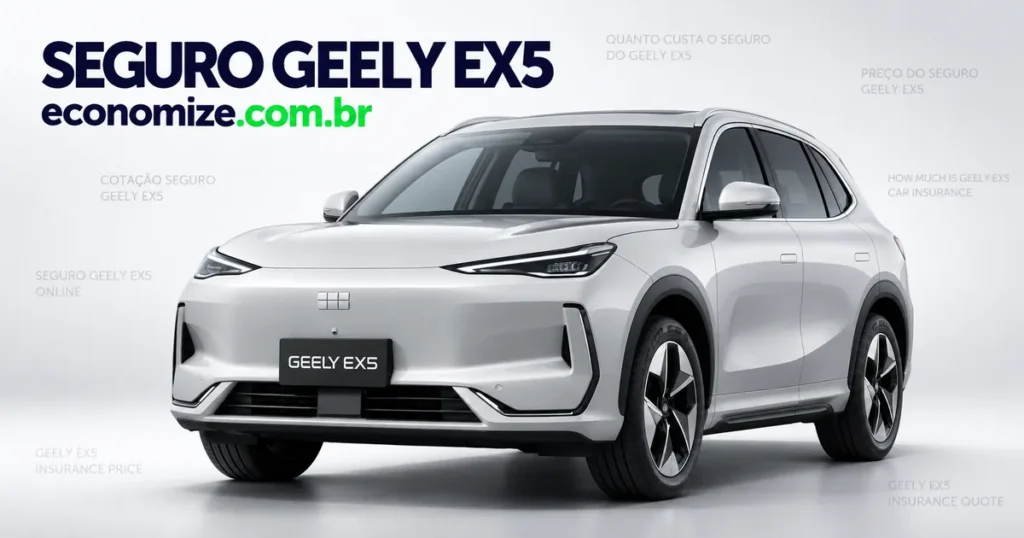
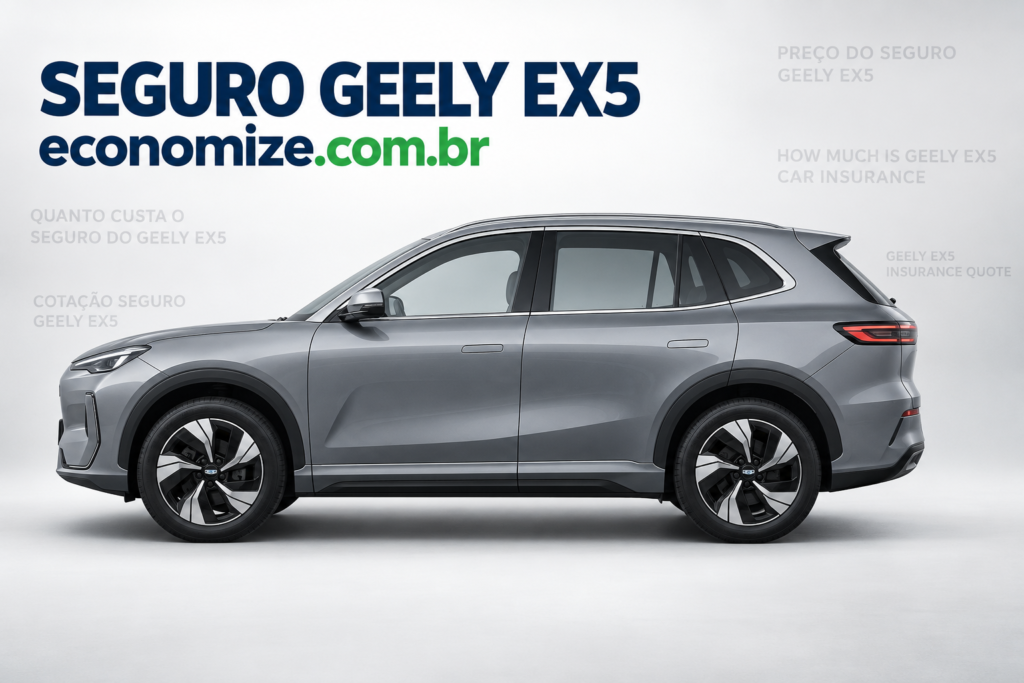
Um SUV médio totalmente elétrico reúne dois pontos para o seguro que a seguradora observa de perto: o porte do veículo e o seu valor de mercado. No Geely EX5, isso aparece principalmente na franquia, que costuma ser proporcional ao valor do carro, e na leitura de risco de roubo de SUVs, que muda bastante conforme a região do CEP informado.
Nesse contexto, o seguro precisa considerar tanto as características do veículo quanto o perfil de utilização informado na cotação.
Abaixo você encontra o que entra nesse cálculo, o que a apólice cobre, quais são as particularidades de atendimento de um elétrico e como comparar propostas sem se perder em detalhes.
Resumo rápido
- Porte e valor de mercado são o ponto de partida da análise em um SUV médio elétrico.
- A franquia costuma ser proporcional ao valor do veículo, então ela pesa mais em carros de ticket mais alto.
- A leitura de risco de roubo de SUVs varia conforme a região, e o CEP informado é decisivo.
- A bateria concentra boa parte do valor do carro e a cobertura desse item não é igual em todas as seguradoras.
- O atendimento tem detalhes próprios: guincho com prancha, oficinas para alta voltagem e prazo de reposição de peças.
- Versão, ano, condutores, tipo de uso e local de pernoite completam o quadro.
Porte e valor de mercado: por onde a análise começa
Antes de olhar para o condutor, a seguradora olha para o carro. Um SUV médio ocupa uma faixa de mercado com características bem definidas: estrutura maior, peças de reposição mais caras que as de um compacto e valor de referência mais alto para indenização. Esses três elementos aparecem no cálculo desde a primeira tela da cotação.
Franquia proporcional ao valor do veículo
Na maior parte dos contratos, a franquia de colisão é calculada com base no valor do carro. Isso significa que, em um SUV médio, o montante que fica sob sua responsabilidade em um sinistro parcial tende a ser mais expressivo do que em um modelo de entrada. Não é um problema, é uma informação para planejar: escolha uma franquia que caiba na sua reserva financeira, e não apenas a que deixa a parcela mais leve.
Por isso, comparar o seguro considerando também o valor da franquia ajuda a entender melhor quanto você realmente poderá desembolsar em caso de reparo.
Região do CEP e circulação
SUVs têm um perfil de demanda próprio no mercado de peças usadas, e isso influencia a leitura de risco de furto e roubo. Essa leitura não é uniforme pelo país: muda entre capitais, entre cidades do interior e até entre bairros de uma mesma cidade. Por isso o CEP onde o carro passa a noite é um dos campos que mais mexem no resultado da cotação.
Na prática, o seguro pode apresentar condições diferentes para o mesmo Geely EX5 quando o endereço de circulação e pernoite muda.
Quilometragem e trajetos
Um carro que faz trajetos longos diariamente é exposto a mais situações do que um que sai da garagem poucas vezes por semana. Informe a realidade do seu uso. Declarações imprecisas não ajudam ninguém: elas podem gerar discussão justamente no momento em que você precisa acionar a apólice.
O que o seguro do Geely EX5 cobre
A apólice é modular. Você monta o pacote de acordo com o que quer proteger e com o quanto pode assumir em caso de sinistro. Entre as coberturas mais contratadas estão:
Ao analisar o seguro, vale conferir não apenas quais coberturas estão incluídas, mas também os limites, franquias e condições de utilização de cada uma.
- Perda total: acionada quando o custo do reparo ultrapassa o limite previsto em contrato, com indenização pelo critério definido nas condições gerais.
- Roubo e furto: indeniza segundo as regras da apólice quando o veículo é subtraído.
- Colisão e incêndio: danos por batida, capotagem, fogo e explosão.
- Danos materiais e corporais a terceiros: cobertura de responsabilidade civil, com limite escolhido por você na contratação.
- Alagamento e fenômenos naturais: enchente, granizo, vendaval e queda de árvore, quando essa proteção é contratada.
- Vidros, faróis e retrovisores: adicional com franquia própria, útil para danos frequentes de baixo impacto.
Aos itens acima somam-se os serviços, que fazem diferença no dia a dia:
- Assistência 24 horas: socorro em pane, chaveiro, troca de pneu e apoio em viagem.
- Guincho: transporte do veículo até a oficina, com distância definida em contrato.
- Carro reserva: veículo substituto por um número de diárias previsto na apólice.
No seguro, esses serviços de assistência podem ser tão importantes quanto as coberturas principais, especialmente para quem utiliza o veículo diariamente.
Atendimento e reparo de um SUV elétrico
Aqui está a parte que costuma passar despercebida em uma comparação feita só pelo total da proposta. Um elétrico não é atendido do mesmo jeito que um carro a combustão, e isso muda a experiência quando algo acontece.
Em um seguro voltado a um veículo elétrico, é importante observar se a estrutura de assistência está preparada para as características específicas desse tipo de automóvel.
Guincho com prancha
O reboque adequado para um elétrico é em prancha, para não danificar o sistema de tração. Confirme se a assistência oferecida prevê esse tipo de transporte, e não apenas o reboque convencional.
Oficinas credenciadas para alta voltagem
Reparos que envolvem o sistema elétrico de alta voltagem exigem equipe treinada. Cada companhia tem sua rede, e a diferença entre elas aparece na distância até a oficina e no tempo de espera. Vale checar quais opções existem na sua cidade antes de decidir.
Prazo de reposição de peças
Modelos importados e recém-chegados podem ter fluxo de peças mais longo do que veículos consolidados no mercado. Isso influencia diretamente o tempo de reparo e, por consequência, a importância de contratar um carro reserva com prazo adequado.
Bateria
A bateria concentra parte relevante do valor do veículo. A regra de cobertura não é igual em todas as seguradoras, e a apólice é o documento que dá a resposta. Peça as condições gerais e leia o trecho sobre o sistema de propulsão antes de assinar.
Por isso, o seguro deve ser comparado também pela forma como cada companhia descreve a proteção relacionada ao conjunto elétrico e à bateria.
Outros fatores que entram no cálculo
Além do veículo, dois blocos completam a análise: quem dirige e como o carro é usado. Idade, tempo de habilitação e histórico de sinistros do condutor principal têm efeito direto. A presença de condutores jovens na apólice costuma elevar o custo. O tipo de uso também conta: particular, profissional ou por aplicativo levam a leituras diferentes, e o uso remunerado precisa ser declarado, sob risco de negativa em um sinistro.
Essas informações ajudam a definir o seguro de acordo com o risco associado ao perfil real de utilização do veículo.
Por fim, o local onde o carro passa a noite. Garagem fechada, condomínio com portaria, vaga na rua: cada situação altera a leitura de risco. Informe o cenário real, incluindo o local onde o carro fica durante o horário de trabalho.
Como comparar propostas para o EX5
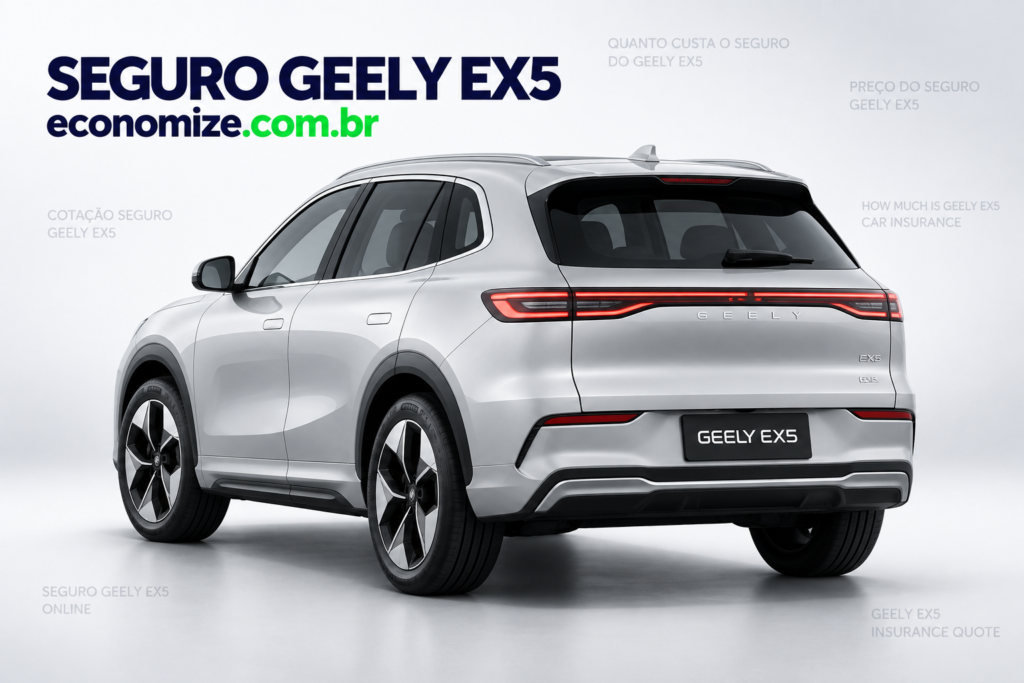
Coloque as cotações lado a lado com o mesmo pacote de coberturas e os mesmos limites. Sem isso, a comparação não diz nada. Depois, observe os detalhes que costumam diferenciar planos parecidos: o valor e a forma de cálculo da franquia, o critério de indenização em perda total, a quilometragem do guincho, o prazo do carro reserva e a rede de oficinas preparadas para elétricos perto de você.
Na comparação do seguro, manter as mesmas coberturas e limites em todas as propostas evita que um preço aparentemente menor esconda uma proteção mais restrita.
Lembre que o perfil de aceitação varia entre companhias, e que não existe uma seguradora melhor para todos os motoristas. A proposta mais adequada é a que combina as coberturas de que você precisa, uma franquia possível e uma rede útil na sua região. Se já quiser ver condições para o seu perfil, siga para a cotação de seguro para o Geely EX5.
Perguntas frequentes sobre o seguro do Geely EX5
O seguro do Geely EX5 cobre perda total?
Cobre, quando essa cobertura é contratada. A perda total é reconhecida quando o custo do reparo ultrapassa o limite previsto no contrato, e a indenização segue o critério descrito nas condições gerais. Vale ler esse trecho com atenção antes de assinar a proposta.
Existe cobertura para danos materiais e corporais a terceiros?
Sim. É a chamada responsabilidade civil facultativa, e o limite é escolhido por você na contratação. Ela responde por prejuízos causados a outras pessoas em um acidente, tanto materiais quanto corporais, dentro do valor contratado.
Dá para contratar assistência 24 horas e carro reserva juntos?
Dá. Os dois serviços podem compor o mesmo pacote e são bastante procurados em conjunto. Confira o número de diárias do carro reserva, a categoria do veículo substituto e a distância de guincho prevista, porque esses detalhes variam entre planos parecidos.
Como a franquia é calculada em um SUV elétrico?
Na maior parte dos contratos, a franquia de colisão é proporcional ao valor do veículo. Como o EX5 é um SUV médio, esse montante tende a ser mais expressivo do que em um carro compacto. Escolha uma faixa de franquia compatível com a sua reserva financeira.
A cobertura da bateria é igual em todas as seguradoras?
Não é. A forma como cada companhia trata danos ao conjunto de baterias varia, e a apólice é o documento que responde. Peça as condições gerais e confirme por escrito antes de fechar, já que a bateria concentra parte relevante do valor do carro.
Morar em uma capital muda o valor do seguro?
Pode mudar. A leitura de risco de furto e roubo varia conforme a região e costuma ser mais alta em grandes centros urbanos, mas isso depende do CEP específico e do restante do perfil. Só a cotação mostra o efeito real no seu caso.
Todas as seguradoras trabalham com o Geely EX5?
O perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Não é correto afirmar que alguma empresa recusa o modelo. Cotar em mais de uma seguradora é o que mostra quais delas apresentam condições para você.
Peça sua cotação online
Reúna os dados do seu Geely EX5, informe o perfil dos condutores e compare condições de seguradoras parceiras em um só lugar. Na Economize ON você vê preço, franquia, coberturas e benefícios lado a lado e decide com informação na mão.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/14
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178