Ir para o conteúdo


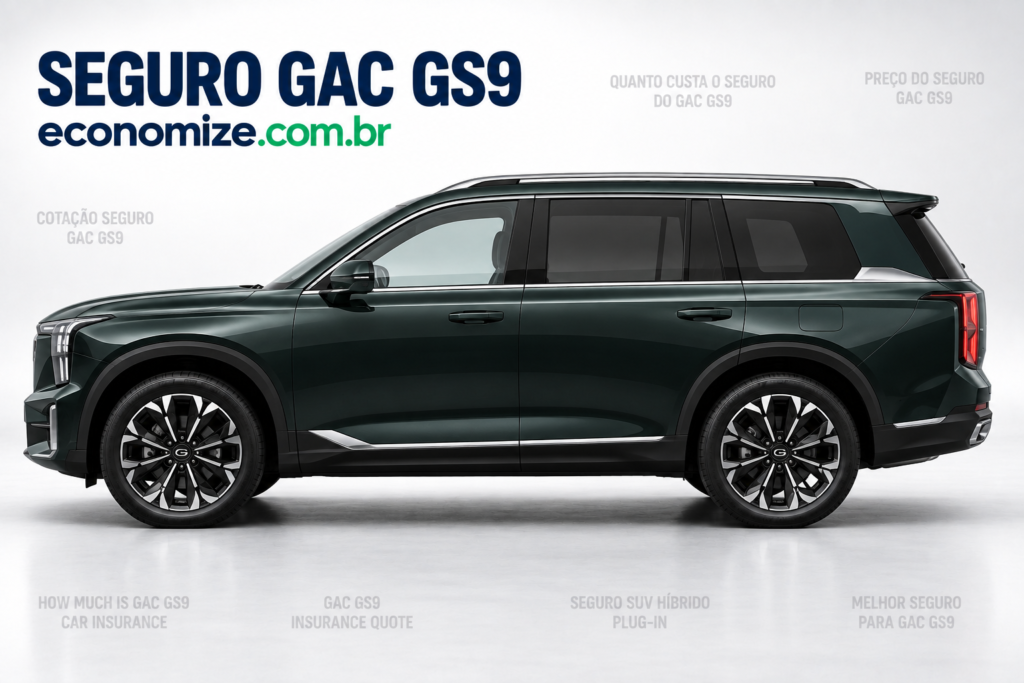
O seguro do GAC GS9 não tem valor único. Ele é montado a partir da versão e do ano, do CEP onde o carro circula, do perfil dos condutores declarados, do tipo de uso, do local de guarda e das coberturas escolhidas. Por ser um SUV grande de alto valor e propulsão híbrida plug-in, alguns cuidados extras entram na conversa.
Este Nesse cenário, o seguro precisa considerar tanto o valor do GS9 quanto a complexidade técnica do conjunto híbrido plug-in.
Resumo rápido
- Versão, ano, CEP, condutores, uso, guarda e coberturas são os fatores de maior peso na cotação.
- O sistema híbrido plug-in soma motor a combustão, conjunto elétrico e bateria recarregável na tomada.
- A rede de reparo tende a ser mais restrita, com necessidade de equipe treinada em alta voltagem.
- Em modelos de alto valor, a franquia acompanha o porte do carro e precisa caber no orçamento.
- Danos a terceiros com limite ampliado merecem atenção especial em um SUV grande.
- O tratamento da bateria varia entre seguradoras e deve ser conferido na apólice.
Por isso, comparar o seguro exige observar preço, franquia, assistência e capacidade de atendimento especializado.
O que influencia o preço do seguro do GS9
A cotação combina três blocos de informação: o veículo, quem dirige e onde o carro vive. Quanto mais precisa a declaração, mais confiável é a proposta recebida.
O valor do seguro nasce justamente da combinação dessas informações e pode variar bastante entre motoristas do mesmo modelo.
Versão e ano
São a base do valor de referência usado em indenizações e influenciam a estimativa de custo de reparo. Versões com mais recursos eletrônicos e assistências à condução costumam elevar essa estimativa, porque sensores e módulos entram na conta de um conserto.
Na análise do seguro, equipamentos eletrônicos também podem influenciar a estimativa de custo de um eventual reparo.
CEP e região de circulação
O endereço onde o veículo passa a noite é um dos dados mais influentes da cotação. A cidade de circulação e a quilometragem estimada completam o quadro, e capitais costumam apresentar patamares diferentes dos de cidades menores.
Por isso, o seguro pode apresentar condições diferentes para veículos idênticos quando o endereço de pernoite muda.
Quantidade e perfil dos condutores
Idade, tempo de habilitação e histórico de sinistros pesam diretamente. Em um carro de família, é comum haver mais de um condutor habitual: declare todos que usam o veículo com frequência, porque essa informação é verificada quando um sinistro é regulado.
A declaração correta dos motoristas ajuda a manter o seguro compatível com quem realmente utiliza o veículo.
Uso particular ou profissional
Transporte por aplicativo, fretamento, uso em frota e entregas formam categorias específicas e precisam ser declarados. A omissão pode gerar negativa de indenização. Declarado corretamente, o uso remunerado é apenas mais um dado da análise de risco.
Quando houver atividade remunerada, o seguro deve ser contratado considerando expressamente essa finalidade de uso.
Local de estacionamento
Garagem fechada em casa, vaga coberta no trabalho e estacionamento com controle de acesso costumam ser lidos de forma favorável. Um SUV grande que dorme na rua tende a ser avaliado como risco maior.
Coberturas e franquia
Você define o quanto quer proteger e quanto aceita pagar caso precise acionar o seguro. Em veículos de valor elevado, a franquia tende a ser proporcional ao carro, e é essencial que ela caiba no seu bolso no dia do sinistro, não apenas na hora de contratar.
Ajustar a franquia é uma forma de equilibrar o custo do seguro sem necessariamente retirar proteções importantes.
Híbrido plug-in: o que muda na prática
O GS9 opera com um motor a combustão e um conjunto elétrico funcionando em conjunto, com bateria que pode ser recarregada na tomada. Essa arquitetura traz autonomia elétrica para o dia a dia urbano e alcance de combustão para viagens longas. Para o seguro, ela traz três consequências.
Na prática, o seguro precisa levar em conta uma arquitetura que reúne componentes elétricos e mecânicos no mesmo veículo.
Rede de reparo mais seletiva
Um veículo com sistema de alta voltagem exige oficina com equipe treinada e equipamento adequado. A rede credenciada habilitada é naturalmente menor do que a de um carro convencional, o que pode influenciar o prazo de atendimento e a distância até a oficina indicada. Pergunte sobre isso antes de fechar.
Ao comparar o seguro, vale verificar previamente quais oficinas credenciadas conseguem atender o sistema híbrido na sua região.
Peças e prazo de reposição
Componentes específicos podem demorar mais para chegar. Esse é o argumento prático para contratar carro reserva com prazo compatível e para verificar a categoria do veículo substituto oferecido.
Esse prazo também deve entrar na análise do seguro, principalmente quando o carro reserva é importante para a rotina da família.
Bateria recarregável
Como em qualquer eletrificado, o conjunto de baterias representa uma fatia expressiva do valor do carro. As regras para avaria, degradação e reposição mudam de companhia para companhia. Leia as condições gerais e confirme com o corretor antes de assinar.
No seguro de um híbrido plug-in, entender como a bateria é tratada evita dúvidas justamente nos reparos de maior valor.
Seis lugares e uso familiar
Um SUV com terceira fileira costuma transportar mais pessoas, inclusive crianças. Isso reforça o valor das coberturas de danos corporais a terceiros, de assistência em viagem e de serviços que resolvem imprevistos na estrada, como socorro com transporte dos ocupantes.
Para uso familiar, o seguro também pode ser avaliado pela qualidade dos serviços disponíveis durante viagens e deslocamentos longos.
Coberturas que compõem a apólice
| CoberturaAplicação | |
|---|---|
| Roubo e furto | Indenização conforme as regras do contrato quando o veículo é levado |
| Colisão | Danos por batida, capotagem e abalroamento |
| Incêndio e perda total | Fogo, explosão e casos em que o reparo supera o limite contratual |
| Fenômenos naturais | Alagamento, enchente, granizo e vendaval, quando contratada |
| Danos materiais e corporais a terceiros | Prejuízos causados a outras pessoas, com limites definidos na apólice |
| Vidros, faróis e retrovisores | Reparo ou troca, com regra própria de participação |
| Assistência 24 horas e guincho | Socorro, chaveiro, reboque e apoio em viagem |
| Carro reserva | Veículo substituto por prazo definido em contrato |
Cada item tem limite e franquia próprios, descritos nas condições gerais. Ler esse documento antes de assinar é o que evita interpretações erradas no momento de acionar o seguro.
Na montagem do seguro, vale conferir os limites de cada cobertura e não apenas se ela aparece ou não na proposta.

Como comparar e equilibrar o custo
Uma comparação útil parte do mesmo conjunto de coberturas em todas as propostas. Sem isso, o total mais baixo pode esconder uma proteção menor. Verifique:
- Se os limites de danos a terceiros são equivalentes entre as cotações.
- O valor da franquia de colisão e a regra específica para vidros.
- O critério de indenização em perda total e roubo.
- O prazo do carro reserva e a quilometragem prevista para o guincho.
- A rede de oficinas habilitadas para alta voltagem próxima de você.
- As regras para condutores eventuais e para uso remunerado.
Uma comparação de seguro fica mais confiável quando todas as propostas utilizam coberturas, limites e franquias equivalentes.
Para equilibrar o custo sem perder proteção, ajuste o que está sob seu controle: perfil declarado com precisão, guarda informada corretamente, franquia compatível com a sua reserva e serviços escolhidos pelo uso real. Quando quiser ver as condições do seu caso, acesse a cotação de seguro para o GAC GS9.
Perguntas frequentes sobre o seguro do GAC GS9
Um híbrido plug-in é mais caro de segurar do que um carro a combustão?
Não existe regra automática. O valor depende do conjunto de fatores da cotação, e não apenas do tipo de propulsão. O que costuma mudar em um plug-in é a rede de reparo, mais seletiva, e a atenção ao tratamento da bateria nas condições gerais da apólice.
Preciso declarar todos os condutores do GS9?
Sim. Em carros de família é comum que mais de uma pessoa dirija com frequência, e essa informação faz parte da análise de risco. A declaração correta evita problemas na regulação de um sinistro e permite que a proposta reflita o uso real do veículo.
Como a franquia funciona em um SUV de alto valor?
A franquia costuma ser proporcional ao valor do veículo. Escolher uma franquia maior reduz a parcela, mas aumenta o que você paga quando aciona o seguro. O ponto de equilíbrio é aquele que você consegue desembolsar sem aperto no dia do sinistro.
A cobertura de fenômenos naturais é necessária?
Depende de onde o carro circula e dorme. Em regiões sujeitas a alagamento, enchente ou granizo, é uma das coberturas mais acionadas. Ela é contratável na maior parte dos planos, com limites definidos em contrato, e vale confirmar se está incluída na proposta recebida.
O seguro cobre roubo, furto e incêndio?
Sim, quando a apólice contratada inclui a cobertura compreensiva, que reúne roubo, furto, colisão, incêndio e perda total. Cada uma tem regra própria de indenização, descrita nas condições gerais. Vale ler esse trecho antes de assinar para saber exatamente o que esperar.
Posso usar o GS9 para transporte de passageiros por aplicativo?
Pode, desde que essa atividade seja declarada na contratação. Uso remunerado é uma categoria específica e omitir a informação pode levar à negativa de um sinistro. Declarado corretamente, ele entra como mais um dado da análise, com condições próprias.
Comece sua cotação
A Economize ON consulta diversas seguradoras parceiras e organiza preço, franquia, cobertura e benefícios em uma comparação transparente. Informe os dados do seu GS9, veja as alternativas para o seu perfil e conte com apoio de corretor até a assinatura da apólice.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/14
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178