Ir para o conteúdo


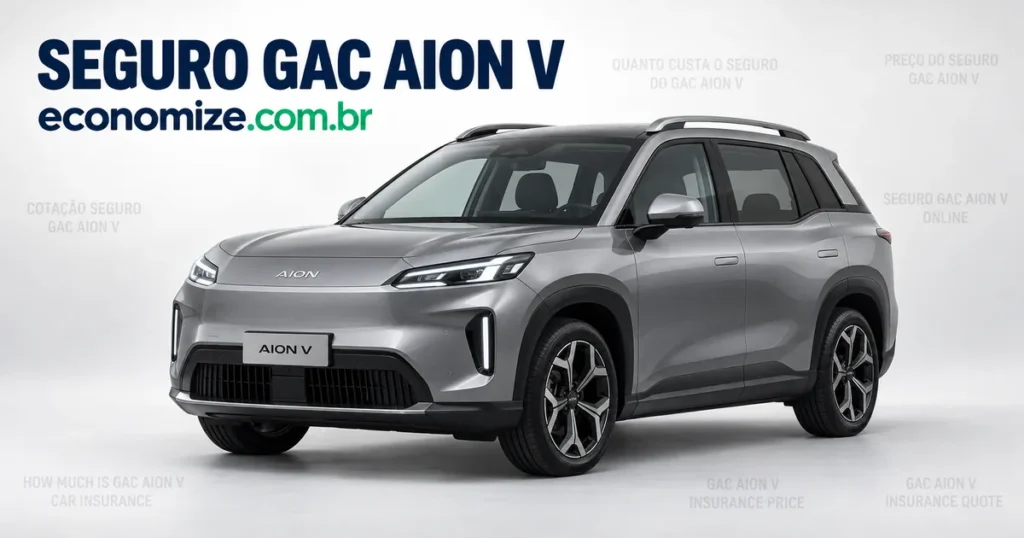
Não há um preço fixo para o seguro do GAC Aion V. Cada apólice é calculada a partir do ano e da versão do carro, do CEP onde ele circula e dorme, do perfil de quem dirige, do tipo de uso e das coberturas escolhidas. Por isso a mesma pessoa pode receber propostas bem diferentes ao cotar em várias companhias.
Neste guia você entende quais fatores empurram o valor para cima ou para baixo, o que a apólice de um SUV elétrico costuma cobrir e como comparar propostas sem abrir mão do que importa.
Nesse cenário, o seguro precisa considerar tanto as características do Aion V quanto a forma como o veículo é utilizado no dia a dia.
Resumo rápido
- O preço do seguro do Aion V nasce da combinação entre veículo, condutor, região e coberturas contratadas.
- Autonomia maior costuma significar quilometragem maior, e a quilometragem estimada entra na análise de risco.
- A bateria concentra parte relevante do valor de um elétrico, e o tratamento dela varia entre seguradoras.
- Assistência com reboque em prancha e limite de quilometragem do guincho merecem atenção especial de quem viaja.
- Perda total, roubo, furto, colisão e incêndio fazem parte das coberturas compreensivas.
- Uso remunerado, como transporte por aplicativo ou entregas, precisa ser declarado na contratação.
Por isso, comparar o seguro exige olhar além do preço e entender quais serviços acompanham a rotina prevista para o veículo.
Rodar mais muda o retrato do risco
A autonomia estendida é o argumento central do Aion V. Ela tira da rotina a preocupação constante com recarga e abre espaço para viagens de estrada que muita gente evita fazer em um elétrico. Só que o seguro não avalia o carro no vazio: ele avalia como o carro é usado.
Quem roda mais fica exposto por mais tempo a situações de risco. Trechos longos de rodovia, viagens frequentes entre cidades e uma quilometragem mensal acima da média formam um cenário diferente do de um carro que sai da garagem três vezes por semana. Nenhum desses pontos impede a contratação, mas todos entram no cálculo.
Na prática, o seguro pode apresentar condições diferentes conforme a quilometragem e a frequência de deslocamentos informadas na cotação.
Quilometragem estimada
Ao preencher a cotação, informe uma estimativa realista de uso mensal. Subdeclarar para tentar reduzir o valor é um erro: a informação faz parte da análise e pode ser questionada na regulação de um sinistro. Declarar corretamente também ajuda a seguradora a oferecer serviços compatíveis com a sua rotina.
Uma declaração fiel permite que o seguro seja calculado com base no padrão real de utilização do Aion V.
Viagens e cobertura fora da região
Se o carro roda entre estados, confirme o alcance da assistência. O limite de quilometragem do guincho, a existência de hospedagem em caso de pane longe de casa e o transporte de retorno para os ocupantes são itens que aparecem em pacotes diferentes. Para um SUV de viagem, esse detalhe pesa mais do que parece.
Para quem viaja com frequência, o seguro deve ser avaliado também pela abrangência territorial dos serviços de assistência.
Recarga na estrada
Vale perguntar se a assistência prevê reboque até um ponto de recarga e qual a distância máxima coberta. Também confirme se o transporte é feito em prancha, formato indicado para elétricos, sem arrastar as rodas. Essa é uma pergunta simples que evita surpresa no meio de uma viagem.
Esse tipo de suporte pode fazer diferença no seguro quando o veículo é utilizado regularmente em trajetos de longa distância.
O que define o preço do seguro do Aion V
A seguradora monta o cálculo com informações sobre o veículo, sobre quem dirige e sobre o ambiente em que o carro vive. Veja os pontos de maior peso.
O preço do seguro resulta da combinação desses dados, razão pela qual não existe um valor único aplicável a todos os proprietários.
Ano e versão
Definem o valor de referência para indenizações e influenciam a estimativa de custo de reparo. Versões mais equipadas, com sensores e telas maiores, tendem a elevar essa estimativa, porque até um reparo aparentemente simples pode envolver componentes eletrônicos.
CEP de residência e de trabalho
O endereço onde o carro passa a noite é um dos dados mais influentes. Regiões com maior ocorrência de furto e roubo costumam elevar o custo, e capitais em geral apresentam patamares diferentes dos de cidades menores.
Por isso, o seguro pode mudar mesmo para veículos idênticos quando o CEP de residência ou pernoite é diferente.
Idade e experiência dos condutores
Tempo de habilitação, faixa etária e histórico de sinistros do condutor principal têm efeito direto. A inclusão de condutores jovens costuma elevar o valor. Declare quem realmente usa o carro na maior parte do tempo.
Tipo de uso
Uso particular, uso profissional, transporte por aplicativo e entregas são categorias distintas. Se o Aion V for usado para gerar renda, isso precisa constar na apólice. Omitir esse dado pode levar à negativa de indenização justamente quando você mais precisa do seguro.
Para uso profissional ou remunerado, o seguro deve ser contratado considerando expressamente essa finalidade desde a cotação.
Local de estacionamento
Garagem fechada em casa, vaga coberta no trabalho e estacionamento com controle de acesso costumam ser lidos de forma favorável. Carro que dorme na rua tende a puxar o custo para cima.
Coberturas e franquia
Quanto mais completa a proteção, maior o valor da apólice. A franquia funciona no sentido inverso: quanto maior o valor que você aceita pagar em caso de sinistro, menor tende a ser a parcela. O equilíbrio ideal é aquele que cabe no seu orçamento sem deixar de fora o que é essencial.
Ajustar a franquia é uma das formas de equilibrar o custo do seguro sem necessariamente retirar proteções importantes.
Bateria e rede de reparo em um elétrico
Em um SUV elétrico com pacote de bateria generoso, esse componente responde por uma fatia importante do valor do veículo. Não existe uma regra única de mercado sobre avarias, degradação e reposição do conjunto. Cada companhia define o próprio tratamento, e a única fonte confiável é o texto das condições gerais.
No seguro de um elétrico, a forma como a companhia trata a bateria merece atenção especial antes da contratação.
A recomendação é direta: antes de assinar, pergunte como a bateria é tratada em caso de avaria, o que acontece em situações de alagamento e quais oficinas credenciadas têm equipe habilitada para trabalhar com alta voltagem perto de você. Um reparo em elétrico depende de estrutura específica, e a rede disponível muda a experiência de atendimento.
Também vale verificar se o seguro oferece acesso a uma rede de reparo preparada para sistemas de alta voltagem na sua região.
O que a apólice pode cobrir
| CoberturaO que resolve | |
|---|---|
| Roubo e furto | Indeniza segundo as regras do contrato quando o veículo é levado |
| Colisão | Danos por batida, capotagem e abalroamento |
| Incêndio e perda total | Fogo, explosão e casos em que o reparo supera o limite previsto |
| Fenômenos naturais | Alagamento, enchente, granizo e vendaval, quando contratada |
| Danos a terceiros | Prejuízos materiais e corporais causados a outras pessoas |
| Vidros, faróis e retrovisores | Reparo ou troca desses itens conforme a regra da apólice |
| Assistência 24 horas | Guincho, chaveiro, pane seca adaptada ao elétrico e apoio em viagem |
| Carro reserva | Veículo substituto por período definido em contrato |
Na montagem do seguro, cada uma dessas coberturas deve ser analisada pelo limite contratado e pelas condições previstas na apólice.
Em regiões com histórico de alagamento e granizo, a cobertura de fenômenos naturais costuma ser um dos itens mais úteis do pacote. Já a cobertura para terceiros protege o seu patrimônio, porque o custo de um acidente não tem relação com o valor do seu carro.

Como comparar propostas sem perder cobertura
Comparação só funciona quando as cotações têm o mesmo conjunto de coberturas. Uma proposta com valor menor pode simplesmente ter retirado um item importante. Antes de decidir, observe:
Uma comparação de seguro só é justa quando todas as propostas partem de coberturas, limites e franquias equivalentes.
- Se todas as propostas incluem as mesmas coberturas e os mesmos limites.
- O valor da franquia de colisão e a regra específica para vidros.
- O critério de indenização em perda total e roubo.
- A quilometragem prevista para guincho e o prazo de carro reserva.
- As oficinas credenciadas com habilitação para alta voltagem na sua cidade.
- As regras para condutores eventuais e para uso remunerado.
Para chegar a um custo mais equilibrado, ajuste o que está ao seu alcance: declare o perfil com precisão, informe a guarda correta do veículo, escolha uma franquia compatível com a sua reserva financeira e contrate serviços de acordo com o uso real. Quando estiver pronto para ver números do seu caso, avance para a cotação de seguro para o GAC Aion V.
Perguntas frequentes sobre o seguro do GAC Aion V
O seguro do Aion V cobre perda total?
Sim, quando a apólice contratada inclui a cobertura compreensiva. A perda total é reconhecida quando o custo do reparo ultrapassa o limite previsto em contrato, e a indenização segue o valor de referência descrito nas condições gerais. Vale ler esse trecho com atenção antes de assinar.
A bateria do carro está coberta em caso de avaria?
O tratamento da bateria varia entre seguradoras e precisa ser conferido na apólice. Algumas condições gerais detalham situações específicas para o conjunto de alta voltagem, outras tratam o componente junto do restante do veículo. Pergunte antes de fechar e guarde a resposta por escrito.
Vale a pena contratar cobertura para fenômenos naturais?
Em regiões sujeitas a alagamento, enchente ou granizo, costuma ser um dos itens mais úteis da apólice. A cobertura tem limites e franquia próprios, descritos no contrato. Se o carro fica em rua que acumula água em dias de chuva forte, considere esse item como prioridade.
A assistência prevê reboque em prancha?
Muitos pacotes preveem, mas isso não é automático. Confirme na proposta se o transporte do veículo é feito em prancha, qual a distância máxima coberta pelo guincho e se há previsão de reboque até um ponto de recarga. Para quem viaja com frequência, esse detalhe faz diferença.
Preciso avisar se uso o Aion V para trabalhar?
Sim. Transporte por aplicativo, entregas e qualquer atividade remunerada precisam ser declarados na contratação. Essa informação altera a análise de risco e, se for omitida, pode gerar negativa de sinistro. Declarado corretamente, o uso é apenas mais um dado da cotação.
Todas as seguradoras aceitam um SUV elétrico como o Aion V?
O perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Não é correto dizer que alguma empresa recusa o modelo. Cotar em mais de uma seguradora é a forma prática de descobrir quais delas apresentam condições para você.
Faça sua cotação online
A Economize ON reúne propostas de diversas seguradoras parceiras e organiza preço, franquia, coberturas e benefícios em uma comparação clara. Informe os dados do seu Aion V, receba as opções para o seu perfil e escolha com calma, com apoio de corretor do começo ao fim.

Autor: Claudio Royo · Revisão técnica: Claudio Royo · Última revisão: 2026/09/14