Ir para o conteúdo


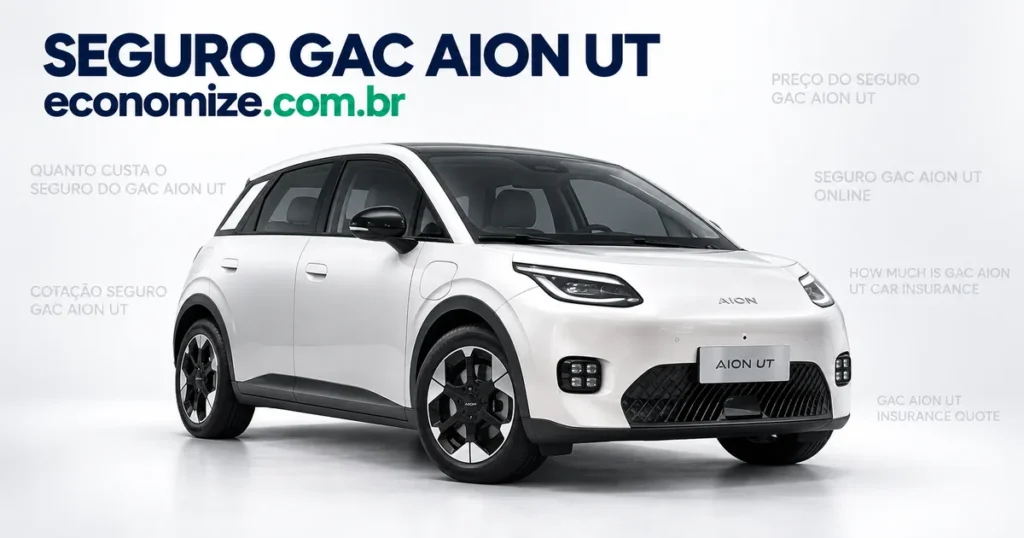
O seguro do GAC Aion UT não tem um valor de tabela. Cada cotação é montada a partir da versão e do ano do carro, do CEP onde ele passa a noite, do perfil de quem dirige e do pacote de coberturas escolhido. Para quem usa o hatch elétrico rodando o dia inteiro na cidade, existe um passo que vem antes de qualquer comparação: informar corretamente para que o veículo é usado.
Este guia explica quais fatores empurram a cotação para cima ou para baixo, o que muda por se tratar de um carro elétrico e como ler as propostas com critério antes de assinar o seguro.
Na prática, o seguro precisa refletir tanto as características do Aion UT quanto a forma como o veículo realmente é utilizado.
Resumo rápido
- Não existe preço fixo: o cálculo combina veículo, região, condutores e coberturas.
- Uso remunerado, como transporte por aplicativo e entregas, precisa ser declarado na contratação.
- Omitir esse uso pode levar à negativa de indenização em um sinistro.
- Por ser elétrico, o Aion UT pede atenção à rede de oficinas de alta voltagem e ao tipo de reboque previsto.
- O tratamento dado à bateria varia entre seguradoras e deve ser conferido na apólice.
- O perfil de aceitação muda de companhia para companhia, o que torna a comparação indispensável.
Por isso, comparar o seguro em diferentes companhias ajuda a identificar quais propostas realmente atendem ao perfil do motorista.
Motorista de aplicativo: a declaração vem antes do preço
O Aion UT se tornou uma opção frequente entre quem dirige por aplicativo. A explicação é direta: rodagem urbana silenciosa, custo por quilômetro reduzido em relação à combustão e um espaço interno que atende bem o serviço. A mesma característica que torna o carro atraente para o trabalho, porém, altera a leitura que a seguradora faz do risco.
Para quem trabalha com o veículo, o seguro deve ser contratado considerando expressamente o uso profissional ou remunerado.
O que conta como uso remunerado
Entram nessa categoria o transporte de passageiros por aplicativo, entregas, fretes e qualquer atividade que gere renda com o veículo. Não importa se a jornada é integral ou se você dirige apenas alguns turnos por semana. O que define a classificação é a natureza da atividade, não o tempo dedicado a ela.
Por que a omissão é um risco grande
Uma apólice emitida como uso particular descreve uma rotina diferente da real. Se um sinistro acontece e fica demonstrado que o carro era usado em transporte remunerado, a indenização pode ser recusada. É o pior momento imaginável para descobrir que o contrato não corresponde ao uso do dia a dia. Declarar é o que mantém a apólice em pé quando ela é acionada.
Essa informação também permite que o seguro seja calculado com base em uma rotina compatível com a utilização real do automóvel.
Declarar significa pagar mais?
Declarar muda a análise, e o efeito depende do conjunto do perfil. Mais horas em trânsito urbano tendem a ser lidas como exposição maior, mas esse é apenas um dos elementos. Idade, tempo de habilitação, histórico do condutor, região de circulação e coberturas escolhidas continuam pesando. Além disso, o apetite por esse perfil varia entre companhias, e há empresas que trabalham com condições pensadas para quem dirige por aplicativo. Comparar é o que revela o que existe para o seu caso.
Detalhes que importam para quem depende do carro
Quem roda muito usa mais a estrutura de assistência. Por isso, alguns itens costumam ser tratados como detalhe e não deveriam: o limite de quilometragem do guincho, o número de acionamentos previstos no período, o prazo de carro reserva e a área geográfica de atendimento. Para um motorista profissional, cada dia com o veículo parado tem um peso próprio, e esse é justamente o ponto em que propostas parecidas se diferenciam.
Nesse cenário, o seguro deve ser avaliado também pelos serviços de assistência disponíveis e não apenas pelo preço final da proposta.
O que define o preço do seguro do Aion UT
A seguradora monta um retrato do risco a partir de três blocos: o veículo, quem dirige e onde o carro vive. Quanto mais fiel for a declaração, mais confiável é a proposta recebida.
| FatorComo costuma influenciar | |
|---|---|
| Ano e versão | Definem o valor de referência para indenização e a estimativa de custo de reparo |
| CEP de pernoite | É um dos dados de maior peso, porque reflete o cenário de furto e roubo da região |
| Idade e histórico dos condutores | Condutores jovens ou com sinistros recentes tendem a elevar a análise de risco |
| Tipo de uso | Particular, profissional ou por aplicativo, com declaração obrigatória do uso remunerado |
| Quilometragem mensal | Mais rodagem significa mais exposição ao trânsito |
| Local de estacionamento | Garagem fechada em casa e no trabalho costuma pesar de forma favorável |
| Franquia e coberturas | Definem quanto você transfere para a seguradora e quanto assume ao acionar |
O preço do seguro resulta da combinação desses fatores, por isso dois proprietários do mesmo Aion UT podem receber valores diferentes.
Elétrico na rotina urbana: o que conferir na apólice
O Aion UT é um carro movido apenas a eletricidade, e isso cria pontos de atenção que não existem em um modelo a combustão. Nenhum deles impede a contratação, mas todos merecem uma pergunta antes da assinatura.
No seguro de um elétrico, detalhes relacionados a bateria, assistência e rede de reparo ganham importância na comparação.
Bateria de tração
Costuma ser o componente de maior valor do conjunto. A forma como cada companhia trata avarias, reposição e situações de exclusão muda de contrato para contrato. Peça as condições gerais e leia o trecho específico. Essa é uma daquelas informações que não se resolve no boca a boca.
Oficinas habilitadas para alta voltagem
O reparo de um elétrico exige profissionais treinados e equipamentos próprios. Verifique se a rede referenciada da seguradora tem oficinas com essa habilitação na sua cidade, porque isso influencia diretamente o tempo de espera em caso de reparo.
Reboque em prancha
Para elétricos, o reboque com as rodas fora do solo é o procedimento recomendado. Confirme se a assistência prevê esse tipo de atendimento e em que raio ele é garantido.
Recarga e equipamentos
Se você instalou um carregador em casa, vale perguntar como o equipamento é tratado e se existe alguma cobertura aplicável. Também é útil entender quais acionamentos de assistência estão previstos em caso de pane relacionada à carga.
O que o seguro do Aion UT cobre
As coberturas variam conforme o plano escolhido, mas o conjunto mais procurado costuma reunir os itens abaixo. Cada um tem limite e franquia próprios, descritos na apólice.
Ao escolher o seguro, observe se essas coberturas aparecem com limites adequados ao nível de proteção que você procura.
- Roubo e furto: indenização conforme o critério definido em contrato.
- Colisão, capotagem e abalroamento: danos ao próprio veículo em acidentes.
- Incêndio e perda total: fogo, explosão e casos em que o reparo supera o limite contratual.
- Alagamento e fenômenos naturais: enchente, granizo e vendaval, quando contratados.
- Danos materiais e corporais a terceiros: prejuízos causados a outras pessoas, com limites ajustáveis.
- Vidros, faróis, lanternas e retrovisores: reparo ou troca, geralmente como cobertura adicional.
- Assistência 24 horas: guincho, chaveiro, troca de pneu e apoio em viagem.
- Carro reserva: veículo substituto por período definido no contrato.
Como comparar propostas sem abrir mão de cobertura
Comparação boa é comparação justa. Coloque as cotações lado a lado com o mesmo conjunto de coberturas e observe onde elas realmente se diferenciam:
- Se alguma proposta ficou mais leve porque retirou um item importante.
- O valor da franquia de colisão e a regra específica para vidros.
- O critério de indenização em perda total e em roubo.
- A quilometragem do guincho e o prazo de carro reserva.
- Quais oficinas referenciadas atendem elétricos perto de você.
- As regras para condutores eventuais e para uso remunerado.
A comparação do seguro fica mais precisa quando todas as propostas usam coberturas, limites e franquias equivalentes.
Para chegar a um custo mais equilibrado sem esvaziar a proteção, ajuste o que está sob seu controle: declare o perfil com precisão, informe corretamente onde o carro dorme, escolha uma franquia compatível com a sua reserva e contrate serviços com base no uso real. Quando estiver pronto para ver as opções disponíveis, avance para a cotação de seguro para o GAC Aion UT.
Perguntas frequentes sobre o seguro do GAC Aion UT
Preciso avisar a seguradora que dirijo por aplicativo com o Aion UT?
Sim, e essa é a informação mais importante da contratação. Transporte remunerado de passageiros muda a análise de risco, e uma apólice emitida como uso particular pode não responder por um sinistro ocorrido durante a atividade. Declarar na cotação é o que garante que a proteção valha quando você precisar acionar.
O seguro do Aion UT cobre roubo e furto?
Cobre, quando essa proteção faz parte do plano contratado. Ela aparece na maioria das apólices compreensivas, ao lado de colisão, incêndio e danos a terceiros. O que muda entre propostas é o critério de indenização, o prazo de regulação e a franquia aplicada, e esses detalhes ficam descritos nas condições gerais.
Como a apólice trata a bateria do Aion UT?
A regra varia entre companhias e precisa ser conferida no texto do contrato antes de assinar. Algumas condições gerais detalham avaria, reposição e casos de exclusão de forma bem específica. Não parta do princípio de que o componente está automaticamente coberto nem de que está excluído: leia e pergunte ao corretor.
O guincho para carro elétrico funciona de forma diferente?
O procedimento recomendado costuma ser o reboque em prancha, com as rodas fora do solo, para preservar o conjunto de tração. Nem toda assistência trabalha assim em qualquer região, então vale confirmar essa possibilidade e a área de atendimento antes de fechar, principalmente se você roda muitas horas por dia.
Rodar muitos quilômetros por mês encarece o seguro?
A quilometragem é um dos elementos analisados, porque mais tempo em circulação significa mais exposição ao trânsito. Ainda assim, ela não decide sozinha o resultado: região, perfil dos condutores, histórico, local de guarda e coberturas escolhidas entram na mesma conta e podem puxar o cálculo em direções diferentes.
Dá para contratar o seguro do Aion UT totalmente online?
Dá. Cotação, comparação de propostas, envio de documentos e assinatura acontecem em ambiente digital, com apoio de corretor durante o processo. Você recebe as condições para leitura antes de fechar e só confirma quando entender coberturas, franquias e serviços incluídos.
Faça sua cotação online
Informe os dados do seu Aion UT, diga como o carro é usado e receba propostas de seguradoras parceiras com preço, franquia, coberturas e benefícios organizados para comparação. A cotação de seguro auto online na Economize ON é rápida e não compromete você a fechar nada.
Autor: Claudio Royo · Revisão técnica: Claudio Royo · Última revisão: 2026/09/14