Ir para o conteúdo

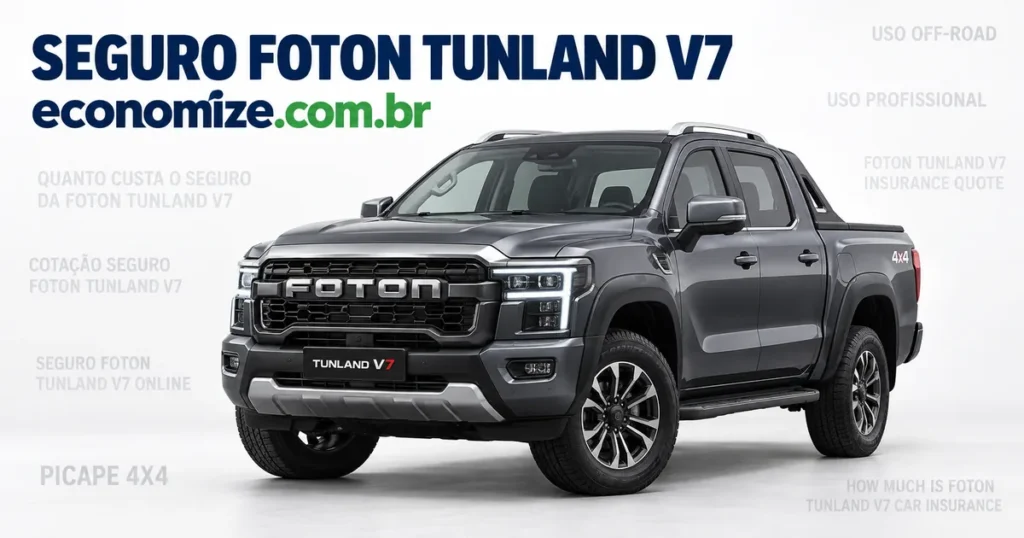
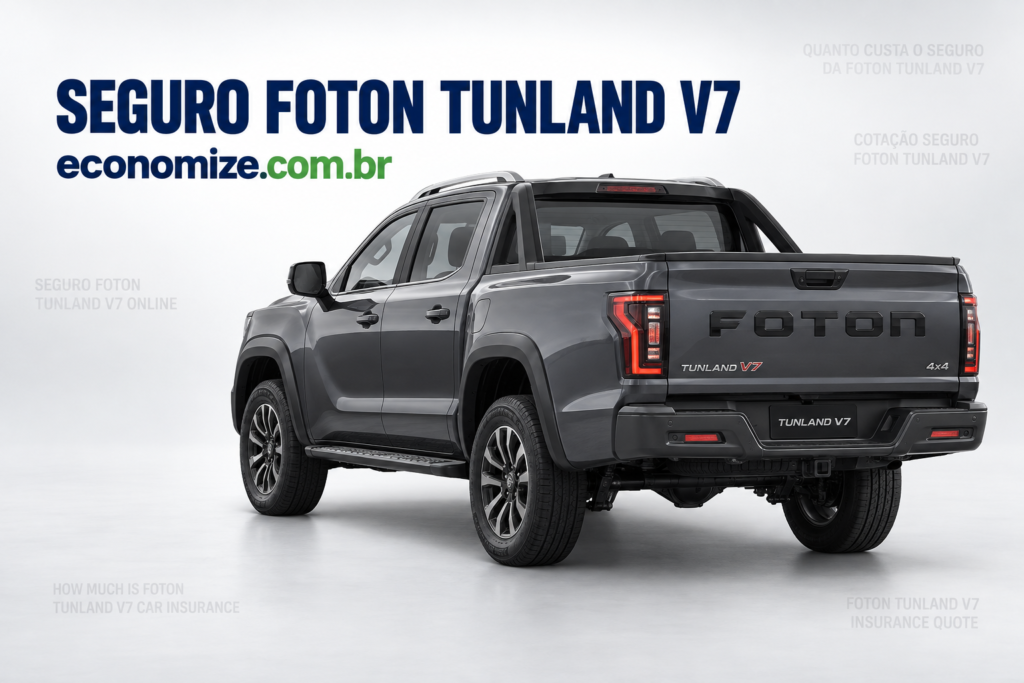
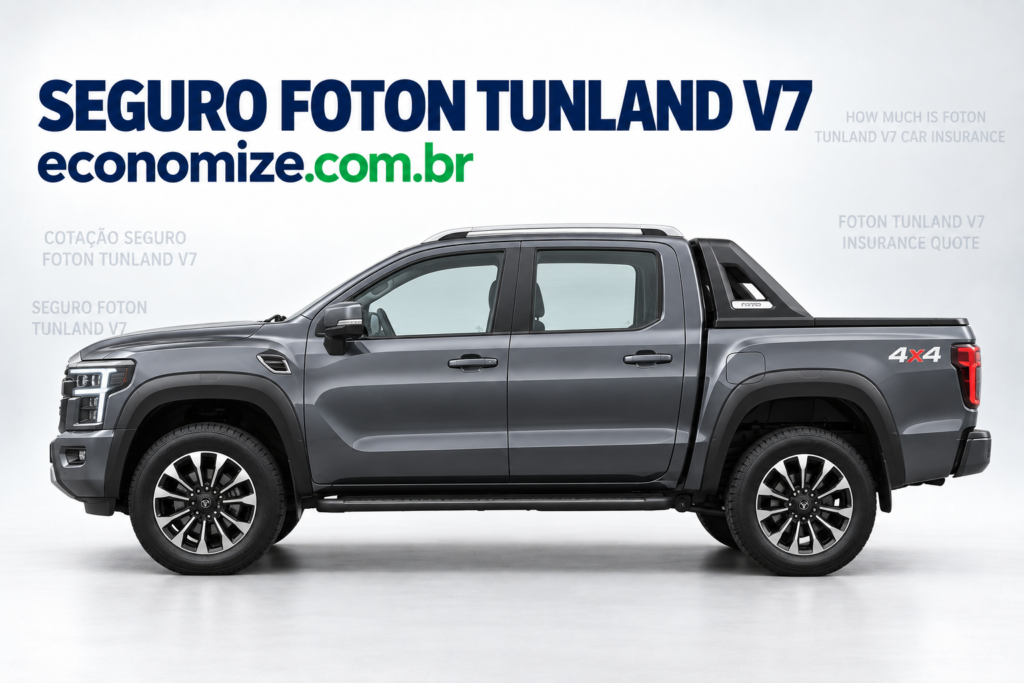
Quem escolhe a Foton Tunland V7 costuma querer tração nas quatro rodas para valer, com terreno irregular, subida de serra, areia e barro fazendo parte da rotina. Esse uso muda a conversa sobre proteção: o que a picape carrega, o que foi instalado depois da compra e onde ela circula precisam estar descritos no contrato. O preço, por sua vez, vem de ano, versão, CEP, condutores, franquia e coberturas escolhidas.
Resumo rápido
- Implementos instalados após a compra só entram na indenização quando declarados.
- A carga transportada na caçamba não é coberta pelo seguro auto e exige contratação própria.
- Uso fora de estrada pede leitura atenta das exclusões, principalmente sobre competição e trilha organizada.
- A parte eletrificada do conjunto mecânico exige oficina preparada, o que pesa na escolha da rede referenciada.
- Guincho com capacidade adequada e assistência ampla valem mais do que parecem em picape de porte grande.
- O perfil de aceitação varia entre as companhias, então comparar propostas é o caminho.
Implementos e acessórios: o que está na apólice é o que está protegido
Este é o ponto que mais causa frustração em donos de picape preparada. Nada do que foi instalado depois da compra entra automaticamente na cobertura. Cada item precisa ser declarado, descrito e, em muitos casos, avaliado na contratação. Sem isso, o equipamento tende a ficar de fora da indenização, mesmo que tenha sido destruído no mesmo evento que atingiu o veículo.
- Snorkel e proteções de motor, câmbio e tanque.
- Guincho elétrico, para-choque reforçado e faróis auxiliares.
- Pneus e rodas fora da medida original.
- Capota marítima, santo antônio, estribos e protetor de caçamba.
- Engate para reboque, rack, bagageiro e caixas de ferramenta fixas.
- Suspensão modificada e outras adaptações mecânicas.
Guarde as notas fiscais e informe cada item na simulação. Vale confirmar também se a seguradora aceita as modificações feitas, porque alterações estruturais podem exigir análise específica ou vistoria adicional.
Carga transportada não é carga segurada
A confusão é comum e vale ser dita com todas as letras: o seguro auto protege a picape e os itens descritos na apólice, não os bens que viajam na caçamba. Ferramentas, insumos, materiais de obra, produtos agrícolas ou equipamentos de terceiros não são indenizados pelo seguro do veículo.
Quando a carga tem valor relevante, existe contratação específica para transporte de bens, feita à parte e com regras próprias. Se a sua Tunland V7 trabalha carregada com frequência, informe isso na cotação e trate as duas proteções como contratos complementares. Também vale lembrar que o excesso de peso muda o comportamento do veículo e pode ter reflexo na análise de risco.
Uso off-road: o que informar e o que ler nas exclusões
Rodar fora do asfalto não impede a contratação do seguro, mas exige clareza. Informe se a picape circula com frequência em estrada de terra, terreno irregular ou área de propriedade particular, e diga se há uso profissional envolvido. Contrato coerente com a realidade é o que garante indenização sem discussão.
Do outro lado, leia as exclusões com atenção. Competição, prova esportiva, trilha organizada e uso em condições expressamente vedadas costumam ficar fora da cobertura em boa parte das condições gerais. Desgaste natural, falha mecânica sem evento coberto e condução por pessoa sem habilitação válida também são exclusões frequentes. Perguntar antes evita descobrir no pior momento.
Diesel com sistema eletrificado
A V7 combina motor a diesel com um sistema híbrido leve, ou seja, dois conjuntos trabalhando juntos. Na prática do seguro, isso significa que a oficina que fizer o reparo precisa estar preparada para atender a parte eletrificada. Antes de escolher a proposta, verifique a rede referenciada da seguradora na sua região e a existência de atendimento autorizado próximo à cidade onde você roda.
O que define o preço do seguro da Tunland V7
| Fator | Como entra no cálculo |
|---|---|
| Ano e versão | Determinam valor de mercado, custo de peças e base da franquia |
| CEP de circulação | Exposição a roubo, furto, colisão e eventos naturais |
| Idade e experiência dos condutores | Tempo de habilitação e histórico de sinistros |
| Uso declarado | Particular, profissional, rural ou em frota |
| Local de guarda | Garagem fechada, galpão ou pátio aberto |
| Implementos declarados | Somam ao valor segurado e podem exigir vistoria |
| Coberturas e franquia | Limites maiores elevam o prêmio; franquia maior tende a reduzir |
Coberturas que fazem sentido nesse perfil
O casco compreensivo reúne colisão, incêndio, roubo e furto, perda total, capotagem, alagamento e fenômenos naturais. Sobre essa base, alguns complementos ganham peso em uma picape de uso pesado.
- Responsabilidade civil facultativa: danos materiais e corporais a terceiros com limite compatível com o porte e o peso do veículo.
- Guincho para veículo pesado: confirme se atende picape carregada, atolada ou fora do asfalto, e qual é a quilometragem incluída.
- Assistência 24 horas ampliada: socorro em região afastada e em via não pavimentada segue regras próprias.
- Vidros, faróis, lanternas e retrovisores: pedra solta e galho são companhia constante de quem sai do asfalto.
- Carro reserva: avalie prazo e categoria, sobretudo se a picape for ferramenta de trabalho.
Como comparar seguradoras e equilibrar custo e cobertura
Peça propostas com os mesmos dados preenchidos em todas as empresas e compare item por item, não apenas o valor final. Franquia de casco, franquia de vidros, limites de responsabilidade civil, condições declaradas para uso rural e profissional, quilometragem do guincho, prazo de carro reserva e rede de oficinas na sua região dizem mais sobre a qualidade da apólice do que o número que aparece no fim da proposta.
Para reduzir o custo sem abrir mão de proteção, mantenha o cadastro fiel à realidade, indique corretamente quem dirige com mais frequência, avalie uma franquia mais alta se tiver reserva financeira, guarde o veículo em local fechado sempre que possível e revise a apólice a cada renovação. E lembre-se: não existe seguradora melhor para todos os perfis. A empresa mais competitiva para uma picape de uso urbano pode não ser a mais indicada para uma que roda em terreno pesado.
Perguntas frequentes sobre o seguro da Foton Tunland V7
Quanto custa o seguro da Foton Tunland V7?
O valor depende do ano e da versão, do CEP de circulação, da idade e da experiência dos condutores, do uso declarado, do local de guarda e do pacote de coberturas com a franquia definida. Cada seguradora pondera esses dados de um jeito, e só a simulação mostra a sua condição.
Snorkel, guincho elétrico e pneus maiores estão cobertos?
Apenas se forem declarados e descritos na apólice. Equipamentos instalados depois da compra não entram automaticamente na proteção. Informe cada item na contratação, guarde as notas fiscais e confirme se a seguradora aceita as modificações feitas no veículo.
O seguro cobre a carga que vai na caçamba?
Não. O seguro auto protege o veículo e os itens descritos, não os bens transportados. Ferramentas, insumos e materiais exigem contratação específica para transporte de carga. Se a sua rotina envolve carga de valor, informe isso na cotação para avaliar as alternativas.
Uso off-road em trilha é aceito pelo seguro?
Depende do que a apólice descreve. Muitas condições atendem uso fora de estrada em situações comuns, mas competição, prova esportiva e trilha organizada costumam estar entre as exclusões. Leia as condições gerais e pergunte antes de assumir que a atividade está coberta.
O sistema híbrido leve muda alguma coisa no seguro?
Muda principalmente a rede de reparo. A picape combina motor diesel com um conjunto eletrificado, e a oficina precisa estar preparada para atender essa parte. Verifique a rede referenciada da seguradora na sua região antes de decidir qual proposta contratar.
O guincho atende picape atolada ou fora de asfalto?
Isso varia conforme o contrato. Veículos de maior porte podem exigir equipamento específico, e o socorro em via não pavimentada costuma ter regras próprias. Confirme na contratação a quilometragem incluída e quais situações estão previstas na assistência.
O seguro da Tunland V7 cobre incêndio e perda total?
Sim, quando você contrata o casco compreensivo, que reúne colisão, incêndio, roubo e furto e perda total, além de alagamento e fenômenos naturais. Vale conferir na apólice o critério de indenização e a forma como o valor de mercado do veículo é apurado.
Faça a cotação da sua Tunland V7
Picape preparada pede apólice preparada. Declare o uso real, descreva os implementos e compare propostas com o mesmo perfil antes de decidir. Comece pela cotação de seguro para a Foton Tunland V7 e escolha com base em comparação real.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/14
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178