Ir para o conteúdo


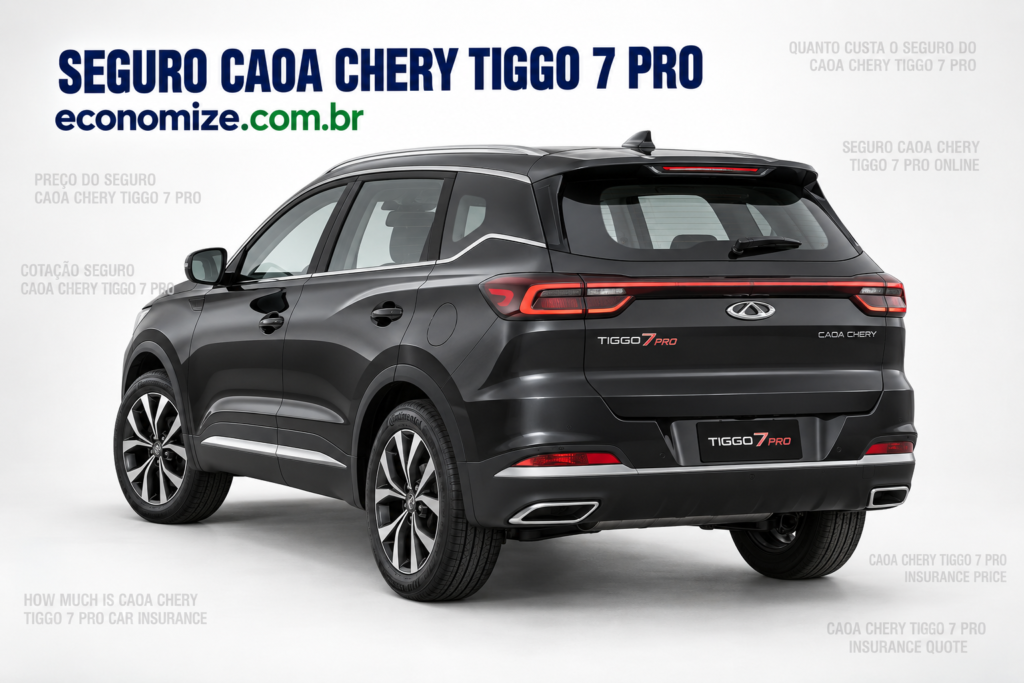
O Tiggo 7 Pro é oferecido em mais de uma configuração de propulsão, e isso não é detalhe para o seguro. A versão define o valor segurado, a franquia, o tipo de reparo necessário e até o socorro na rua. Por isso, a cotação do seguro só é realista quando ano e versão são informados com exatidão.
Resumo rápido
- Há opção a combustão, opção híbrida e opção híbrida plug-in produzida no Brasil, e cada uma tem uma conta diferente.
- Um híbrido reúne dois sistemas: motor a combustão e conjunto elétrico com bateria de alta voltagem.
- A forma como a apólice trata a bateria e os componentes elétricos varia entre seguradoras e deve ser conferida no contrato.
- O reparo exige oficina preparada para alta voltagem, o que pode influenciar prazo e rede disponível.
- Na versão plug-in, entra também a atenção ao carregamento na tomada e aos equipamentos usados nele.
Por que a versão é o ponto de partida do cálculo
Quando alguém pergunta quanto custa o seguro do Tiggo 7 Pro, a primeira devolutiva do corretor costuma ser outra pergunta: qual versão? Isso acontece porque a configuração muda simultaneamente três elementos do contrato do seguro.
O primeiro é o valor de referência do seguro do veículo, base da indenização em caso de roubo, furto ou perda total. O segundo é a franquia, normalmente proporcional a esse valor. O terceiro é o custo de reparo, que depende das peças e da mão de obra necessárias para atender aquele conjunto mecânico.
A tabela abaixo resume, de forma qualitativa, o que muda de uma configuração para outra na hora de montar a apólice.
| Configuração | O que pesa na análise | O que conferir na apólice |
|---|---|---|
| Turbo a gasolina | Rede de reparo ampla e peças de mecânica convencional | Franquia, limites de terceiros e abrangência da assistência |
| Híbrida flex | Dois sistemas de propulsão, bateria e eletrônica embarcada | Tratamento de bateria e componentes elétricos e rede habilitada |
| Híbrida plug-in | Bateria de maior capacidade e recarga externa | Regras sobre carregamento, equipamento de recarga e tipo de reboque |
Nenhuma dessas linhas significa que uma versão é sempre mais cara que a outra. O seguro do híbrido não é automaticamente mais caro que o da versão a gasolina: o resultado depende do conjunto de dados do perfil, e a comparação entre companhias é o que responde essa dúvida no caso concreto.
Híbrido: o que muda no reparo e na assistência
Um híbrido trabalha com o motor a combustão e o conjunto elétrico atuando juntos. Isso significa mais componentes eletrônicos, cabeamento de alta voltagem e uma bateria que concentra parte relevante do valor do veículo.
Na prática, três pontos merecem atenção antes de assinar.
Como a apólice trata bateria e componentes elétricos
Esse é o item mais importante da leitura. O tratamento de reparo, substituição e danos ao conjunto de bateria varia entre seguradoras, e a redação das condições gerais é o que vale. Não parta do princípio de que está tudo coberto nem de que está tudo excluído: pergunte, confirme e guarde a informação por escrito.
Rede de oficinas habilitadas
Reparo em veículo com sistema de alta voltagem exige equipe treinada e equipamento adequado para isolar o circuito antes de qualquer intervenção. Esse tipo de reparador é menos numeroso que a oficina comum, o que pode afetar o prazo do conserto. Verifique se a rede referenciada da seguradora atende híbridos perto de onde você mora e se o contrato permite livre escolha.
Socorro na estrada
Confirme na assistência 24 horas qual é o tipo de reboque previsto, já que muitos veículos eletrificados precisam ser removidos sobre prancha. Vale conferir também o limite de quilometragem do guincho e o atendimento fora da cidade de residência, especialmente para quem viaja com frequência.
Carregamento na versão plug-in
Quem tem a versão que recarrega na tomada precisa olhar dois pontos extras: como o contrato trata o equipamento de recarga instalado em casa e se há alguma orientação sobre a instalação elétrica. Nem toda apólice contempla esse equipamento automaticamente, e a resposta muda entre companhias.
O que mais entra no cálculo do seguro do Tiggo 7 Pro
Fora a versão, o restante do cálculo segue a lógica de qualquer SUV médio. Os principais fatores são:
- CEP de residência e local de pernoite: a incidência de furto e roubo muda entre regiões e garagem fechada costuma ajudar.
- Idade, experiência e histórico dos condutores: motorista jovem na apólice costuma elevar o cálculo.
- Uso do veículo: particular, deslocamento diário, viagens frequentes ou uso profissional.
- Coberturas e franquia escolhidas: a parte da conta que o segurado controla.
- Tempo de apólice sem acionamento: histórico limpo tende a favorecer nas renovações.
Se o carro for usado para transporte de passageiros, entregas ou qualquer atividade remunerada, a informação precisa constar na contratação. Uso remunerado omitido pode gerar negativa de indenização em caso de sinistro, e o perfil de aceitação varia entre as seguradoras.
Coberturas mais buscadas e como comparar
O pacote mais procurado para o Tiggo 7 Pro reúne roubo e furto, colisão, incêndio, perda total, danos materiais e corporais a terceiros, vidros e faróis, guincho e assistência 24 horas. Carro reserva e acidentes pessoais de passageiros costumam entrar como adicionais.
Na hora de comparar, coloque as propostas no mesmo padrão: mesma versão, mesma franquia, mesmo conjunto de coberturas. Depois, avalie o que diferencia uma da outra:
- Limites contratados para danos a terceiros.
- Regras de indenização em perda total.
- Abrangência e quilometragem da assistência, com atenção ao reboque em prancha.
- Diárias de carro reserva e situações em que ele é liberado.
- Tratamento de bateria, componentes elétricos e equipamento de recarga.
- Rede referenciada habilitada para veículos eletrificados na sua região.
Quando quiser ver as alternativas para o seu caso, acesse a cotação de seguro para o CAOA Chery Tiggo 7 Pro e compare as propostas disponíveis.
Perguntas frequentes sobre o seguro do CAOA Chery Tiggo 7 Pro
O seguro do Tiggo 7 Pro híbrido é mais caro que o da versão a gasolina?
Nem sempre. A versão muda o valor segurado, a franquia e o custo de reparo, mas o resultado final depende de todo o perfil: CEP, condutores, uso e coberturas. A única forma de responder isso no seu caso é cotar as duas configurações com os mesmos dados e comparar as propostas.
A bateria do Tiggo 7 Pro híbrido está coberta pelo seguro?
Não existe resposta única: cada companhia descreve o conjunto de bateria e os itens de alta voltagem à sua maneira nas condições gerais, e é o texto do contrato que vale. Peça essa informação ao corretor antes de fechar e guarde o retorno por escrito, junto com a apólice.
Por que preciso informar ano e versão exatos na cotação?
Porque são esses dados que definem o valor de referência do veículo, a franquia e o tipo de reparo previsto. Cotar uma configuração e emitir outra gera um valor que não se confirma na apólice, além de poder causar divergência no momento de um sinistro.
Onde um Tiggo 7 Pro híbrido é reparado depois de um sinistro?
Em oficina preparada para atender sistemas de alta voltagem, com equipe treinada e equipamento próprio. Esse tipo de reparador é menos numeroso que a oficina convencional, o que pode influenciar o prazo do conserto e a distância até o local de atendimento.
A versão plug-in exige algum cuidado a mais com o carregamento?
Vale confirmar como a apólice trata o equipamento de recarga instalado em casa e se existe alguma orientação sobre a instalação elétrica. Esse ponto não é tratado da mesma forma por todas as companhias, então é melhor esclarecer antes de contratar.
Uso o Tiggo 7 Pro para trabalho. Preciso declarar?
Sim. Transporte de passageiros, entregas e qualquer atividade remunerada precisam ser informados na contratação. Omitir esse dado pode levar à negativa de indenização, e a aceitação desse tipo de uso varia de uma seguradora para outra.
Dá para cotar o seguro do Tiggo 7 Pro pela internet?
Dá. Com os dados do veículo, do condutor principal e do endereço onde o carro dorme, a cotação online devolve propostas de diferentes companhias em poucos minutos, com preço, franquia, coberturas e benefícios visíveis para comparação.
Compare as opções e contrate com segurança
Escolher o melhor seguro para o Tiggo 7 Pro passa por entender a sua versão e por ler com atenção o que a apólice diz sobre o sistema eletrificado. Com esses dois pontos claros, a comparação fica simples. Faça a sua cotação de seguro auto online na Economize ON e veja as propostas lado a lado, sem compromisso.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/11
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178