Ir para o conteúdo


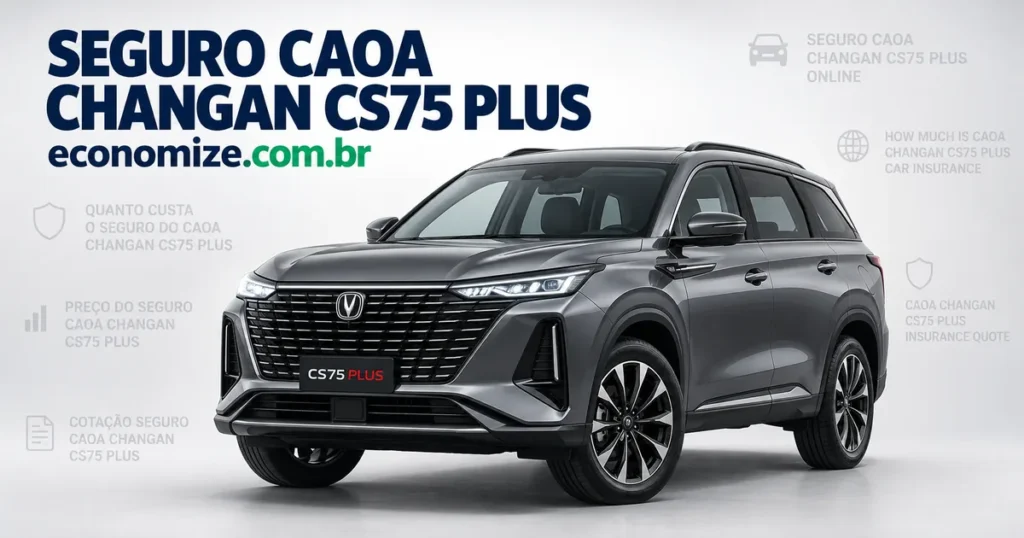
O preço do seguro do CAOA Changan CS75 Plus não vem de tabela: ele nasce da combinação entre o valor de mercado do SUV, o endereço onde o carro circula, o perfil de quem dirige e as coberturas escolhidas. Por ser um utilitário esportivo grande e bem equipado, o modelo puxa mais atenção do cálculo para dois pontos: o índice de roubo e furto da região e o custo de reparo das peças. A boa notícia é que a comparação online resolve a dúvida em poucos minutos.
Resumo rápido
- O valor de mercado do CS75 Plus influencia a franquia e o custo das coberturas de casco.
- O CEP de pernoite pesa muito, porque a exposição a roubo e furto varia de bairro para bairro.
- Perda total, colisão, incêndio, roubo e furto formam o núcleo do seguro compreensivo.
- Acessórios instalados depois da compra só são indenizados quando declarados na apólice.
- Uso por aplicativo, frete ou frota precisa ser informado, sob risco de negativa em sinistro.
- O perfil de aceitação muda entre as companhias, por isso comparar propostas é essencial.
O que define o preço do seguro do CAOA Changan CS75 Plus
A seguradora monta o preço a partir do cruzamento de dados do veículo, do endereço, dos condutores e do contrato. Cada empresa dá um peso próprio a essas variáveis, e é justamente por isso que propostas para o mesmo carro chegam com valores diferentes.
| Fator | Como entra no cálculo |
|---|---|
| Ano e versão | Definem valor de mercado, itens de série e custo de peças de reposição |
| CEP de residência e trabalho | Mede a exposição do SUV a roubo, furto, colisão e alagamento |
| Perfil dos condutores | Idade, tempo de habilitação e quem dirige o SUV com mais frequência |
| Histórico do segurado | Sinistros anteriores e tempo sem acionar o seguro |
| Local de estacionamento | Garagem fechada, estacionamento do trabalho ou rua |
| Uso do veículo | Particular, profissional, por aplicativo ou em frota |
| Coberturas e franquia | Ampliar limites eleva o prêmio; franquia maior tende a reduzir |
Onde o carro dorme pesa mais do que parece
Muita gente responde a essa pergunta no automático, mas ela é decisiva. Um CS75 Plus que passa a noite em garagem fechada de condomínio e fica em estacionamento privativo durante o expediente representa um risco diferente do mesmo carro deixado na via pública. Quem mora em cidade do interior e roda pouco costuma receber leitura mais favorável do que quem circula todos os dias em grandes centros urbanos. Informar isso com precisão é o que evita divergência na hora de acionar a apólice.
SUV grande: o que o porte muda na apólice
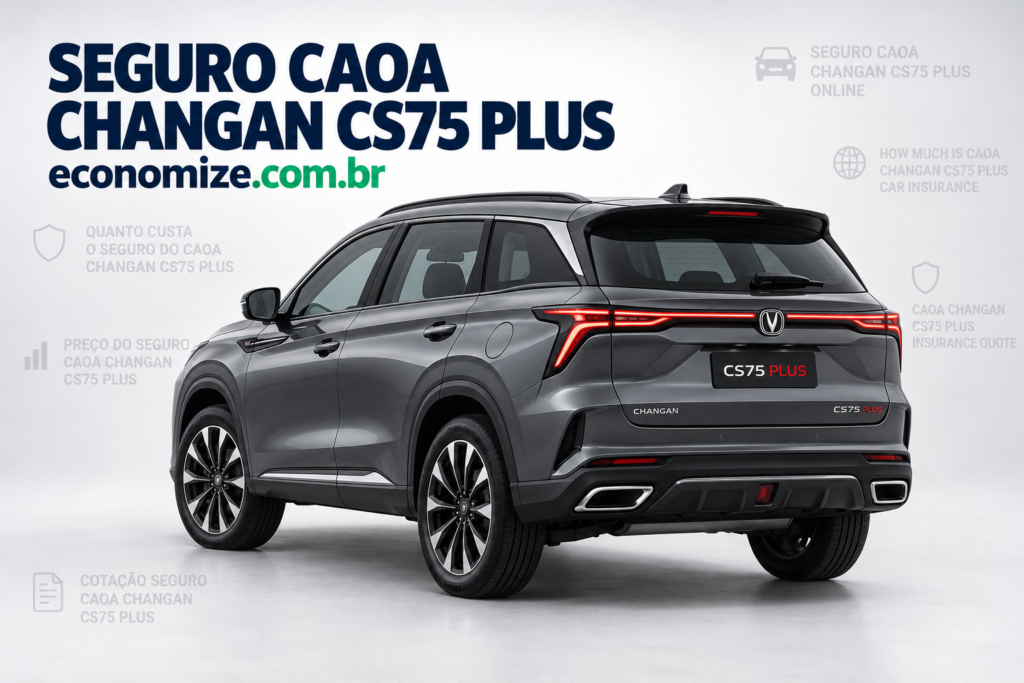
O CS75 Plus é um SUV de dimensões generosas, com bom nível de equipamentos e presença de rua. Esse conjunto tem efeitos práticos na hora de proteger o veículo.
Valor de mercado, franquia e reparo
A franquia costuma ser definida como um valor proporcional ao veículo segurado. Quanto maior o valor de mercado, maior tende a ser a franquia obrigatória, e isso muda a conta em sinistros parciais. Além disso, peças de carroceria de SUVs grandes, faróis com tecnologia embarcada e para-choques com sensores encarecem o reparo, o que aparece no prêmio da cobertura de colisão.
Interesse de terceiros e responsabilidade civil
Veículo pesado em movimento causa dano maior. Por isso, o limite de responsabilidade civil facultativa merece atenção especial neste perfil: danos materiais e corporais a terceiros podem ultrapassar com facilidade limites contratados de forma econômica. Avaliar um limite ampliado costuma custar menos do que a maioria das pessoas imagina, porque o impacto no prêmio é proporcionalmente pequeno.
Tecnologia embarcada
Central multimídia, câmeras, sensores de estacionamento, assistentes de condução e teto solar fazem parte do apelo do modelo. Quando são itens de série, entram na avaliação do veículo. Quando foram instalados depois, precisam ser declarados. Vidros, faróis, lanternas e retrovisores também merecem cobertura própria, já que a substituição de um conjunto óptico moderno costuma sair bem acima do que se espera.
O que o seguro do CS75 Plus cobre
A apólice é montada em blocos. Você escolhe o que faz sentido para a sua rotina, e cada bloco tem efeito no preço final.
- Casco compreensivo: colisão, incêndio, roubo e furto, perda total, capotagem, alagamento e fenômenos naturais como queda de granizo e de árvore.
- Responsabilidade civil facultativa: danos materiais, corporais e, quando incluído, morais causados a outras pessoas.
- Acidentes pessoais de passageiros: indenização por morte ou invalidez de quem está no veículo.
- Vidros, faróis, lanternas e retrovisores: cobertura acessória muito usada em quem roda em rodovia.
- Assistência 24 horas: guincho, chaveiro, socorro elétrico, troca de pneu e transporte alternativo.
- Carro reserva: veículo substituto por um período definido em contrato enquanto o SUV está em reparo.
Vale ler as condições gerais para entender o que fica de fora. Desgaste natural, falha mecânica sem evento coberto, uso não declarado e condução por pessoa sem habilitação válida são exclusões comuns. Nenhuma seguradora indeniza o que a apólice não descreve, e é por isso que a etapa de contratação é tão importante quanto a de escolher preço.
Como comparar seguradoras e reduzir o custo sem perder cobertura
Comparar não é apenas olhar o valor final. Duas propostas com números parecidos podem entregar proteções bem diferentes. Antes de decidir, coloque lado a lado:
- Franquia de casco e franquia reduzida ou obrigatória.
- Limites de responsabilidade civil para danos materiais e corporais.
- Quilometragem de guincho e abrangência da assistência 24 horas.
- Prazo e categoria do carro reserva.
- Rede de oficinas referenciadas próxima à sua cidade.
- Regras de indenização integral e critério de valor de mercado.
Para reduzir o custo sem abrir mão de proteção, mantenha o cadastro fiel à realidade, indique corretamente o condutor que mais usa o carro, avalie o rastreador se ele for exigido ou incentivado, considere uma franquia mais alta caso tenha reserva financeira e reveja a apólice a cada renovação. Também não presuma que a companhia que atendeu bem um conhecido é a melhor para você: o perfil de aceitação varia entre as empresas, e um SUV grande pode ser lido de formas distintas por cada uma.
Perguntas frequentes sobre o seguro do CAOA Changan CS75 Plus
Quanto custa o seguro do CAOA Changan CS75 Plus?
Não existe valor único. O cálculo parte do ano e da versão do SUV, do CEP onde o carro circula e dorme, da idade e do histórico dos condutores, do uso declarado e do pacote de coberturas com a franquia escolhida. Só a simulação com os seus dados mostra a condição real.
O seguro do CS75 Plus cobre perda total?
Cobre quando você contrata o seguro compreensivo, que reúne colisão, incêndio, roubo e furto e perda total. Nesse caso a indenização segue o critério de valor de mercado referenciado que estiver descrito na apólice, e vale conferir o critério de perda total previsto em contrato.
Morar em capital encarece o seguro do SUV?
O endereço é um dos dados que mais pesam. Regiões com maior incidência de roubo e furto costumam receber propostas mais altas do que áreas de menor exposição, e a diferença aparece até entre bairros da mesma cidade. Informe o CEP de residência e o de trabalho na cotação.
Vale a pena aumentar a franquia para pagar menos na apólice?
Pode valer, desde que você tenha reserva para arcar com ela em um sinistro parcial. Franquia maior reduz o prêmio, mas transfere parte do risco para o seu bolso. Em um SUV de porte grande, um reparo simples de lataria já costuma se aproximar do valor da franquia.
Preciso declarar se uso o CS75 Plus por aplicativo?
Sim. Transporte de passageiros por aplicativo, frete, entrega ou uso em frota são atividades remuneradas e precisam constar na apólice. Omitir essa informação pode levar à negativa de cobertura em um sinistro ocorrido durante a atividade não declarada.
Itens como teto solar, multimídia e sensores entram na cobertura?
Equipamentos originais de fábrica costumam ser considerados no valor do veículo. Já acessórios instalados depois da compra, como som, película, rack ou insulfilm, precisam ser declarados na contratação para serem indenizados. Guarde as notas fiscais desses itens.
Simule o seguro do seu CS75 Plus
Comparar propostas com o mesmo perfil é o caminho mais direto para entender quanto custa o seguro do CAOA Changan CS75 Plus no seu caso e qual apólice cobre de verdade a sua rotina. Comece pela cotação de seguro para o CAOA Changan CS75 Plus e veja as condições disponíveis para o seu perfil.
Autor: Claudio Royo · Revisão técnica: Claudio Royo · Última revisão: 2026/09/15