Ir para o conteúdo

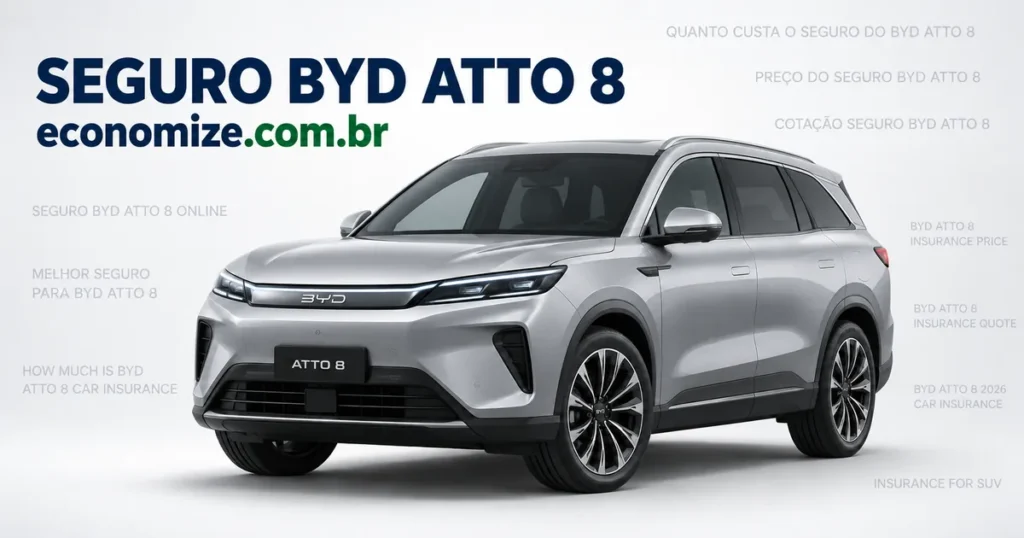
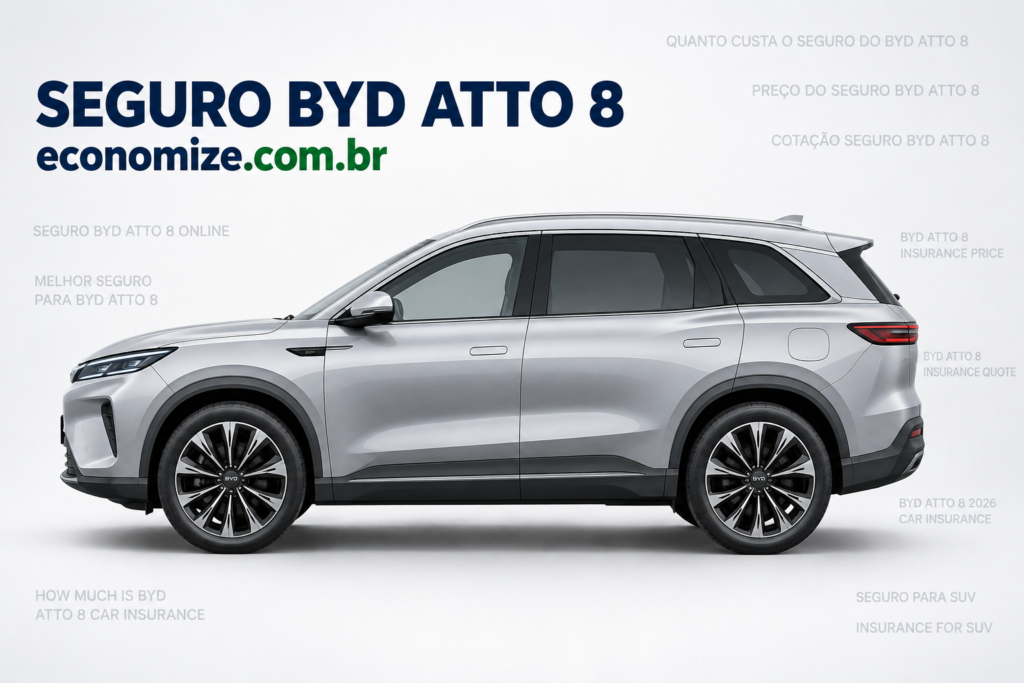
O preço do seguro do BYD Atto 8 depende de ano e versão, CEP, perfil de quem dirige, histórico do segurado, uso do veículo e coberturas contratadas. Como se trata de um SUV grande, híbrido plug-in e de valor de mercado elevado, dois pontos ganham destaque na apólice: a franquia, que acompanha o valor do bem, e a importância segurada, que precisa refletir a realidade do modelo.
Resumo rápido
- SUV de sete lugares com sistema híbrido plug-in, pensado para família, viagem e rotina puxada.
- Valor de mercado elevado costuma significar franquia mais alta em números absolutos.
- Peças, sensores e componentes do sistema híbrido podem ter custo e prazo de reposição diferentes dos de um carro popular.
- Em SUVs grandes, vale avaliar limites mais altos de danos materiais e corporais a terceiros.
- Rede de oficinas credenciadas e carro reserva pesam muito para quem depende do veículo todos os dias.
- Comparar propostas com os mesmos dados é o que mostra a real diferença entre as companhias.
O que entra no cálculo do seguro do Atto 8
A seguradora não olha só para o carro. Ela avalia o conjunto formado pelo veículo, pelo condutor e pelo ambiente em que ambos circulam. Cada informação da cotação serve para estimar a chance de um sinistro acontecer e o custo provável dele.
| Informação | O que ela representa na análise |
|---|---|
| Ano e versão | Valor de mercado, importância segurada e custo estimado de reparo |
| CEP de circulação e de pernoite | Exposição a furto, roubo, colisão e eventos climáticos da região |
| Idade e experiência dos condutores | Probabilidade estatística de sinistro associada ao perfil |
| Histórico do segurado | Tempo sem sinistros e bônus acumulado ao longo das renovações |
| Local de estacionamento | Garagem fechada ou via pública durante a noite e no trabalho |
| Uso do veículo | Particular, profissional ou remunerado, com a quilometragem estimada |
| Coberturas e franquia | Amplitude da proteção contratada e sua participação em sinistros parciais |
Como cada companhia tem sua própria base estatística e seu próprio apetite por risco, o mesmo conjunto de dados gera propostas diferentes. Não é erro de cálculo: é diferença de critério. E é exatamente essa diferença que torna a comparação tão útil.
Particularidades de um SUV grande e eletrificado
Franquia e importância segurada
Em veículos de valor mais alto, a franquia costuma ser proporcional ao preço do bem, o que significa uma participação maior do segurado em reparos parciais. Já a importância segurada precisa refletir o valor real do modelo, para que a indenização em caso de perda total corresponda ao que você teria de desembolsar para repor o carro. Vale revisar esse ponto a cada renovação.
Peças, sensores e prazos de reposição
Um SUV moderno reúne câmeras, radares, sensores de estacionamento, telas e faróis com tecnologia avançada. Somados aos componentes do sistema híbrido, esses itens tendem a ter custo e prazo de reposição diferentes dos de um carro de grande volume de vendas. Isso não impede a contratação do seguro, mas justifica olhar com atenção a rede de oficinas credenciadas, o tipo de peça previsto no reparo e o prazo de carro reserva.
Sete lugares e a rotina da família
Quem transporta crianças e faz viagens longas costuma valorizar dois itens além do básico: acidentes pessoais de passageiros, que oferece amparo aos ocupantes, e uma assistência 24h com raio de atendimento amplo, útil quando o problema acontece longe de casa. A cobertura da bateria de tração, por sua vez, varia entre seguradoras e deve ser conferida diretamente nas condições gerais da apólice.
Coberturas que fazem sentido no Atto 8
O pacote pode ser montado de várias formas. A escolha inteligente é proteger primeiro o que traria o maior prejuízo, e depois acrescentar conveniências.
- Roubo, furto e perda total: a base de qualquer apólice de veículo de valor elevado.
- Colisão e capotagem: cobre o reparo dos danos ao próprio veículo.
- Incêndio, explosão, alagamento e fenômenos naturais: eventos de baixa frequência e alto impacto.
- Danos materiais e corporais a terceiros: em um SUV grande, a recomendação é avaliar limites mais altos.
- Vidros, faróis, lanternas e retrovisores: evita desembolsos frequentes com itens de custo relevante.
- Acidentes pessoais de passageiros: faz sentido em um carro que anda cheio.
- Assistência 24h, guincho e carro reserva: mantêm a rotina funcionando enquanto o veículo está parado.
Antes de assinar, confirme se o pacote descrito na proposta é o mesmo que aparece na apólice emitida, e guarde as condições gerais em um lugar fácil de encontrar. É esse documento que responde às dúvidas no momento do sinistro.
Como comparar e contratar com mais segurança
A comparação só funciona quando as propostas falam a mesma língua. Peça cotações com coberturas equivalentes, informe os mesmos dados a todas as companhias e observe quatro pontos: valor da franquia, limite de danos a terceiros, prazo de carro reserva e abrangência da assistência.
O que costuma melhorar o resultado
Manter o histórico sem sinistros, declarar garagem quando ela existe, indicar corretamente o condutor principal e escolher uma franquia compatível com a sua reserva financeira são ajustes que tendem a favorecer o cálculo. Já cortar coberturas essenciais para reduzir o prêmio costuma criar um problema maior lá na frente, principalmente em um veículo com custo de reparo mais alto, consta na hora de contratar o seguro.
Aceitação varia entre companhias
Não existe uma seguradora melhor para todos os perfis. Cada uma tem critérios próprios de aceitação, e um mesmo modelo pode ser bem recebido em uma e analisado com mais cautela em outra. Consultar várias opções de uma só vez amplia as chances de encontrar boas condições. Quando quiser ver os números do seu caso, acesse a cotação de seguro para o BYD Atto 8 e receba as propostas para comparar.
Perguntas frequentes sobre o seguro do BYD Atto 8
Quanto custa o seguro do BYD Atto 8?
Depende de ano e versão, CEP de circulação, perfil e histórico dos condutores, uso do veículo, local de estacionamento e coberturas contratadas. Não há um valor de referência que sirva para todos os perfis, e a forma de descobrir o seu é cotar com várias companhias de seguro usando exatamente os mesmos dados.
O seguro do Atto 8 cobre danos causados a terceiros?
Sim, por meio da cobertura de responsabilidade civil facultativa, que responde por danos materiais e corporais causados a outras pessoas. Em um SUV grande, a orientação é avaliar limites mais altos, já que o custo do prejuízo em um acidente pode ultrapassar bastante o valor do seguro do próprio veículo.
Como a importância segurada é definida em um SUV desse porte?
Ela deve refletir o valor real do modelo no mercado, para que uma indenização por perda total corresponda ao que seria necessário para repor o carro. Vale revisar esse número a cada renovação, porque o valor de mercado muda ao longo do tempo e um valor desatualizado prejudica o segurado.
Vale a pena contratar carro reserva no Atto 8?
Para quem depende do veículo todos os dias, costuma valer. Peças e componentes de um SUV híbrido podem ter prazo de reposição diferente do de um carro popular, e um reparo mais demorado sem alternativa de locomoção afeta a rotina da família. Confira o prazo previsto e a categoria do carro oferecido.
Peças e reparos de um híbrido plug-in demoram mais?
Podem demorar, porque envolvem componentes específicos e mão de obra habilitada para trabalhar com sistemas de alta tensão. Isso varia por região e por rede de atendimento. Antes de fechar, pergunte quais oficinas credenciadas atendem o modelo na sua cidade e como funciona o fluxo de reparo.
Os ocupantes do carro ficam protegidos pelo seguro?
Existe a cobertura de acidentes pessoais de passageiros, contratada à parte, que prevê amparo aos ocupantes do veículo dentro das condições descritas na apólice. Em um carro de sete lugares, usado com frequência para levar a família, é uma cobertura que merece ser avaliada na cotação do seguro.
Um carro que leva a família inteira pede uma escolha bem informada. Inicie a sua cotação de seguro auto online na Economize ON, compare as propostas do seguro com calma e defina a proteção certa para o seu BYD Atto 8.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/10
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178