Ir para o conteúdo

Seguro Yamaha Factor 150: preço e coberturas em 2026
Atualizado em 26 de outubro de 2026
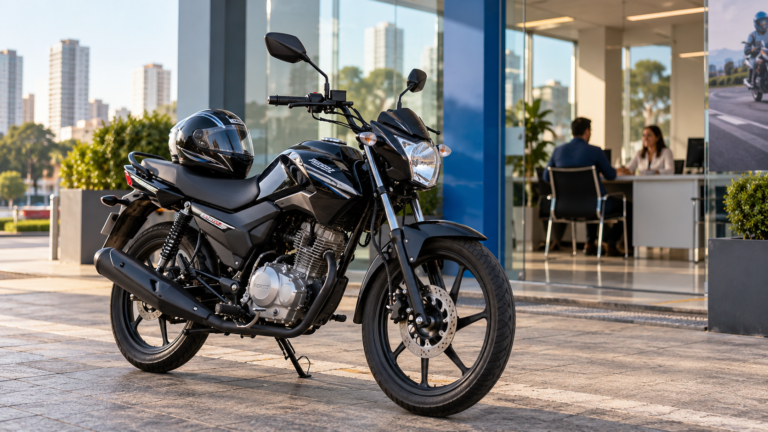
A Yamaha Factor 150 é uma moto urbana procurada para deslocamentos cotidianos. Em 2026, seu seguro pode contemplar roubo e furto, colisão, incêndio, assistência e responsabilidade civil, dependendo do produto contratado. O valor varia conforme condutor, CEP, perfil de utilização e coberturas. Na Economize, a proposta é ensinar a comparar proteções e evitar valores médios inventados. A data editorial é 26 de outubro de 2026. Os valores e exemplos hipotéticos são identificados como simulações e não constituem ofertas ou previsões garantidas. A análise serve para informar o consumidor, que deve conferir a versão exata do produto e as condições comerciais ou contratuais antes de decidir.
Índice de conteúdo
- Qual Factor está sendo considerada?
- Quanto custa o seguro da Factor 150?
- O que cobre seguro contra roubo e furto?
- O seguro cobre batidas e quedas?
- Vale incluir danos a terceiros?
- Como funciona a franquia da moto?
- A Factor usada para entregas muda a cotação?
- Como a Factor DX altera a escolha?
- Seguro mensal é mais barato?
- O rastreador substitui a apólice?
- A assistência 24 horas está incluída?
- Capacete e celular ficam protegidos?
- O que é indenização integral?
- A Factor financiada pode ter seguro?
- Como comparar propostas corretamente?
- O que fazer em caso de sinistro?
- Quando renovar ou contratar?
Qual Factor está sendo considerada?
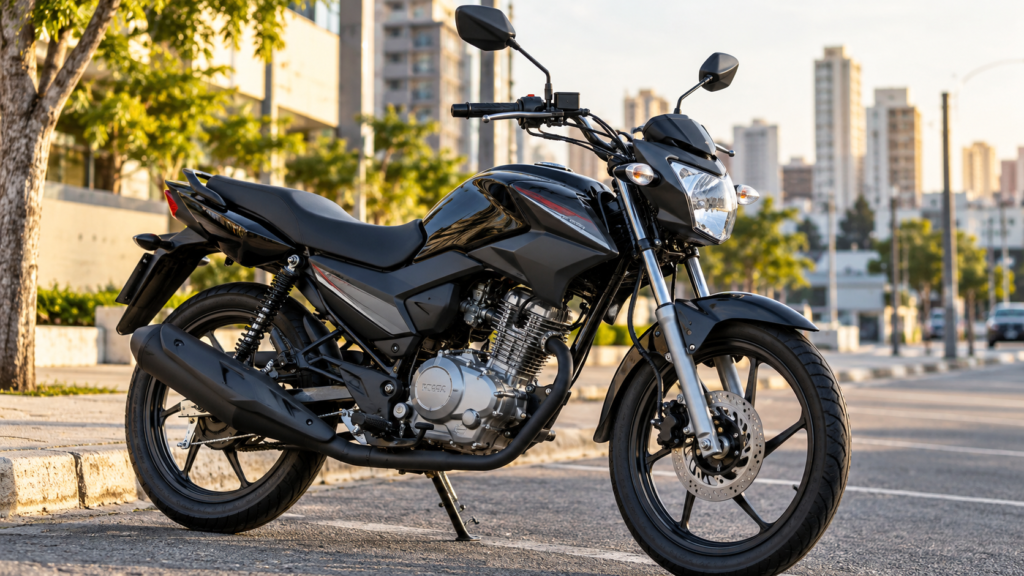
A Factor 2026 usa motor BlueFlex de 150 cc. A Yamaha informa 11,8 cv com gasolina e 12 cv com etanol, tanque de 15,4 litros e dados de consumo em condições próprias de teste.
Na cotação, solicite detalhes por escrito e confirme se o produto é emitido por seguradora autorizada. A modalidade de proteção deve ficar clara para evitar confusão entre seguro, assistência e outras formas de contratação.
Imagine dois condutores da mesma Factor: um utiliza a moto em deslocamento curto e a guarda em garagem; outro roda longas horas em entregas. As condições de risco podem gerar preços diferentes, mesmo com veículos idênticos.
Na prática, para avaliar qual factor está sendo considerada, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Quanto custa o seguro da Factor 150?
Não existe preço único nacional. O prêmio depende de CEP, idade, habilitação, histórico, garagem, ano, versão e garantias. Preços sem identificação de perfil não devem ser divulgados como cotação.
A proteção precisa acompanhar o orçamento. Quem não consegue arcar com uma perda total deve priorizar riscos mais graves, mas isso não significa que coberturas de terceiros ou assistência possam ser descartadas sem avaliação.
Anote o valor anual do prêmio, a franquia, o limite de responsabilidade civil e a forma de indenização. Comparar apenas a prestação mensal oculta diferenças relevantes.
Na prática, para avaliar quanto custa o seguro da factor 150, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
O que cobre seguro contra roubo e furto?
Se contratado, pode indenizar a subtração nos eventos enquadrados pela apólice. Veja valor de mercado referenciado, indenização determinada, exigência de documentação e regras de recuperação.
Condições de sinistro devem ser lidas antes de ocorrer qualquer acidente. Verifique aviso, documentação, vistoria e limites de uso do serviço de assistência.
Não é seguro presumir que todo produto cobre moto utilizada profissionalmente. A utilização verdadeira precisa aparecer na proposta e ser aceita nas condições específicas da seguradora.
Na prática, para avaliar o que cobre seguro contra roubo e furto, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
O seguro cobre batidas e quedas?
Somente quando houver cobertura de casco ou danos acidentais compatível com o evento. Seguro apenas de roubo e furto não equivale a seguro compreensivo.
Mantenha documentos, chave reserva e histórico de manutenção organizados. Em um sinistro, informações corretas e comprovantes facilitam a comunicação, embora a indenização dependa de análise contratual.
O preço da moto e do combustível pode variar ao longo do ano; o prêmio do seguro também depende de condições de mercado. Não trate um valor de propaganda como oferta permanente.
Na prática, para avaliar o seguro cobre batidas e quedas, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Vale incluir danos a terceiros?
Responsabilidade civil pode proteger financeiramente quando o motociclista causa danos materiais ou pessoais cobertos a terceiros. Confira limites de indenização.
Na cotação, solicite detalhes por escrito e confirme se o produto é emitido por seguradora autorizada. A modalidade de proteção deve ficar clara para evitar confusão entre seguro, assistência e outras formas de contratação.
Imagine dois condutores da mesma Factor: um utiliza a moto em deslocamento curto e a guarda em garagem; outro roda longas horas em entregas. As condições de risco podem gerar preços diferentes, mesmo com veículos idênticos.
Na prática, para avaliar vale incluir danos a terceiros, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Como funciona a franquia da moto?
Pode haver participação financeira do segurado em reparos parciais cobertos. Compare franquia e prêmio juntos, considerando capacidade de pagar pelo reparo.
A proteção precisa acompanhar o orçamento. Quem não consegue arcar com uma perda total deve priorizar riscos mais graves, mas isso não significa que coberturas de terceiros ou assistência possam ser descartadas sem avaliação.
Anote o valor anual do prêmio, a franquia, o limite de responsabilidade civil e a forma de indenização. Comparar apenas a prestação mensal oculta diferenças relevantes.
Na prática, para avaliar como funciona a franquia da moto, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
A Factor usada para entregas muda a cotação?
Sim, a finalidade profissional deve ser declarada corretamente. A seguradora poderá aplicar análise ou produto diferente para delivery ou motofrete.
Condições de sinistro devem ser lidas antes de ocorrer qualquer acidente. Verifique aviso, documentação, vistoria e limites de uso do serviço de assistência.
Não é seguro presumir que todo produto cobre moto utilizada profissionalmente. A utilização verdadeira precisa aparecer na proposta e ser aceita nas condições específicas da seguradora.
Na prática, para avaliar a factor usada para entregas muda a cotação, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Como a Factor DX altera a escolha?
Versão, equipamentos e acessórios podem interferir na aceitação e avaliação do valor do veículo. Informe modelo exato e alterações permanentes.
Mantenha documentos, chave reserva e histórico de manutenção organizados. Em um sinistro, informações corretas e comprovantes facilitam a comunicação, embora a indenização dependa de análise contratual.
O preço da moto e do combustível pode variar ao longo do ano; o prêmio do seguro também depende de condições de mercado. Não trate um valor de propaganda como oferta permanente.
Na prática, para avaliar como a factor dx altera a escolha, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Seguro mensal é mais barato?
Compare custo total e vigência. Parcela mensal de contrato anual não é a mesma coisa que cobertura renovada mês a mês.
Na cotação, solicite detalhes por escrito e confirme se o produto é emitido por seguradora autorizada. A modalidade de proteção deve ficar clara para evitar confusão entre seguro, assistência e outras formas de contratação.
Imagine dois condutores da mesma Factor: um utiliza a moto em deslocamento curto e a guarda em garagem; outro roda longas horas em entregas. As condições de risco podem gerar preços diferentes, mesmo com veículos idênticos.
Na prática, para avaliar seguro mensal é mais barato, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
O rastreador substitui a apólice?
Não. O dispositivo facilita monitoramento e possível localização, mas não é garantia de recuperação ou indenização financeira.
A proteção precisa acompanhar o orçamento. Quem não consegue arcar com uma perda total deve priorizar riscos mais graves, mas isso não significa que coberturas de terceiros ou assistência possam ser descartadas sem avaliação.
Anote o valor anual do prêmio, a franquia, o limite de responsabilidade civil e a forma de indenização. Comparar apenas a prestação mensal oculta diferenças relevantes.
Na prática, para avaliar o rastreador substitui a apólice, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
A assistência 24 horas está incluída?
Depende do plano. Verifique guincho, quilometragem, pane elétrica, troca de pneu e limites de acionamento.
Condições de sinistro devem ser lidas antes de ocorrer qualquer acidente. Verifique aviso, documentação, vistoria e limites de uso do serviço de assistência.
Não é seguro presumir que todo produto cobre moto utilizada profissionalmente. A utilização verdadeira precisa aparecer na proposta e ser aceita nas condições específicas da seguradora.
Na prática, para avaliar a assistência 24 horas está incluída, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Capacete e celular ficam protegidos?
Objetos pessoais não estão automaticamente cobertos pelo casco da moto. Pergunte por coberturas específicas e leia exclusões.
Mantenha documentos, chave reserva e histórico de manutenção organizados. Em um sinistro, informações corretas e comprovantes facilitam a comunicação, embora a indenização dependa de análise contratual.
O preço da moto e do combustível pode variar ao longo do ano; o prêmio do seguro também depende de condições de mercado. Não trate um valor de propaganda como oferta permanente.
Na prática, para avaliar capacete e celular ficam protegidos, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
O que é indenização integral?
É a liquidação de um evento nos critérios de perda integral definidos no contrato. Confira forma de cálculo, alienação e documentos.
Na cotação, solicite detalhes por escrito e confirme se o produto é emitido por seguradora autorizada. A modalidade de proteção deve ficar clara para evitar confusão entre seguro, assistência e outras formas de contratação.
Imagine dois condutores da mesma Factor: um utiliza a moto em deslocamento curto e a guarda em garagem; outro roda longas horas em entregas. As condições de risco podem gerar preços diferentes, mesmo com veículos idênticos.
Na prática, para avaliar o que é indenização integral, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
A Factor financiada pode ter seguro?
Em geral, é possível solicitar cotação, mas o vínculo com financiadora e os documentos devem ser informados. Indenização não elimina automaticamente saldo devedor.
A proteção precisa acompanhar o orçamento. Quem não consegue arcar com uma perda total deve priorizar riscos mais graves, mas isso não significa que coberturas de terceiros ou assistência possam ser descartadas sem avaliação.
Anote o valor anual do prêmio, a franquia, o limite de responsabilidade civil e a forma de indenização. Comparar apenas a prestação mensal oculta diferenças relevantes.
Na prática, para avaliar a factor financiada pode ter seguro, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Como comparar propostas corretamente?
Use mesmo CEP, condutores, coberturas, franquia, assistência e limite de terceiros. Uma oferta barata pode ter proteção menor.
Condições de sinistro devem ser lidas antes de ocorrer qualquer acidente. Verifique aviso, documentação, vistoria e limites de uso do serviço de assistência.
Não é seguro presumir que todo produto cobre moto utilizada profissionalmente. A utilização verdadeira precisa aparecer na proposta e ser aceita nas condições específicas da seguradora.
Na prática, para avaliar como comparar propostas corretamente, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
O que fazer em caso de sinistro?
Priorize segurança e atendimento médico se necessário, registre ocorrência conforme o caso e comunique a seguradora pelo canal da apólice.
Mantenha documentos, chave reserva e histórico de manutenção organizados. Em um sinistro, informações corretas e comprovantes facilitam a comunicação, embora a indenização dependa de análise contratual.
O preço da moto e do combustível pode variar ao longo do ano; o prêmio do seguro também depende de condições de mercado. Não trate um valor de propaganda como oferta permanente.
Na prática, para avaliar o que fazer em caso de sinistro, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Quando renovar ou contratar?
Cote antes de retirar a moto e revise valores antes do vencimento. Mudanças de uso, cidade e perfil justificam atualização cadastral.
Na cotação, solicite detalhes por escrito e confirme se o produto é emitido por seguradora autorizada. A modalidade de proteção deve ficar clara para evitar confusão entre seguro, assistência e outras formas de contratação.
Imagine dois condutores da mesma Factor: um utiliza a moto em deslocamento curto e a guarda em garagem; outro roda longas horas em entregas. As condições de risco podem gerar preços diferentes, mesmo com veículos idênticos.
Na prática, para avaliar quando renovar ou contratar, vale registrar a situação específica do interessado e confrontá-la com documentos, dados e condições efetivas. Um exemplo de outra cidade, outra versão ou outro contrato pode levar a conclusão diferente. O caminho prudente é registrar a fonte, a data e as hipóteses usadas na comparação, para que a decisão seja verificável e não dependa apenas de publicidade.
Tabela de verificação antes da decisão
| Critério | O que conferir |
|---|---|
| Fonte e data | Documento original, período e localidade |
| Produto | Modelo ou modalidade exata e versão |
| Custo | Preço total, taxas, franquias e despesas futuras |
| Limites | Exclusões, elegibilidade e condições |
| Comparação | Mesmas hipóteses para todas as opções |
Perguntas frequentes
Quanto custa seguro da Factor 150?
Não existe preço nacional único; só uma cotação com CEP, perfil, uso, versão, coberturas e franquia pode indicar o prêmio efetivo.
Factor DX tem seguro diferente?
Pode haver diferença segundo o modelo e critérios da seguradora. Informe versão e acessórios na proposta.
Seguro cobre roubo e furto?
Sim, quando roubo e furto estiverem incluídos e o sinistro atender às condições contratuais.
Cobre moto de delivery?
Depende de aceitação para atividade remunerada. Declare o uso em delivery ou motofrete sem omissões.
Existe franquia?
A franquia pode representar participação financeira nos reparos parciais cobertos; valor e situações são definidos no contrato.
Seguro de moto cobre terceiros?
Pode cobrir responsabilidade civil se essa garantia estiver contratada e o evento se enquadrar na apólice.
Rastreador reduz preço?
Algumas propostas podem considerar rastreador, mas não existe desconto universal nem garantia de recuperação da moto.
Posso parcelar?
Pode haver parcelamento conforme a seguradora e o produto, mas verifique prêmio total e vigência.
Capacete fica coberto?
Em geral não é automaticamente coberto pela proteção da moto; procure garantia específica, se disponível.
Como pedir cotação?
Solicite propostas a corretora autorizada com documentos da moto, perfil de uso e coberturas desejadas.
Conclusão
O melhor caminho é usar os critérios acima, consultar os documentos de origem e comparar ofertas efetivas. A leitura dos limites e a atualização de dados preservam a qualidade da decisão, especialmente quando o assunto envolve saúde, seguros ou custo de veículos. Consulte o conteúdo relacionado em https://www.seguroauto.org/seguro-auto/ e confirme diretamente os termos que importam para seu caso.
Faça sua cotação: