Ir para o conteúdo

Atualizado em 07/10/2026 · Tempo de leitura: aproximadamente 18 minutos
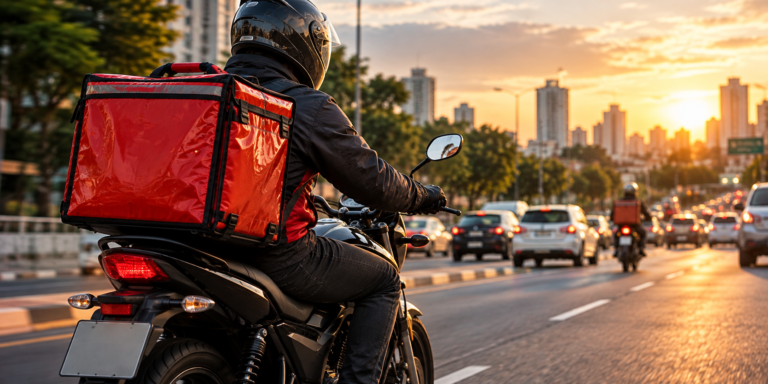
O seguro de moto para delivery não tem preço único: o valor depende da moto, cidade, perfil do motociclista, intensidade de uso e coberturas contratadas. Como a motocicleta é utilizada profissionalmente para entregas, essa informação deve ser declarada corretamente na cotação.
Quem trabalha fazendo entregas sabe que a moto não é apenas um meio de transporte.
Ela é uma ferramenta de trabalho.
Se a motocicleta for roubada, furtada ou ficar parada após um acidente, o problema pode ir muito além do custo do reparo: o entregador também pode ficar impossibilitado de trabalhar.
É justamente por isso que o seguro de moto para delivery merece atenção especial.
Mas quanto custa?
Existe seguro específico para entregador?
Quem trabalha com iFood, Rappi ou outras plataformas pode contratar?
Seguro comum cobre uma moto usada profissionalmente?
Vale contratar apenas roubo e furto?
E se o motociclista causar danos a um carro durante uma entrega?
Neste guia da Economize ON, você vai entender quanto pode custar o seguro de moto para delivery, o que influencia a cotação e quais coberturas devem ser comparadas antes da contratação.
Índice de conteúdo
- O que é seguro de moto para delivery?
- Quanto custa o seguro de moto para delivery?
- Por que não existe um preço único?
- Delivery deixa o seguro mais caro?
- Preciso informar que trabalho com entregas?
- Quem trabalha com iFood pode contratar seguro?
- Quais motos podem ser seguradas?
- Quais coberturas podem ser contratadas?
- Roubo e furto são suficientes?
- Seguro cobre colisão durante uma entrega?
- Como funciona a cobertura para terceiros?
- Como funciona a franquia?
- O seguro cobre a mercadoria transportada?
- O seguro paga os dias sem trabalhar?
- O que influencia o preço?
- Como economizar?
- Como comparar seguros?
- Quais erros evitar?
- FAQ
- Como cotar?
O que é seguro de moto para delivery?
O seguro de moto para delivery é uma proteção contratada considerando que a motocicleta possui utilização profissional para realização de entregas.
Esse detalhe é fundamental.
Uma moto utilizada eventualmente para lazer possui uma exposição ao risco diferente daquela que circula várias horas por dia fazendo entregas.
O entregador pode:
rodar muitos quilômetros;
circular em diferentes bairros;
trabalhar em horários de grande movimento;
estacionar várias vezes durante o expediente;
trafegar à noite;
ficar mais exposto a acidentes;
ficar mais exposto a roubo ou furto, dependendo da região.
Essas características podem fazer parte da avaliação realizada pela seguradora.
Por isso, não basta procurar o seguro mais barato.
É necessário contratar um produto que seja adequado ao uso real da motocicleta.
Quanto custa o seguro de moto para delivery?
Não existe uma tabela nacional determinando quanto um entregador deve pagar.
O preço é individual.
Uma cotação pode variar significativamente conforme:
- modelo da moto;
- ano;
- versão;
- CEP;
- cidade;
- idade do condutor;
- experiência do motociclista;
- forma de utilização;
- intensidade de circulação;
- local onde a moto permanece;
- histórico considerado pela seguradora;
- dispositivos de segurança;
- coberturas;
- franquia;
- limites contratados.
Isso significa que afirmar simplesmente:
“seguro de moto para delivery custa R$ 1.000 por ano”
seria pouco confiável.
Um entregador de São Paulo com uma moto de determinado modelo pode receber um preço completamente diferente de outro profissional em Cuiabá, Curitiba, Salvador ou Belo Horizonte.
Até duas pessoas na mesma cidade podem receber valores diferentes.
A única maneira de conhecer o preço para o seu caso é realizar uma cotação com informações verdadeiras sobre moto, condutor e utilização profissional.
Por que não existe um preço médio confiável para todos?
Porque seguro trabalha com risco.
A seguradora precisa avaliar quanto risco está assumindo ao emitir aquela apólice.
Considere dois motociclistas.
Entregador A
Possui uma motocicleta de menor valor, trabalha em determinada região, utiliza garagem e contrata apenas algumas coberturas.
Entregador B
Possui uma motocicleta mais cara, circula em outra região, trabalha muitas horas por dia e escolhe proteção mais ampla.
Mesmo que ambos façam delivery, as cotações não precisam ser semelhantes.
Por isso, preços encontrados em fóruns, vídeos ou redes sociais servem, no máximo, como relatos individuais.
Eles não substituem uma cotação.
Trabalhar com delivery pode deixar o seguro mais caro?
Pode influenciar o preço e até a aceitação do risco, conforme os critérios da seguradora.
O motivo é a forma de utilização.
Uma motocicleta utilizada profissionalmente pode permanecer mais tempo em circulação do que uma moto usada apenas para deslocamentos pessoais.
Maior exposição pode significar mais oportunidades para ocorrer um evento coberto.
Mas não existe uma porcentagem universal de aumento.
Não é correto afirmar que:
“delivery aumenta o seguro em 30%”;
“motoboy paga o dobro”;
“seguro profissional sempre custa X% a mais”.
Cada seguradora possui seus próprios critérios de avaliação e precificação.
Faça a cotação indicando a atividade corretamente.
Preciso informar que uso a moto para delivery?
Sim, quando a seguradora perguntar sobre a utilização da motocicleta, a informação deve corresponder à realidade.
Esse é provavelmente o ponto mais importante deste artigo.
Se a moto é utilizada profissionalmente para entregas, não declare que ela serve exclusivamente para lazer ou deslocamento particular apenas para tentar conseguir um preço menor.
A seguradora utiliza as informações fornecidas no questionário de avaliação de risco para analisar a proposta e calcular o prêmio.
Uma declaração inexata ou omissão relevante pode gerar problemas na análise de eventual sinistro, conforme as condições contratuais e a legislação aplicável.
Economizar fornecendo informação incorreta não é economia.
É criar um risco adicional.
Quem trabalha com iFood, Rappi ou outro aplicativo pode contratar seguro?
É possível procurar seguros destinados ou compatíveis com motocicletas de utilização profissional, mas a aceitação depende de cada seguradora e produto.
Não existe obrigação de todas as companhias aceitarem qualquer risco.
Por isso, durante a cotação, informe que trabalha com entregas por aplicativo ou outra modalidade de delivery.
A questão central não é apenas o nome da plataforma.
É a utilização profissional da motocicleta.
Quem trabalha com:
entrega de alimentos;
farmácia;
documentos;
encomendas;
e-commerce;
restaurantes;
mercados;
serviços de motofrete
também precisa informar corretamente a atividade quando solicitado.
Quais motos podem ter seguro para delivery?
A aceitação varia entre seguradoras.
Podem existir opções para diferentes categorias e cilindradas, mas modelo, ano, utilização e região podem influenciar a análise.
Motos populares entre entregadores podem ter ampla presença nas ruas, mas isso não significa que todas terão o mesmo preço de seguro.
Antes de comprar uma motocicleta especificamente para trabalhar, existe uma estratégia simples:
faça cotações de seguro antes da compra.
Compare dois ou três modelos que você está considerando.
O custo anual do seguro deve fazer parte da conta do negócio junto com:
parcela;
combustível;
pneus;
óleo;
manutenção;
documentação;
equipamentos;
depreciação.
A moto mais barata na concessionária nem sempre será a opção de menor custo total.
Quais coberturas podem existir no seguro de moto para delivery?
Os produtos variam, mas o mercado pode oferecer diferentes combinações de proteção.
Roubo e furto
Pode proteger a motocicleta contra os eventos contratados de roubo e furto.
É uma cobertura especialmente relevante para quem depende da moto para trabalhar.
Colisão
Pode proteger o próprio veículo contra danos decorrentes dos eventos previstos no contrato.
Incêndio
Pode fazer parte da proteção conforme o produto contratado.
Responsabilidade civil
Pode proteger o segurado diante da responsabilidade por danos causados a terceiros, dentro dos limites e condições da apólice.
Assistência
Pode incluir determinados serviços emergenciais, conforme o plano.
O ponto principal é:
não presuma que todo seguro de moto possui todas essas coberturas.
Confira a proposta.
Seguro apenas contra roubo e furto vale a pena?
Pode ser uma alternativa para quem busca uma proteção mais enxuta, mas é necessário compreender a limitação.
Imagine que sua moto esteja protegida apenas contra determinados eventos de roubo e furto.
Você sofre uma colisão durante uma entrega e danifica sua motocicleta.
Se colisão não estiver entre os riscos contratados, não adianta descobrir isso depois do acidente.
Por isso, antes de contratar uma opção mais barata, pergunte:
Quais riscos estão cobertos?
Colisão está incluída?
Danos a terceiros estão incluídos?
Existe assistência?
Existe franquia?
Quais são as exclusões?
Preço baixo só é vantagem quando a cobertura atende ao risco que você deseja proteger.
O seguro cobre colisão durante uma entrega?
Pode cobrir se o uso profissional tiver sido corretamente declarado, o risco tiver sido aceito pela seguradora e a colisão estiver entre as coberturas contratadas, observadas as condições da apólice.
Essa sequência é importante.
Não basta possuir qualquer seguro.
É preciso verificar:
uso declarado;
cobertura contratada;
evento ocorrido;
condições contratuais;
eventuais exclusões.
Quem utiliza a motocicleta profissionalmente deve procurar um produto compatível com essa utilização.
E se o entregador bater em outro veículo?
Esse é um risco que merece atenção.
Imagine que, durante uma entrega, você se envolva em uma colisão e seja responsabilizado por danos ao carro de outra pessoa.
Mesmo uma motocicleta de baixo valor pode causar prejuízo elevado a um terceiro.
Um farol de LED, para-choque, sensores, câmera, paralama e pintura de um automóvel moderno podem gerar uma conta de milhares de reais.
É nesse cenário que a cobertura de responsabilidade civil pode ser importante.
Ela pode proteger o segurado diante de indenizações decorrentes de danos a terceiros pelos quais seja responsabilizado, conforme os riscos, limites e condições contratados.
Quanto contratar de cobertura para terceiros?
Não existe um limite perfeito para todo entregador.
O erro é escolher automaticamente o menor valor apenas para reduzir o prêmio.
Pense no patrimônio que circula ao seu redor.
Durante um dia de trabalho, um motociclista divide a rua com:
carros populares;
SUVs;
picapes;
veículos premium;
motocicletas;
pedestres;
outros bens.
O prejuízo potencial não é limitado pelo valor da sua moto.
Compare diferentes limites de responsabilidade civil e observe quanto o aumento de cobertura altera o preço.
Às vezes, a diferença de prêmio pode ser pequena em comparação ao aumento de proteção.
Como funciona a franquia no seguro de moto?
A franquia representa a participação do segurado no prejuízo quando prevista e aplicável à cobertura.
Imagine um exemplo apenas ilustrativo:
reparo coberto: R$ 6.000;
franquia dedutível: R$ 1.500.
Em uma estrutura simples desse tipo, o segurado arcaria com a participação prevista e a seguradora responderia pela parcela indenizável restante, respeitando o contrato.
Mas não generalize.
Produtos podem ter regras diferentes.
Antes de contratar, pergunte:
qual é a franquia?
quando ela é aplicada?
existem franquias diferentes por cobertura?
quanto custa contratar outra opção de franquia?
Um seguro com prêmio menor pode apresentar franquia maior.
Compare os dois números.
Seguro de moto cobre a mercadoria do delivery?
Não presuma que o seguro da motocicleta cobre automaticamente alimentos, encomendas ou mercadorias transportadas.
O seguro do veículo possui objeto e coberturas definidos no contrato.
A carga ou mercadoria transportada pode exigir proteção específica, conforme a atividade e o risco.
Isso é especialmente importante para quem transporta:
produtos de maior valor;
eletrônicos;
documentos;
mercadorias comerciais;
itens pertencentes a clientes.
Se a proteção da mercadoria for importante para sua atividade, pergunte especificamente sobre ela.
Não interprete “seguro completo da moto” como seguro de tudo que estiver sendo transportado.
O seguro paga os dias que o entregador fica sem trabalhar?
Não automaticamente.
O seguro da motocicleta não deve ser confundido com uma garantia de renda.
Se a moto ficar parada na oficina depois de um acidente, o motociclista pode perder dias de trabalho.
Para existir indenização relacionada à interrupção da atividade ou outra despesa desse tipo, é necessário haver previsão em cobertura ou produto específico.
Por isso, quem depende integralmente da moto para gerar renda deve considerar o impacto financeiro de ficar sem o veículo.
Assistências e serviços adicionais também podem ser relevantes nesse planejamento.
O que mais influencia o preço do seguro para delivery?
Modelo e valor da moto
Características do veículo entram na avaliação do risco.
Região de circulação
O local pode alterar significativamente uma cotação.
Perfil do motociclista
Informações solicitadas pela seguradora sobre o condutor também podem participar da precificação.
Uso profissional
A utilização para delivery deve ser declarada corretamente.
Intensidade de uso
Quando questionada, a forma como a motocicleta é utilizada pode ser relevante para a análise.
Coberturas
Proteções mais amplas podem aumentar o prêmio, mas também reduzem a parcela do risco que permanece com o motociclista.
Franquia
Alterações na participação do segurado podem influenciar o prêmio.
Dispositivos de segurança
Dependendo da seguradora e do produto, equipamentos de segurança podem fazer parte da avaliação.
Não instale um rastreador apenas presumindo que haverá desconto.
Primeiro faça a cotação.
Como economizar no seguro de moto para delivery?
A melhor estratégia não é esconder que você trabalha com entregas.
É comparar.
Faça cotações em diferentes seguradoras
As companhias podem analisar o mesmo risco de formas diferentes.
Por isso, não aceite a primeira proposta como referência definitiva.
Compare a mesma cobertura
Imagine:
Seguro A: R$ 1.400
Seguro B: R$ 1.750
O primeiro parece melhor.
Mas e se o A tiver somente roubo e furto e o B também incluir colisão e responsabilidade civil?
Os valores acima são apenas exemplos, mas demonstram um princípio importante:
não compare preço sem comparar cobertura.
Analise a franquia
Um prêmio menor acompanhado de franquia muito maior pode não representar a melhor relação custo-benefício.
Escolha limites conscientemente
Especialmente para terceiros.
Revise o seguro na renovação
Seu perfil, sua moto e as condições do mercado podem mudar.
Faça novas cotações.
Qual é o seguro mais barato para motoboy?
Não existe uma seguradora que seja universalmente a mais barata para todos os entregadores.
A companhia que oferece melhor preço para uma Honda CG em determinado CEP pode não ser a melhor opção para uma Yamaha Factor em outra cidade.
Até dentro do mesmo modelo, ano e região podem existir diferenças conforme o condutor e a utilização.
Por isso, listas como:
“as cinco seguradoras mais baratas para motoboy”
precisam ser analisadas com cautela quando não apresentam metodologia de cotação.
O caminho mais confiável é comparar propostas reais para seu perfil.
O que comparar antes de contratar?
Use este checklist:
| Item | O que verificar |
|---|---|
| Uso profissional | Delivery está corretamente declarado? |
| Roubo e furto | Está incluído? |
| Colisão | Está incluída? |
| Terceiros | Qual é o limite? |
| Franquia | Qual valor e quando se aplica? |
| Assistência | Quais serviços estão incluídos? |
| Reboque | Existe limite de distância? |
| Indenização | Como o valor é determinado? |
| Exclusões | Quais eventos ficam de fora? |
| Condutor | Quem pode dirigir? |
| Vigência | Quando a cobertura começa e termina? |
Essa comparação é muito mais útil do que olhar apenas o valor da parcela.
Quais erros o entregador deve evitar?
Omitir o uso profissional
Esse é um dos principais erros.
A proposta deve representar o risco real.
Escolher apenas pelo preço
Seguro barato com cobertura inadequada pode significar grande prejuízo depois.
Não contratar proteção para terceiros
Avalie esse risco antes de decidir.
Ignorar a franquia
Descobrir o valor somente depois do acidente pode gerar surpresa.
Achar que “seguro completo” significa tudo
Leia quais riscos realmente estão incluídos.
Presumir que a carga está segurada
Confirme separadamente.
Não ler as exclusões
Saber o que não está coberto é tão importante quanto conhecer as coberturas.
Não atualizar mudanças relevantes
Se a forma de utilização da motocicleta mudar durante a vigência, consulte a seguradora ou o corretor para verificar a necessidade de atualização do contrato.
Seguro de moto para delivery vale a pena?
Para responder, pense no impacto de ficar sem a motocicleta.
Se sua moto for roubada hoje, você consegue comprar outra imediatamente?
Se sofrer uma colisão e o reparo custar vários milhares de reais, consegue pagar?
Se causar danos a um carro, consegue assumir o prejuízo do terceiro?
Se precisar de reboque durante uma entrega, possui uma alternativa?
Quanto mais a renda depende da motocicleta, maior pode ser o impacto financeiro de um problema com ela.
Seguro não elimina acidentes, roubos ou imprevistos.
Ele serve para transferir determinados riscos para a seguradora dentro das condições contratadas.
Perguntas frequentes sobre seguro de moto para delivery
Quanto custa seguro de moto para delivery?
Não existe preço único. O valor depende da moto, condutor, região, utilização profissional, coberturas, franquia e critérios da seguradora.
Motoboy paga seguro mais caro?
O uso profissional pode influenciar a avaliação e o preço, mas não existe percentual universal de aumento.
Posso fazer seguro comum e trabalhar com delivery?
Você deve informar corretamente a utilização profissional quando solicitado e contratar um produto que aceite esse risco. Não esconda a atividade para conseguir preço menor.
Seguro cobre quem trabalha com aplicativo?
Existem produtos que podem aceitar uso profissional, mas a disponibilidade e as condições variam entre seguradoras.
Seguro de delivery cobre roubo?
Pode cobrir quando roubo estiver entre os riscos contratados e o evento atender às condições da apólice.
Seguro cobre furto?
Da mesma forma, depende da cobertura contratada.
Seguro cobre acidente durante entrega?
Pode cobrir colisões se o risco estiver contratado e o uso profissional tiver sido corretamente informado e aceito, observadas as condições da apólice.
Seguro de moto tem franquia?
Pode ter. Confira a franquia e sua forma de aplicação antes de contratar.
O seguro cobre danos a carros de terceiros?
É necessário verificar se existe cobertura de responsabilidade civil aplicável e qual é seu limite.
Seguro da moto cobre o pedido que estou entregando?
Não automaticamente. Mercadoria e carga não devem ser consideradas cobertas sem previsão específica.
Seguro paga se eu ficar sem trabalhar?
Não automaticamente. É necessária cobertura específica para eventual proteção dessa natureza.
Rastreador reduz o seguro?
Pode ser considerado por algumas seguradoras, mas não existe desconto universal garantido.
Posso esconder que faço delivery para pagar menos?
Não é recomendável nem correto fornecer informação que não corresponda à utilização real. O questionário de risco deve ser respondido com precisão.
Como encontrar seguro de moto para delivery?
O primeiro passo é não procurar apenas por “seguro barato”.
Procure por proteção compatível com sua atividade.
Informe:
modelo da moto;
ano;
localização;
dados do condutor;
forma de utilização;
atividade de delivery;
demais informações solicitadas.
Depois compare propostas equivalentes.
Observe:
preço;
coberturas;
franquia;
limite para terceiros;
assistência;
exclusões;
condições.
Uma proposta R$ 200 mais barata pode não ser melhor se retirar justamente a proteção que você mais precisa.
Seguro de moto para delivery: proteja também sua ferramenta de trabalho
Para quem trabalha com entregas, a motocicleta possui duas funções.
É um veículo.
E é também uma ferramenta usada para gerar renda.
Por isso, escolher o seguro de moto para delivery exige mais atenção do que simplesmente descobrir qual companhia apresenta a menor parcela.
O preço depende do risco.
Modelo da motocicleta, localização, condutor, intensidade e forma de uso, coberturas e franquia podem mudar significativamente uma cotação.
E existe uma regra essencial:
informe sempre que a moto é utilizada profissionalmente para delivery quando essa informação for solicitada.
Depois, compare o que realmente está sendo oferecido.
Roubo e furto são importantes, mas podem não ser os únicos riscos relevantes para quem passa várias horas por dia nas ruas.
Colisão, responsabilidade civil e assistência também merecem atenção.
Faça a conta considerando não apenas quanto custa o seguro, mas quanto custaria enfrentar um grande prejuízo sem ele.
A Economize ON Corretora de Seguros — SUSEP 222142178, localizada na Rua Avanhandava, 126 — Bela Vista, São Paulo/SP, pode ajudar você a comparar alternativas de seguro e entender quais coberturas fazem sentido para sua rotina profissional.
Antes de contratar, solicite uma cotação informando corretamente que a motocicleta é utilizada para entregas.
Compare cobertura, franquia e limites — não apenas o preço.
Data de atualização: 07 de outubro de 2026.