Ir para o conteúdo


Seguro Viagem Barato: Como Economizar sem Perder Proteção
Atualizado em 22/09/2026 · Leitura aproximada: 18 minutos
Seguro viagem barato é aquele que reduz o preço sem deixar o viajante exposto aos principais riscos do destino. Para economizar, compare planos com coberturas equivalentes, escolha capitais segurados compatíveis com o custo médico do país, elimine adicionais desnecessários e nunca decida apenas pelo menor preço.
Passagens, hospedagem, alimentação, passeios, transporte e câmbio já representam uma parte significativa do orçamento de uma viagem. Quando chega a hora de contratar o seguro, é natural procurar uma opção mais barata.
Mas existe uma diferença importante entre economizar no seguro viagem e simplesmente contratar o plano de menor preço.
Uma proteção muito limitada pode custar menos na contratação e se tornar insuficiente justamente quando o viajante mais precisa dela.
Por outro lado, também não é necessário pagar por coberturas e limites muito superiores às necessidades da viagem.
O equilíbrio está em analisar:
- destino;
- duração;
- idade dos viajantes;
- custo médico no país;
- atividades programadas;
- coberturas;
- capital segurado;
- regras para doenças preexistentes;
- bagagem;
- cancelamento;
- assistência;
- exclusões.
A própria SUSEP recomenda que, antes de contratar qualquer seguro, o consumidor compare produtos considerando o mesmo tipo de cobertura e o mesmo valor de capital segurado, além de conferir franquias, carências, riscos cobertos e exclusões.
Neste guia da Economize ON Corretora de Seguros, você vai entender como encontrar seguro viagem barato em 2026 e quais economias realmente fazem sentido.
Índice de conteúdo
- O que é seguro viagem?
- Quanto custa um seguro viagem barato?
- O que determina o preço?
- Como economizar no seguro viagem?
- Por que o destino interfere?
- Qual cobertura médica escolher?
- Seguro barato para Europa
- América do Sul
- Estados Unidos e Canadá
- Viagem nacional
- Idade influencia o preço?
- Doenças preexistentes
- Gestantes
- Esportes e atividades de risco
- Bagagem
- Cancelamento de viagem
- Seguro anual ou por viagem?
- Cartão de crédito x seguro contratado
- Como comparar planos corretamente?
- Erros que parecem economia
- Passo a passo para contratar
- FAQ
- Conclusão
O que é seguro viagem?
Seguro viagem é uma proteção destinada a riscos relacionados ao período de uma viagem.
A SUSEP explica que o produto tem como objetivo garantir indenização quando ocorre um evento coberto relacionado à viagem.
Entre os exemplos estão:
despesas médicas, hospitalares e/ou odontológicas;
perda ou roubo de bagagem;
morte ou invalidez acidental;
além de outras coberturas que podem ser oferecidas conforme o produto contratado.
Isso significa que seguro viagem não é apenas “seguro médico”.
Dependendo do plano, ele pode reunir diferentes proteções para situações que acontecem durante o deslocamento, permanência e retorno.
A composição exata precisa ser conferida na apólice.
Quanto custa um seguro viagem barato em 2026?
Não existe um preço único que possa ser classificado como barato para todas as viagens.
Um seguro para:
4 dias no Brasil
não deve ser comparado diretamente com um seguro para:
30 dias nos Estados Unidos.
Da mesma forma, o plano de um viajante jovem pode ter características e preço diferentes daquele oferecido a uma pessoa idosa.
O preço pode variar conforme:
| Fator | Como pode afetar a contratação |
|---|---|
| Destino | Altera exposição e necessidade de cobertura |
| Duração | Mais dias normalmente significam maior período segurado |
| Idade | Pode influenciar preço e opções disponíveis |
| Capital médico | Limites maiores podem alterar o prêmio |
| Coberturas adicionais | Acrescentam proteção e podem aumentar o preço |
| Esportes | Podem exigir condições específicas |
| Gestação | Pode exigir plano compatível |
| Viagens múltiplas | Pode tornar interessante comparar plano anual |
| Perfil da viagem | Turismo, estudo, trabalho e outras finalidades podem exigir análises diferentes |
Por isso, procurar apenas:
“seguro viagem mais barato”
pode produzir uma comparação ruim.
A pergunta mais útil é:
qual é o seguro mais econômico que atende adequadamente esta viagem?
O que influencia o preço do seguro viagem?
1. Destino
O local da viagem é um dos primeiros dados utilizados na cotação.
Isso ocorre porque necessidades e custos de atendimento podem variar bastante entre países.
2. Quantidade de dias
O seguro precisa acompanhar o período informado na contratação.
Uma viagem de 45 dias tende a representar uma contratação diferente de uma viagem de uma semana.
3. Idade
Algumas seguradoras possuem faixas etárias e condições específicas.
4. Cobertura médica
O capital destinado às despesas médicas, hospitalares e odontológicas é um dos elementos mais importantes do plano.
5. Coberturas adicionais
Bagagem, cancelamento, esportes e outras garantias podem alterar a composição.
6. Perfil da viagem
Uma viagem convencional de turismo pode exigir uma estrutura diferente de uma viagem envolvendo atividades esportivas específicas.
Como economizar no seguro viagem?
Existem formas inteligentes de reduzir o custo.
1. Compare planos equivalentes
Esse é provavelmente o passo mais importante.
Imagine:
Plano A — R$ 150
Plano B — R$ 190
Aparentemente, o Plano A ganhou.
Mas suponha que A tenha cobertura médica significativamente inferior, enquanto B ofereça um capital maior e outros benefícios relevantes.
A comparação pelo preço isolado seria enganosa.
Compare primeiro:
DMHO;
traslados;
bagagem;
cancelamento;
coberturas adicionais;
franquias ou participações, quando existentes;
exclusões.
Somente depois compare o prêmio.
Essa lógica acompanha a recomendação da SUSEP de comparar seguros com tipos de cobertura e capitais segurados equivalentes.
2. Não compre cobertura exagerada sem necessidade
Economizar também significa evitar excessos.
Uma viagem curta e simples pode não exigir a mesma configuração de uma longa permanência no exterior.
O objetivo não é contratar o menor capital possível.
É escolher um limite compatível com o risco e o destino.
Analise:
quanto custa atendimento médico naquele país;
qual é a duração;
existem exigências migratórias;
há alguma característica especial do viajante;
quais atividades serão realizadas.
3. Faça a cotação antes da data da viagem
Deixar tudo para a última hora dificulta a comparação.
Quando você pesquisa antecipadamente, consegue observar:
coberturas;
limites;
condições;
exclusões;
diferenças entre seguradoras.
Além disso, algumas coberturas relacionadas a cancelamento precisam ser analisadas desde o planejamento da viagem e podem possuir regras próprias sobre contratação e eventos cobertos.
4. Não duplique coberturas sem perceber
Antes de comprar, verifique se você já possui algum benefício relacionado à viagem.
Isso pode acontecer por meio de:
cartão;
pacote turístico;
benefício corporativo;
outro seguro.
Mas não presuma que esse benefício é equivalente a um seguro viagem completo.
Descubra exatamente:
quem é o segurado;
qual o período;
qual o capital;
qual o território;
como acionar;
quais eventos estão cobertos;
quais exclusões existem.
Se a proteção existente for suficiente, você evita pagar duas vezes por benefícios semelhantes.
Se for insuficiente, poderá buscar uma solução complementar.
5. Retire adicionais que não fazem sentido
Um plano pode oferecer vários benefícios.
Nem todos serão necessários em todas as viagens.
Por exemplo, um viajante pode valorizar bastante cobertura para bagagem.
Outro viajará apenas com mala de mão e poderá dar mais importância ao capital médico.
Uma pessoa fará esportes.
Outra passará cinco dias em viagem urbana convencional.
Personalizar a contratação ajuda a direcionar o orçamento para os riscos mais importantes.
Qual cobertura médica escolher?
Essa é uma das decisões centrais.
A cobertura de Despesas Médicas, Hospitalares e/ou Odontológicas em Viagem — DMHO protege, nos termos contratados, despesas relacionadas ao tratamento do segurado decorrentes de acidente pessoal ou enfermidade súbita e aguda ocorrida durante a viagem.
Para viagem internacional, a SUSEP determina que o seguro viagem esteja vinculado ao oferecimento de, no mínimo, DMHO, e essa cobertura não pode ser limitada exclusivamente a acidentes pessoais.
Portanto, contratar o menor plano sem analisar o capital médico pode ser uma falsa economia.
Considere:
destino;
duração;
custo do sistema de saúde;
idade;
condições pessoais;
atividades programadas.
Seguro viagem barato para Europa
A Europa exige uma análise adicional porque muitas pessoas associam automaticamente qualquer viagem europeia à regra dos € 30 mil.
É preciso ser mais preciso.
O Código de Vistos da União Europeia determina, para os requerentes sujeitos ao visto uniforme de curta duração, seguro médico de viagem válido pelo território abrangido e durante toda a estadia ou trânsito, com cobertura mínima de € 30.000, incluindo despesas relacionadas a repatriação médica, atendimento médico urgente e tratamento hospitalar de emergência ou morte.
Isso não significa simplesmente que “todo brasileiro entrando na Europa precisa obrigatoriamente comprar qualquer seguro de € 30 mil” em todas as situações.
As exigências dependem do país, finalidade, nacionalidade e regime de entrada aplicável ao viajante.
Por isso, antes de viajar, confira as exigências oficiais específicas do destino.
Do ponto de vista de proteção, porém, escolher cobertura apenas para atingir um mínimo formal também pode não ser suficiente para todas as viagens.
Como economizar no seguro para Europa?
Uma estratégia é comparar produtos que atendam à necessidade real mantendo os mesmos parâmetros.
Exemplo:
não compare um plano de € 30 mil com um de € 100 mil e conclua que o primeiro é “melhor” simplesmente porque custa menos.
Primeiro defina:
destinos;
dias;
necessidade médica;
perfil dos viajantes;
atividades;
bagagem;
cancelamento.
Depois compare propostas equivalentes.
Seguro viagem barato para América do Sul
Viagens para Argentina, Chile, Uruguai, Paraguai e outros destinos sul-americanos podem ter custo menor do que viagens intercontinentais, mas isso não torna o seguro irrelevante.
A SUSEP alerta que imprevistos durante uma viagem podem gerar despesas elevadas, especialmente quando o viajante está longe de sua residência.
Também existe uma distinção importante para quem viaja de carro.
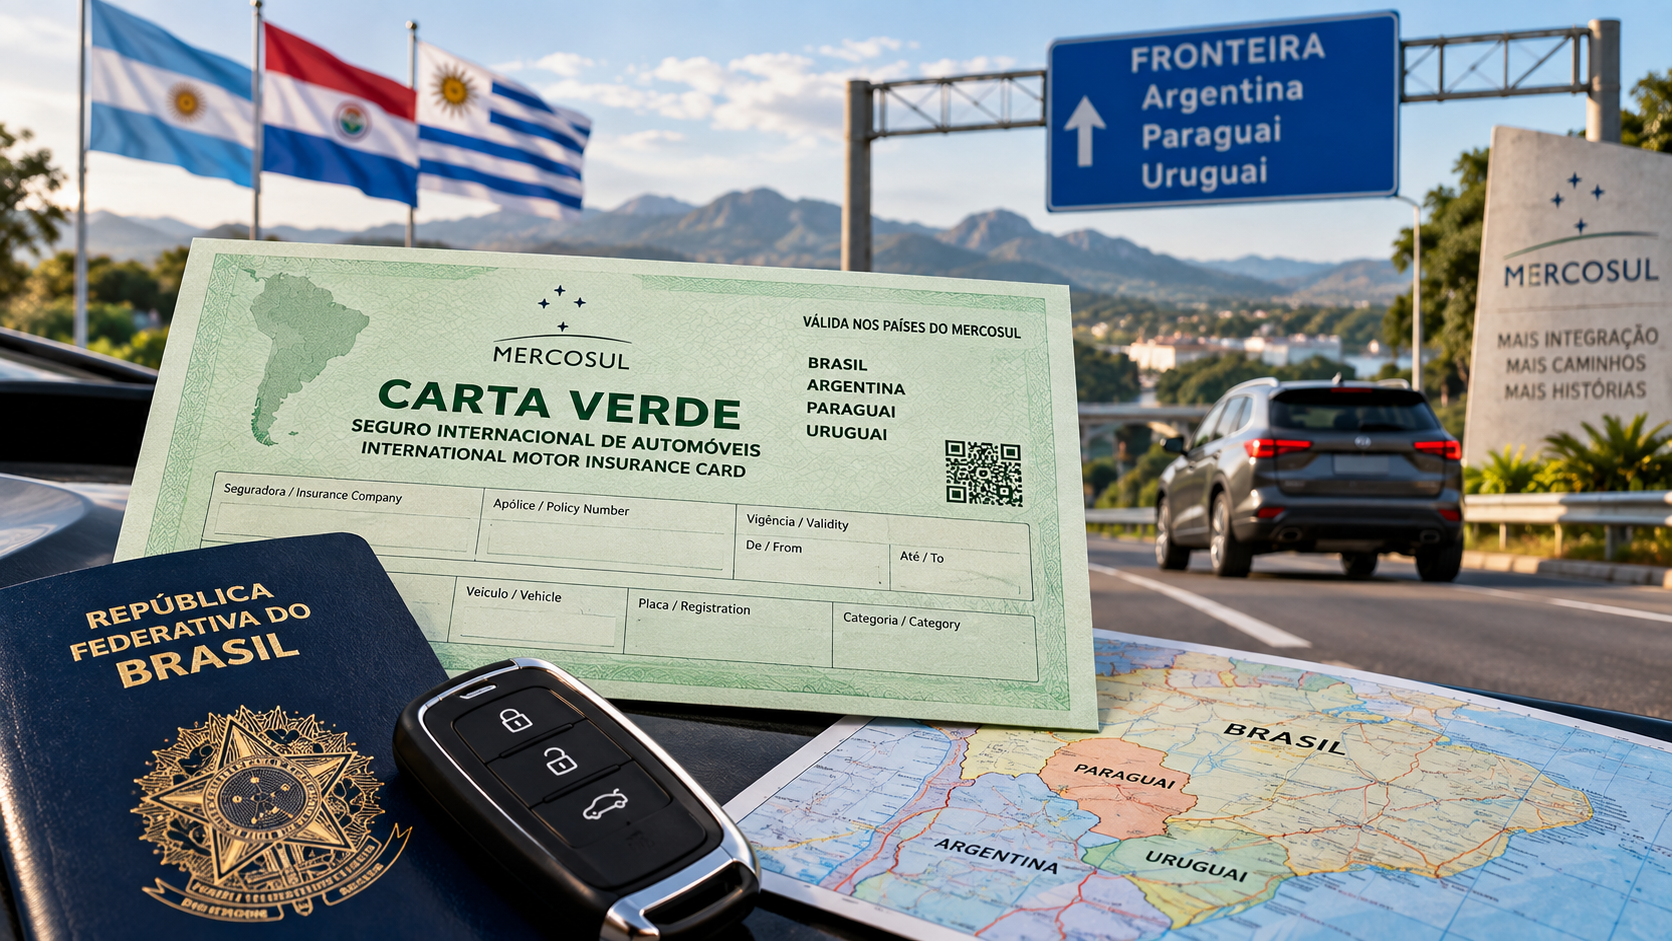
Seguro viagem e Carta Verde não são a mesma coisa.
A Carta Verde é um seguro de responsabilidade civil relacionado a veículos registrados no Brasil que ingressam nos países do Mercosul abrangidos pela regra.
Ela protege contra determinados danos causados a terceiros não transportados.
Não substitui a proteção pessoal do seguro viagem.
Quem viaja de carro precisa verificar separadamente as exigências veiculares e a proteção dos passageiros.
Seguro viagem barato para Estados Unidos
Nos Estados Unidos, economizar reduzindo excessivamente a proteção médica pode ser especialmente arriscado devido ao potencial custo de atendimento.
A estratégia mais racional não é escolher automaticamente o menor capital disponível.
É comparar planos com cobertura médica adequada ao destino.
Observe:
DMHO;
emergências;
rede de atendimento;
procedimento de acionamento;
reembolso;
franquias, se houver;
medicamentos previstos;
traslado;
repatriação;
condições para doenças preexistentes.
Às vezes, uma diferença pequena no prêmio representa uma diferença significativa no capital médico.
Seguro viagem nacional vale a pena?
O seguro também pode ser contratado para viagens dentro do Brasil.
Mesmo quem possui plano de saúde deve verificar:
abrangência geográfica do plano;
rede disponível no destino;
assistências oferecidas;
proteção para bagagem;
traslados;
outros eventos relacionados à viagem.
Seguro viagem e plano de saúde não são produtos idênticos.
O seguro pode contemplar riscos relacionados à própria viagem que não fazem parte do objetivo de um plano de assistência médica.
Idosos pagam mais no seguro viagem?
A idade pode influenciar o preço e a disponibilidade de planos.
Algumas seguradoras trabalham com faixas etárias diferentes e podem oferecer produtos específicos.
Para economizar, não é recomendável omitir idade ou selecionar uma faixa incorreta.
Faça cotações específicas para o viajante.
Em uma viagem familiar, inclusive, o plano mais barato para os adultos jovens pode não ser a opção mais adequada para os viajantes idosos.
Compare individualmente quando necessário.
Doenças preexistentes: atenção ao barato
Esse é um ponto em que reduzir preço sem ler as condições pode gerar problemas.
A regulamentação do seguro viagem internacional prevê proteção relacionada à estabilização de quadros de emergência ou urgência decorrentes de crises de doença preexistente ou crônica, nos termos e limites da cobertura contratada.
Isso não significa que o seguro viagem se transforme em um plano para tratamento eletivo ou acompanhamento rotineiro de uma doença.
Existe uma diferença entre:
emergência durante a viagem
e
tratamento planejado.
Quem possui condição preexistente deve analisar cuidadosamente:
capital;
definições;
procedimento de acionamento;
limitações;
exclusões.
Seguro viagem para gestantes
Gestantes devem evitar a escolha exclusivamente pelo preço.
Os produtos podem estabelecer condições específicas relacionadas a:
idade gestacional;
idade da viajante;
natureza do atendimento;
limites;
eventos cobertos;
exclusões.
Por isso, compare produtos compatíveis com a situação da viajante.
Um plano muito barato que não ofereça a proteção necessária não representa economia real.
Esportes e atividades de risco
Vai esquiar?
Mergulhar?
Participar de competição?
Praticar trekking em condições especiais?
A cobertura precisa ser verificada antes da contratação.
Não presuma que todo seguro viagem cobre automaticamente qualquer esporte.
Leia:
atividades incluídas;
atividades excluídas;
limites;
necessidade de contratação adicional.
Esse cuidado é particularmente importante em viagens cujo principal objetivo seja uma atividade esportiva.
Cobertura de bagagem: preciso pagar mais?
Depende.
A SUSEP reconhece coberturas relacionadas à perda ou roubo de bagagem como exemplos de proteções que podem integrar o seguro viagem.
Mas o consumidor deve entender como a cobertura funciona.
Pergunte:
qual evento é coberto;
qual o limite;
há cobertura complementar à responsabilidade da transportadora;
quais documentos serão exigidos;
quais bens possuem limitações;
como o sinistro deve ser comunicado.
Se você transporta equipamentos caros, uma cobertura genérica de bagagem não deve ser presumida como suficiente.
Cancelamento de viagem
Cobertura de cancelamento pode ser interessante quando existe uma quantia significativa já comprometida com:
passagens;
hotel;
pacotes;
passeios;
outros serviços não reembolsáveis.
Mas o seguro não significa que o viajante possa cancelar por qualquer motivo e receber todo o dinheiro.
A cobertura depende dos eventos previstos no contrato.
Leia cuidadosamente:
motivos cobertos;
limite de indenização;
documentação;
momento da contratação;
exclusões.
Seguro anual ou seguro por viagem?
Quem viaja várias vezes ao ano pode comparar um seguro de múltiplas viagens com contratações individuais.
Mas “anual” não significa necessariamente que qualquer viagem de qualquer duração estará integralmente coberta.
Verifique:
quantidade ou frequência de viagens;
limite de dias por viagem;
destinos;
capitais;
idade;
atividades;
regras de início e término.
Faça a conta utilizando o seu histórico real de viagens.
Se você viaja apenas uma ou duas vezes ao ano, contratar individualmente pode fazer mais sentido.
Se viaja frequentemente, vale comparar.
Seguro do cartão de crédito é suficiente?
Pode ser útil, mas precisa ser analisado como qualquer outro produto.
Primeiro descubra se existe efetivamente cobertura ativa.
Alguns benefícios podem depender de condições específicas, como utilização do cartão na compra de determinados serviços.
Depois confira:
capital médico;
destino;
duração;
idade;
dependentes;
bagagem;
cancelamento;
traslado;
reembolso;
procedimento de emissão do certificado;
acionamento.
Somente depois compare com um seguro contratado separadamente.
O benefício do cartão não deve ser tratado automaticamente como superior ou inferior.
O que importa são as condições.
Como comparar seguro viagem corretamente?
Use uma tabela.
| Critério | Plano A | Plano B | Plano C |
|---|---|---|---|
| Preço total | comparar | comparar | comparar |
| DMHO | comparar | comparar | comparar |
| Cobertura territorial | verificar | verificar | verificar |
| Doença preexistente | verificar | verificar | verificar |
| Odontológica | comparar | comparar | comparar |
| Traslado médico | comparar | comparar | comparar |
| Traslado de corpo | comparar | comparar | comparar |
| Bagagem | comparar | comparar | comparar |
| Cancelamento | comparar | comparar | comparar |
| Esportes | verificar | verificar | verificar |
| Gestantes | verificar | verificar | verificar |
| Franquia | verificar | verificar | verificar |
| Assistência | comparar | comparar | comparar |
Depois de preencher a tabela, observe o preço.
Esse método é muito mais seguro do que ordenar as ofertas simplesmente do menor para o maior valor.
7 erros ao procurar seguro viagem barato
1. Escolher apenas pelo preço
É o erro mais comum.
Você pode estar comparando produtos completamente diferentes.
2. Reduzir demais a cobertura médica
A economia inicial pode aumentar sua exposição a despesas no destino.
3. Ignorar o país
O mesmo plano não necessariamente é adequado para qualquer lugar.
4. Não informar atividades especiais
Esportes e outras atividades precisam ser avaliados conforme as condições.
5. Presumir que cartão já resolve tudo
Confira o benefício efetivamente disponível.
6. Ignorar exclusões
Saber o que não está coberto é tão importante quanto saber o que está.
7. Contratar empresa sem verificar regularidade
A SUSEP orienta o consumidor a conferir se a seguradora está cadastrada na autarquia.
Barato demais pode sair caro?
Pode.
Imagine uma família viajando ao exterior.
Plano A custa menos, mas oferece um capital médico muito reduzido para as necessidades daquela viagem.
Plano B custa um pouco mais, porém oferece capital significativamente superior e outras proteções importantes.
Se nenhum evento ocorrer, o A terá sido mais barato.
Mas seguro não é contratado porque esperamos um sinistro.
Ele existe para transferir determinados riscos financeiros.
A análise correta é:
quanto estou economizando?
e
qual risco estou assumindo para conseguir essa economia?
Se a economia for pequena e a perda de proteção for grande, a troca pode não compensar.
Como economizar em uma viagem em família?
Famílias devem comparar tanto o preço total quanto as condições de cada viajante.
Observe:
idade de todos;
crianças;
idosos;
gestantes, quando aplicável;
doenças preexistentes;
destino;
dias;
atividades.
Também confira como o produto estrutura a contratação familiar.
Não presuma que todos os integrantes terão exatamente as mesmas condições sem conferir a proposta.
Viagem longa: como economizar?
Para intercâmbio, estudo, trabalho remoto ou estadias prolongadas, o preço total pode aumentar devido à duração.
Nesses casos, compare:
planos de longa permanência;
limite total de dias;
renovação;
cobertura territorial;
retornos temporários ao Brasil;
DMHO;
assistência;
condições específicas do programa de estudos ou visto.
Evite comprar uma sequência de planos curtos sem confirmar se isso realmente produz cobertura contínua e adequada.
Como acionar o seguro viagem?
Economizar também significa saber usar aquilo que foi contratado.
Antes de embarcar, deixe acessíveis:
número da apólice ou certificado;
telefone ou canal de atendimento;
instruções de emergência;
condições do seguro.
Em caso de evento, entre em contato com a assistência conforme as orientações contratuais sempre que possível.
Guarde:
relatórios;
comprovantes;
notas;
recibos;
documentos médicos;
registros relacionados ao evento.
As exigências para indenização ou reembolso dependem do produto.
Passo a passo para contratar seguro viagem barato
Passo 1 — Defina o destino
Liste todos os países da viagem.
Passo 2 — Informe as datas
Inclua corretamente o período necessário.
Passo 3 — Informe a idade
Faça isso para todos os viajantes.
Passo 4 — Verifique exigências do destino
Não confunda recomendação de proteção com requisito migratório.
Passo 5 — Determine a cobertura médica
Considere o custo médico do destino e o perfil do viajante.
Passo 6 — Identifique necessidades especiais
Gestação?
Doença preexistente?
Esportes?
Viagem longa?
Passo 7 — Compare planos equivalentes
Mantenha capitais e coberturas próximos.
Passo 8 — Analise adicionais
Retire apenas aquilo que realmente não precisa.
Passo 9 — Leia as exclusões
Faça isso antes do pagamento.
Passo 10 — Confira a seguradora
Verifique sua regularidade.
Passo 11 — Guarde os documentos
Deixe tudo acessível durante a viagem.
Quanto devo gastar com seguro viagem?
Em vez de definir um percentual fixo do orçamento, o ideal é comparar o preço da proteção com a exposição financeira da viagem.
Uma viagem econômica não necessariamente precisa do seguro mais barato disponível.
Da mesma forma, uma viagem cara não exige automaticamente o plano mais caro.
O seguro deve acompanhar o risco.
Pense em três perguntas:
Onde vou?
O que poderia gerar um prejuízo importante?
Quanto desse risco quero transferir para o seguro?
A partir dessas respostas, compare os planos.
Seguro viagem barato é confiável?
Preço baixo, sozinho, não significa que o seguro seja ruim.
Um produto pode ser mais econômico e ainda atender perfeitamente determinada viagem.
O problema surge quando o consumidor interpreta “barato” como sinônimo de:
menor DMHO;
menos coberturas;
menos assistência;
ou contratação sem leitura.
O que torna um seguro adequado é a relação entre:
necessidade + cobertura + capital + condições + preço.
Perguntas frequentes sobre seguro viagem barato
Qual é o seguro viagem mais barato?
Não existe uma única opção mais barata para todos. O preço depende de destino, duração, idade, coberturas e seguradora.
Como pagar menos no seguro viagem?
Compare planos equivalentes, elimine adicionais desnecessários, avalie benefícios que já possui e escolha coberturas compatíveis com o destino.
Seguro viagem internacional precisa ter cobertura médica?
No Brasil, a regulamentação determina que o seguro viagem internacional esteja vinculado ao oferecimento de, no mínimo, cobertura de despesas médicas, hospitalares e/ou odontológicas em viagem.
Seguro viagem é obrigatório na Europa?
Não é correto aplicar uma resposta única a todo viajante e a toda situação. Para requerentes sujeitos ao visto uniforme previsto no Código de Vistos europeu, o seguro médico de viagem deve cumprir os requisitos aplicáveis, incluindo cobertura mínima de € 30 mil. Verifique a regra específica da sua entrada e destino.
Seguro viagem cobre doença?
A cobertura DMHO contempla, dentro das condições contratadas, enfermidade súbita e aguda ocorrida durante a viagem. As regras para situações preexistentes e crônicas precisam ser analisadas na apólice.
Cobre doença preexistente?
Há regras para situações de urgência e emergência relacionadas a crises de doenças preexistentes ou crônicas em seguro viagem internacional, mas isso não equivale a cobertura irrestrita para tratamento eletivo ou continuado.
Seguro viagem cobre bagagem?
Pode existir cobertura para perda, roubo ou outros eventos relacionados à bagagem conforme o produto. Confira limites e condições.
Posso contratar no dia da viagem?
A disponibilidade depende do produto e das regras da seguradora. Contratar antecipadamente facilita a comparação e é especialmente importante ao analisar coberturas ligadas a cancelamento.
Criança precisa de seguro?
Crianças também podem enfrentar emergências durante a viagem. Inclua todos os viajantes na análise e confira as condições específicas.
Idoso pode contratar?
Existem produtos disponíveis para diferentes faixas etárias, mas limites, condições e preços podem variar.
Seguro do cartão é gratuito?
Depende do cartão e das condições do benefício. Mesmo quando não há cobrança adicional direta, é necessário verificar elegibilidade e cobertura.
Seguro viagem cobre esportes?
Depende da atividade e do produto. Não presuma cobertura automática.
Carta Verde substitui seguro viagem?
Não. Carta Verde é um seguro de responsabilidade civil relacionado ao veículo em viagens internacionais nos países abrangidos do Mercosul.
Vale a pena contratar seguro viagem?
A decisão deve considerar destino, custo potencial dos imprevistos e capacidade do viajante de assumir essas despesas sem proteção.
Seguro Viagem Barato: como escolher sem errar
Economizar não significa comprar a menor cobertura possível.
Significa pagar somente pelo que faz sentido sem retirar proteções importantes para sua viagem.
Antes de contratar:
compare seguradoras;
compare capitais iguais;
analise DMHO;
verifique destino;
confira idade;
considere condições pessoais;
avalie bagagem;
analise cancelamento;
verifique esportes;
leia exclusões;
confirme como acionar a assistência.
Só depois compare o preço.
Essa ordem muda completamente a escolha.
Um seguro de R$ 120 não é necessariamente melhor negócio do que outro de R$ 150.
Da mesma forma, um plano de R$ 300 não é automaticamente superior ao de R$ 150.
O melhor custo-benefício aparece quando a cobertura é adequada à viagem e o preço é competitivo dentro desse nível de proteção.
Economize no seguro, não na proteção
Uma viagem já envolve muitos gastos previsíveis.
O objetivo do seguro é justamente ajudar a lidar com determinados gastos imprevisíveis previstos no contrato.
Por isso, antes de cortar R$ 20, R$ 50 ou R$ 100 da proteção, observe o que está sendo retirado.
Se a redução eliminar uma cobertura importante ou diminuir demais o capital médico para aquele destino, talvez não seja uma economia vantajosa.
Por outro lado, se dois planos oferecem condições equivalentes e um deles custa menos, a comparação de preço passa a fazer sentido.
Esse é o princípio central:
primeiro compare proteção; depois compare preço.
Faça sua cotação de seguro viagem
Vai viajar e quer encontrar uma opção econômica?
A Economize ON Corretora de Seguros pode ajudar na comparação das alternativas disponíveis para o seu destino, período e perfil.
Antes de fechar, informe:
destino;
datas;
idade dos viajantes;
tipo de viagem;
necessidades especiais.
Assim, a cotação pode ser feita considerando a proteção necessária, em vez de simplesmente buscar o menor preço da tela.
Economize ON Corretora de Seguros
SUSEP: 222142178
Endereço: Rua Avanhandava, 126 — Bela Vista, São Paulo/SP
Telefone: 0800 591 8084
WhatsApp: (11) 5194-0521
seguro viagem, SUSEP, DMHO, despesas médicas, despesas hospitalares, despesas odontológicas, viagem internacional, assistência em viagem, bagagem, cancelamento, traslado médico, repatriação, capital segurado, seguradora, apólice, certificado, Europa, Espaço Schengen, Estados Unidos, América do Sul.
Para contratar seguro viagem barato, compare planos com coberturas e capitais segurados equivalentes, escolha a cobertura médica de acordo com o destino e elimine apenas adicionais que não sejam necessários. O menor preço isoladamente não indica o melhor custo-benefício.
página-pilar de seguro viagem da Economize; conteúdo sobre seguro viagem América do Sul; conteúdo sobre Carta Verde; conteúdo sobre seguro viagem internacional; conteúdos relacionados ao destino do viajante.
Fonte regulatória principal: SUSEP — Seguro Viagem
Referência para escolha e comparação: SUSEP — Como escolher um seguro
Referência oficial europeia: Código de Vistos da União Europeia — seguro médico de viagem
Atualização editorial: 22 de setembro de 2026.