Ir para o conteúdo


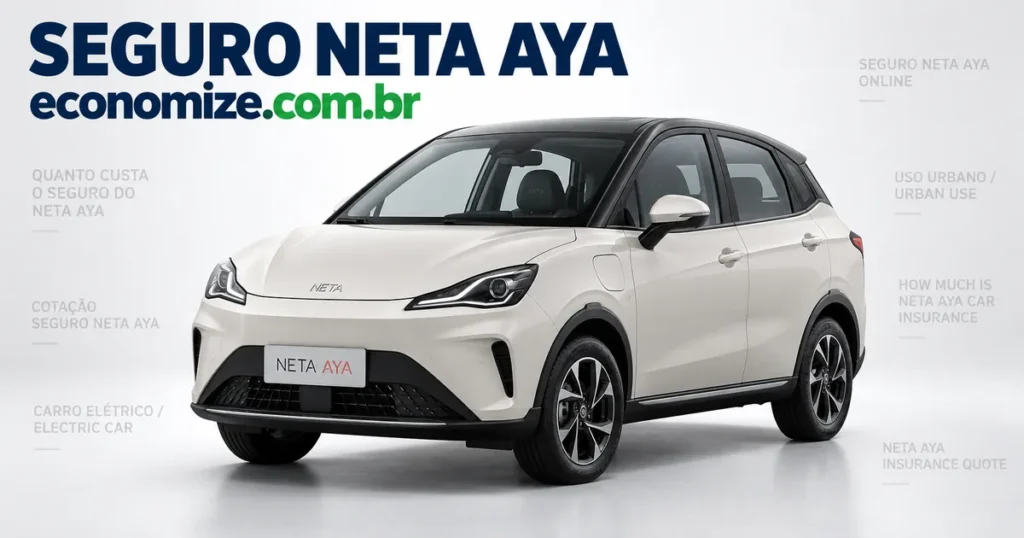
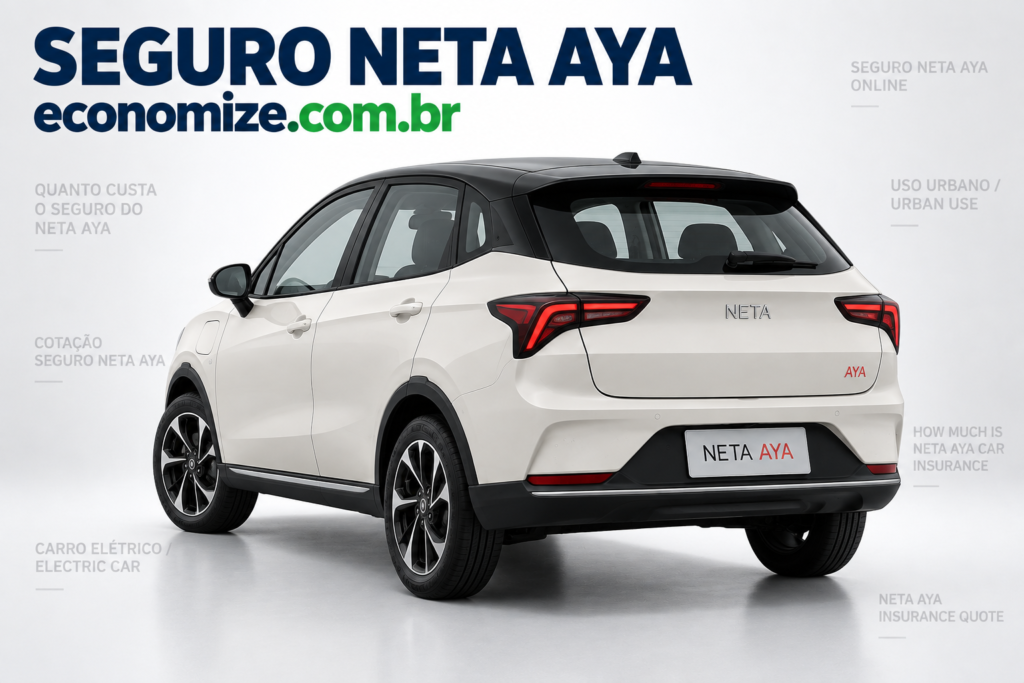
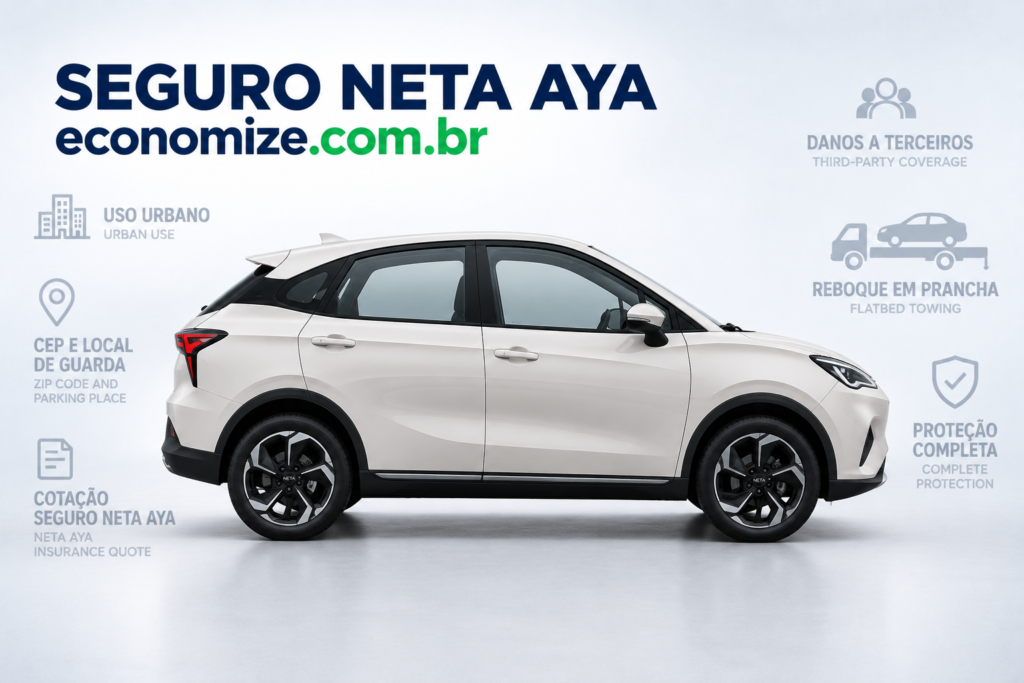
O seguro do Neta Aya se ajusta ao uso que você faz dele. Como o modelo foi pensado para a rotina de cidade, as coberturas mais acionadas e os fatores de maior peso na cotação seguem essa lógica: CEP, local de estacionamento, perfil de quem dirige e o cuidado extra que todo carro elétrico exige na leitura da apólice.
A seguir, o que priorizar na hora de montar a proteção e o que faz o preço variar entre uma proposta e outra.
Resumo rápido
- Trânsito parado, vaga apertada e recarga na tomada de casa: a rotina do Aya é urbana, e o seguro acompanha esse uso.
- Rodar sempre na cidade aumenta a exposição a pequenas colisões, a danos em vidros e faróis e a tentativas de furto.
- A bateria é o item mais caro do conjunto e o tratamento dela varia entre seguradoras: cheque na apólice.
- Oficinas com equipe habilitada para alta voltagem e reboque adequado para elétricos entram na conta.
- Como a marca é recente no país, a disponibilidade de peças pesa na análise das companhias.
- Não existe melhor seguro universal: depende de versão, CEP, condutores, guarda e franquia.
A rotina urbana e as coberturas que ela pede
Um carro que passa a semana inteira em trânsito de cidade tem um repertório de ocorrências bastante previsível. Pequenas colisões em conversão, para-choque riscado em manobra, retrovisor danificado em vaga apertada, trinca de para-brisa causada por pedra e tentativa de furto em rua movimentada. Não são eventos dramáticos, mas são frequentes.
Por isso, na hora de montar a apólice do Neta Aya, vale avaliar com atenção a cobertura de vidros, faróis e retrovisores, que costuma ser a mais usada nesse perfil. Ela caminha ao lado da base clássica:
- Roubo e furto: indeniza conforme as regras da apólice quando o carro é levado.
- Colisão: cobre batidas, capotagem e abalroamento.
- Incêndio: responde por fogo e explosão.
- Perda total: aciona quando o custo do reparo ultrapassa o limite previsto em contrato.
- Danos materiais e corporais a terceiros: cobre prejuízos causados a outras pessoas, até o limite escolhido.
- Alagamento e fenômenos naturais: enchente, granizo e vendaval, quando a cobertura é contratada.
Se você mora em uma cidade com pontos de alagamento conhecidos, essa última cobertura sai da categoria de opcional e passa a merecer prioridade. O mesmo raciocínio vale para carro reserva: quem depende do veículo para trabalhar todos os dias sente mais falta dele do que quem tem alternativa de transporte.
O que ser elétrico acrescenta à conversa
A bateria
É o componente de maior valor do conjunto. O tratamento dela varia entre seguradoras e precisa ser checado na apólice antes de assinar. A recomendação é sempre a mesma: leia o trecho específico das condições gerais, não presuma cobertura nem exclusão e peça esclarecimento por escrito se algum ponto ficar em aberto.
A oficina
Reparo em elétrico exige equipe habilitada para trabalhar com sistemas de alta voltagem. Antes de fechar, pergunte quais oficinas credenciadas atendem o Aya perto de você e como funciona o encaminhamento quando o dano envolve o conjunto elétrico. Fora das capitais, esse ponto muda bastante a experiência de atendimento.
A assistência
Elétricos costumam exigir remoção em prancha. Confirme o tipo de reboque previsto na assistência 24 horas, a quilometragem coberta e se o serviço leva o carro a uma oficina preparada, e não apenas à mais próxima do local da ocorrência.
A recarga em casa
Boa parte dos donos de elétrico compacto recarrega na garagem. Se você instalou um carregador de parede, verifique se o equipamento precisa ser declarado e se tem regra própria na apólice do carro ou no seguro residencial. Manter a instalação elétrica adequada também evita discussões sobre a origem de um eventual dano.
O que define o preço da cotação
Não existe preço de tabela. A seguradora monta um retrato de risco a partir das informações que você declara, e cada bloco tem peso próprio.
| Fator | Como costuma influenciar |
|---|---|
| Ano e versão | Definem o valor de referência da indenização e a estimativa de reparo |
| CEP de residência | Um dos dados de maior peso, pela exposição a roubo, furto e alagamento |
| Local de estacionamento | Garagem fechada tende a pesar de forma mais favorável do que via pública |
| Idade e histórico dos condutores | Condutores jovens costumam elevar o custo; histórico limpo ajuda |
| Quilometragem estimada | Mais rodagem significa mais exposição |
| Tipo de uso | Particular, profissional ou por aplicativo são categorias distintas |
| Coberturas e franquia | Franquia maior reduz a parcela; franquia menor aumenta |
Sobre o tipo de uso, uma observação que vale para qualquer modelo: transporte remunerado de passageiros, entregas e qualquer atividade que gere renda precisam ser declarados na contratação. A omissão pode levar à negativa de indenização em um sinistro, justamente no momento em que você mais precisaria do seguro.
Como comparar seguradoras com critério
Compare sempre o mesmo conjunto de coberturas. Duas propostas só podem ser colocadas lado a lado se protegem as mesmas coisas. Observe:
- Se alguma proposta retirou uma cobertura para chegar a um total mais baixo.
- A franquia de colisão e a regra específica para vidros e faróis.
- O critério de indenização em perda total e em roubo.
- O tipo de reboque previsto e a quilometragem coberta pelo guincho.
- O prazo e a categoria do carro reserva.
- O que o contrato diz sobre a bateria e sobre equipamentos de recarga.
- As oficinas credenciadas capazes de atender o modelo na sua região.
Como a marca é recente no Brasil, o perfil de aceitação varia entre companhias e as propostas tendem a divergir mais. Isso joga a favor de quem compara. Reunidas as informações, avance para a cotação de seguro para o Neta Aya e veja as condições disponíveis para o seu perfil.
Perguntas frequentes sobre o seguro do Neta Aya
Qual o melhor seguro para o Neta Aya?
Não existe resposta única, porque a proposta ideal depende de versão, CEP, idade e histórico dos condutores, local de estacionamento e franquia escolhida. O melhor seguro é o que combina as coberturas de que você precisa com uma franquia possível e uma rede de atendimento útil na sua cidade. Comparar propostas é o que revela essa combinação.
Rodar só na cidade muda as coberturas que valem a pena?
Muda a prioridade. O uso urbano aumenta a exposição a pequenas colisões, a danos em vidros, faróis e retrovisores e a tentativas de furto em áreas de grande circulação. Por isso a cobertura de vidros costuma ser a mais acionada nesse perfil, ao lado de roubo e furto e dos danos causados a terceiros.
Como o seguro trata a bateria do Neta Aya?
A bateria é o item mais caro do conjunto e o tratamento dela varia entre seguradoras, precisando ser checado na apólice antes da contratação. Não presuma cobertura nem exclusão: leia o trecho específico das condições gerais e peça esclarecimento por escrito se algum ponto ficar em aberto.
Recarregar em tomada de casa exige algum cuidado com o seguro?
Vale confirmar duas coisas. Se você instalou um carregador de parede, verifique se o equipamento precisa ser declarado e se tem regra própria na apólice do carro ou no seguro residencial. E mantenha a instalação elétrica adequada: além da segurança, isso evita discussões sobre a origem de um eventual dano.
A assistência 24 horas atende carro elétrico da mesma forma?
Nem sempre. Elétricos costumam exigir reboque adequado, normalmente em prancha, e nem toda assistência trabalha assim por padrão. Confirme o tipo de remoção previsto, a quilometragem coberta e se o veículo é levado a uma oficina com equipe habilitada para alta voltagem, e não apenas à mais próxima.
Marca recente no país atrapalha a contratação?
Não atrapalha, mas exige comparação. O perfil de aceitação varia entre companhias, e a disponibilidade de peças e de oficinas credenciadas entra na análise de cada uma. Por isso as propostas costumam divergir mais do que em modelos com anos de mercado, o que favorece quem cota em mais de uma seguradora.
Peça sua cotação online
Informe os dados do seu Neta Aya e receba propostas de seguradoras parceiras comparadas em preço, coberturas e benefícios na mesma tela. A cotação de seguro auto online na Economize ON é sem compromisso, e você decide com informação na mão.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/16
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178