Ir para o conteúdo


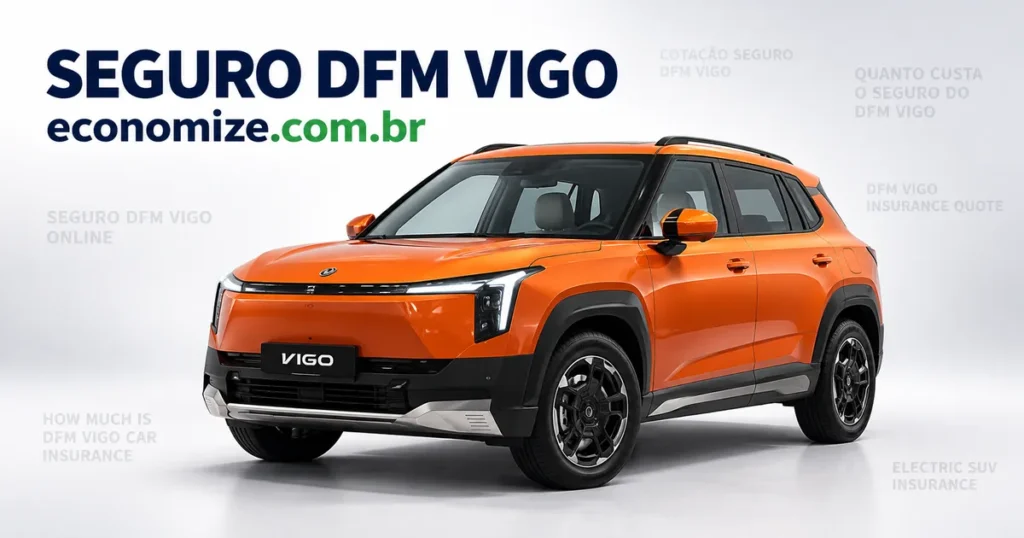
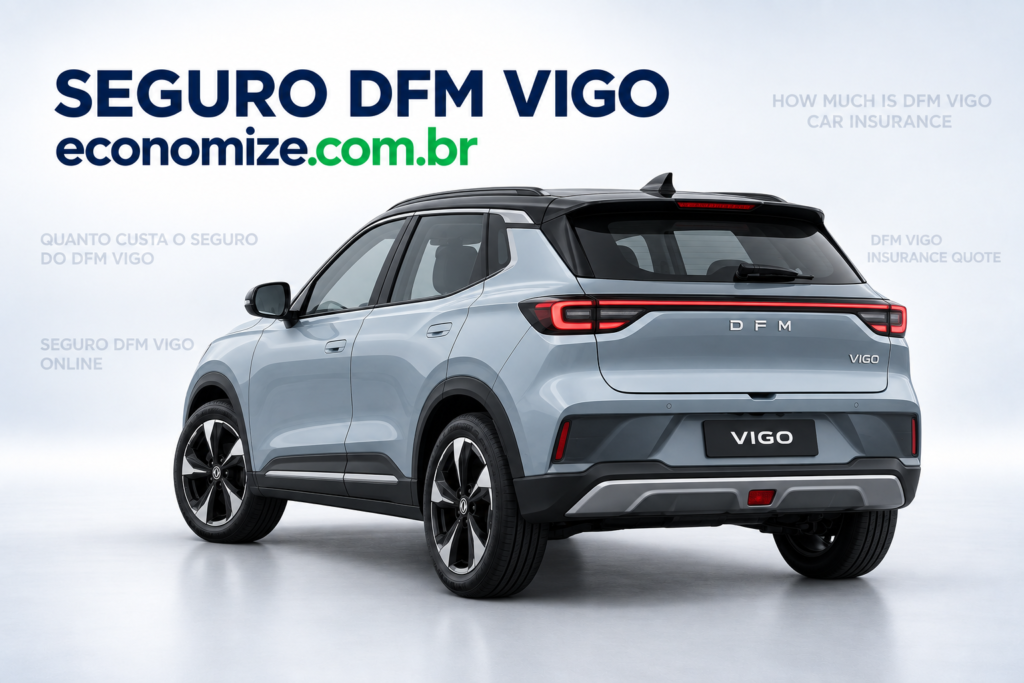
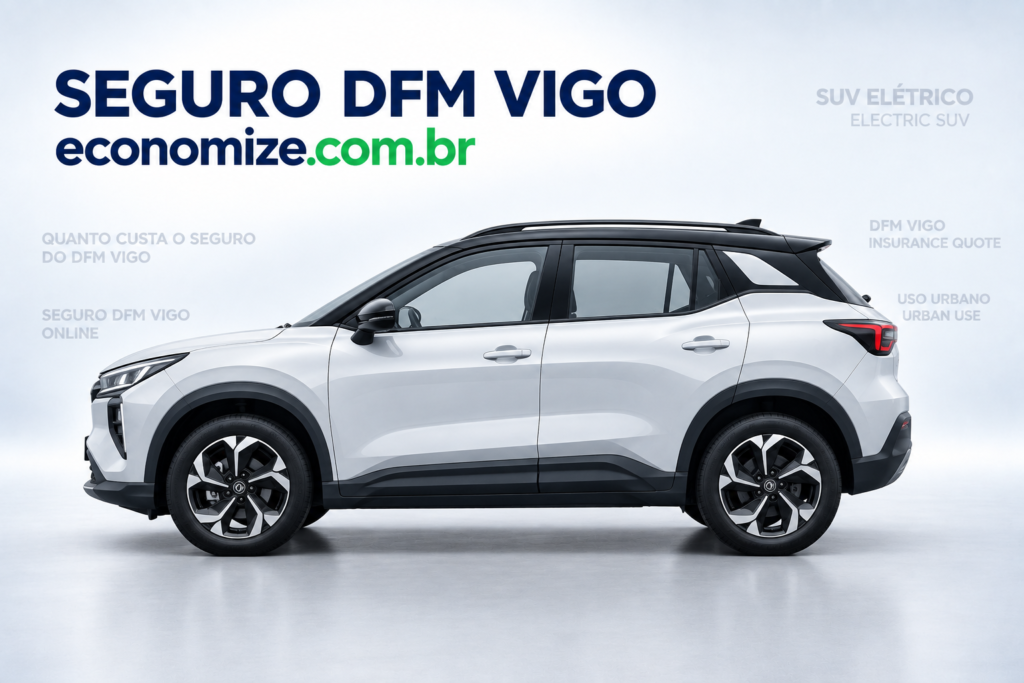
A cotação do seguro do DFM Vigo depende de fatores objetivos: ano e versão, CEP de residência, onde o SUV fica guardado, quem dirige, quanto ele roda e quais coberturas e franquia você escolhe. Por ser um modelo de marca recente no Brasil, as propostas tendem a variar mais entre companhias do que em um carro com anos de mercado.
Este guia mostra o peso de cada fator, o que muda por ser um SUV totalmente elétrico e como transformar essa variação a seu favor.
Resumo rápido
- O DFM Vigo atrai quem quer porte de SUV com o custo de rodagem de um elétrico, e isso tem reflexo na apólice.
- O CEP de residência e o local onde o SUV dorme estão entre os dados de maior peso do cálculo.
- Reposição de peças e rede de reparo credenciada pesam na análise de uma marca recém-chegada.
- O perfil de aceitação varia entre as companhias: uma proposta pouco atrativa em uma pode ser diferente em outra.
- A cobertura da bateria não segue regra única e deve ser lida na apólice antes da assinatura.
- Roubo e furto, colisão, alagamento e danos a terceiros formam a base a considerar.
Quanto pesa o CEP na cotação
Bastante. O endereço de residência é o dado que mais aparece nas conversas sobre preço de seguro, e com razão. É ali que o carro passa a maior parte do tempo parado, e a exposição a roubo, furto, alagamento e colisão muda de forma expressiva de um bairro para outro dentro da mesma cidade.
Junto do CEP, entram outros itens do mesmo bloco:
- Onde o SUV dorme. Garagem fechada, estacionamento coletivo do prédio ou via pública são situações lidas de maneiras diferentes.
- Onde ele fica durante o dia. Vaga coberta no trabalho costuma pesar de forma favorável em relação à rua.
- Cidade de circulação. Nem sempre coincide com a de residência, e a diferença importa.
- Quilometragem estimada. Um carro usado todos os dias tem exposição diferente de um carro de fim de semana.
Some a isso o ano e a versão do veículo, o histórico do segurado, o tipo de uso, particular ou profissional, e a combinação de franquia e coberturas escolhida. Esses são os componentes que formam a base do cálculo. Não há valor de tabela: há um retrato de risco montado a partir das suas respostas.
Marca recente por aqui: por que comparar importa ainda mais
Modelos de montadoras que chegaram há pouco ao Brasil ainda não têm um histórico consolidado de sinistros, custo de reparo e comportamento no mercado local. Cada seguradora preenche essa lacuna com critérios próprios, e o resultado prático é uma variação maior entre as propostas.
Dois pontos costumam concentrar essa análise. O primeiro é a reposição de peças: a disponibilidade de componentes influencia o prazo de reparo depois de um sinistro. O segundo é a rede de reparo credenciada, que em marcas novas ainda está em expansão e nem sempre cobre todas as regiões com a mesma densidade.
Nada disso significa que uma companhia recusa o modelo. Significa que o perfil de aceitação varia, e que uma proposta pouco atrativa em uma seguradora pode ser bem diferente em outra. Comparar é o caminho, e é justamente nesse tipo de veículo que a comparação rende mais.
Ser elétrico muda o quê
A bateria
É o componente de maior valor do conjunto. A regra não é igual em todas as apólices, então esse item deve ser lido com atenção antes de assinar, sem presunções em nenhuma direção. Procure o trecho específico nas condições gerais e, se ficar dúvida sobre o alcance da cobertura, peça o esclarecimento por escrito.
A oficina
Um SUV elétrico não vai para qualquer oficina. O reparo exige equipe habilitada para trabalhar com sistemas de alta voltagem. Antes de contratar, pergunte quais credenciadas atendem o modelo perto de você e como funciona o encaminhamento quando o dano envolve o conjunto elétrico.
A assistência
Elétricos costumam pedir remoção em prancha. Confirme o tipo de reboque previsto na assistência 24 horas, a quilometragem coberta e se o serviço leva o veículo até uma oficina preparada, e não apenas até a mais próxima do local da ocorrência.
A recarga
Se você instalou um carregador de parede na garagem, verifique se o equipamento precisa ser declarado e se tem alguma regra própria na apólice. Instalações residenciais costumam ter tratamento específico.
Coberturas para colocar na balança
| Cobertura | Situação que atende |
|---|---|
| Roubo e furto | Veículo levado, com indenização conforme as regras da apólice |
| Colisão | Batidas, capotagem e abalroamento |
| Incêndio e perda total | Fogo, explosão e reparo acima do limite contratual |
| Alagamento e fenômenos naturais | Enchente, granizo e vendaval, quando contratada |
| Danos a terceiros | Prejuízos materiais e corporais causados a outras pessoas |
| Vidros, faróis e retrovisores | Reparo ou troca desses itens no dia a dia urbano |
| Assistência 24 horas | Socorro, chaveiro, pane e remoção adequada |
| Carro reserva | Veículo substituto por período definido em contrato |
Cada cobertura tem limite e franquia próprios, descritos nas condições gerais. Ler esse documento antes de assinar é o que evita mal-entendidos na hora de acionar o seguro.
Como reduzir o custo sem perder proteção
Existem ajustes que dependem só de você e que costumam produzir efeito real na proposta:
- Declarar o perfil dos condutores com precisão, sem incluir quem quase nunca dirige.
- Informar corretamente a guarda do veículo em casa e no trabalho.
- Escolher uma franquia compatível com a reserva que você tem disponível.
- Contratar serviços com base no uso real, e não por precaução genérica.
- Manter a quilometragem estimada próxima da realidade, para cima ou para baixo.
- Comparar propostas com o mesmo conjunto de coberturas, para que a comparação faça sentido.
Com essas informações organizadas, avance para a cotação de seguro para o DFM Vigo e veja as condições disponíveis para o seu perfil. Vale repetir: não existe uma seguradora melhor para todo mundo, e sim aquela que combina as coberturas de que você precisa com uma franquia possível e uma rede útil na sua cidade.
Perguntas frequentes sobre o seguro do DFM Vigo
Quanto o CEP pesa na cotação do seguro do DFM Vigo?
Pesa bastante. O endereço de residência é onde o SUV passa a maior parte do tempo parado, e a exposição a roubo, furto, alagamento e colisão muda muito de bairro para bairro. Some a isso a cidade onde o carro circula e a quilometragem estimada por mês, e você tem um dos blocos mais determinantes do cálculo.
O seguro do DFM Vigo cobre a bateria?
A regra não é igual em todas as apólices. O tratamento da bateria em caso de avaria varia entre seguradoras e deve ser lido com atenção nas condições gerais antes de assinar, sem presunções. Se o texto do contrato não for claro, peça o esclarecimento por escrito ao corretor antes de fechar a contratação.
Marca recente no Brasil dificulta a contratação do seguro?
Não impede a contratação. O que ocorre é que o perfil de aceitação varia entre as companhias, porque cada uma avalia um modelo novo com critérios próprios. Uma proposta pouco atrativa em uma seguradora pode ser bem diferente em outra, e é por isso que comparar várias cotações é o caminho mais eficiente.
Por que a reposição de peças entra na conversa sobre seguro?
Porque a disponibilidade de componentes influencia o prazo de reparo depois de um sinistro e faz parte da leitura de risco das companhias. Em marcas de chegada recente, a rede credenciada ainda está em expansão. Verifique quais oficinas atendem o SUV na sua região antes de escolher a proposta.
Preciso informar se uso o DFM Vigo para trabalhar?
Sim. Uso profissional, transporte por aplicativo, entregas e qualquer atividade remunerada precisam constar na contratação. Essa informação muda a análise de risco e, se for omitida, pode levar à negativa de indenização em um sinistro. Declarado corretamente, o uso é apenas mais um dado da cotação.
Vale a pena contratar cobertura de alagamento?
Depende de onde o carro circula e dorme. Em cidades sujeitas a chuvas intensas e pontos de alagamento conhecidos, é uma das coberturas mais relevantes do pacote. Ela costuma abranger enchente, granizo e vendaval, com limites definidos em contrato. Confirme se o item está incluído na proposta recebida.
É possível cotar e contratar tudo pela internet?
É. A cotação, a comparação e a contratação acontecem online, com envio digital de documentos e apoio de corretor ao longo do processo. As condições gerais ficam disponíveis para leitura antes do fechamento, e a assinatura só acontece quando você estiver seguro sobre coberturas, franquias e serviços.
Compare antes de decidir
Preencha os dados do seu DFM Vigo e receba propostas de seguradoras parceiras reunidas em uma única tela, com preço, franquia, coberturas e assistência lado a lado. Comece sua cotação de seguro auto online na Economize ON e escolha com calma.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178