Ir para o conteúdo


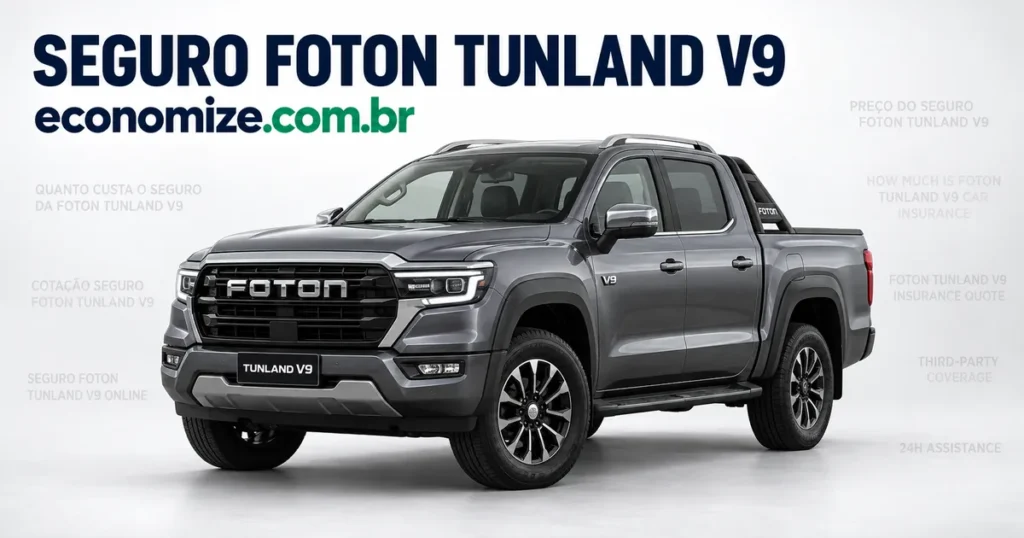
O preço do seguro da Foton Tunland V9 não sai de uma tabela fixa. Ele é calculado a partir do ano e da versão da picape, do CEP onde ela dorme, da idade e do histórico de quem dirige, do tipo de uso e das coberturas e franquias escolhidas. Por isso a mesma picape pode receber propostas bem diferentes de uma companhia para outra.
Este guia explica cada um desses fatores e mostra o que muda quando uma picape média é usada, na prática, como carro de família na cidade.
Resumo rápido
- Nem toda picape média vive em estrada de terra: a Tunland V9 é comprada por muita família que roda quase só no asfalto urbano.
- Esse perfil urbano muda o cálculo, porque aumenta a exposição a colisões leves, a danos em vidros e faróis e ao risco de furto em determinadas regiões.
- CEP de residência, local de estacionamento no trabalho, ano, versão e perfil dos condutores são os dados de maior peso.
- Carro reserva, guincho e assistência 24 horas costumam ser prioridade para quem depende do veículo todo dia.
- O limite da RCF-V merece atenção: pelo porte, danos causados a terceiros tendem a ser mais significativos.
- Uso remunerado, como frete ou transporte de carga, precisa ser declarado na cotação.
A picape que virou carro de família
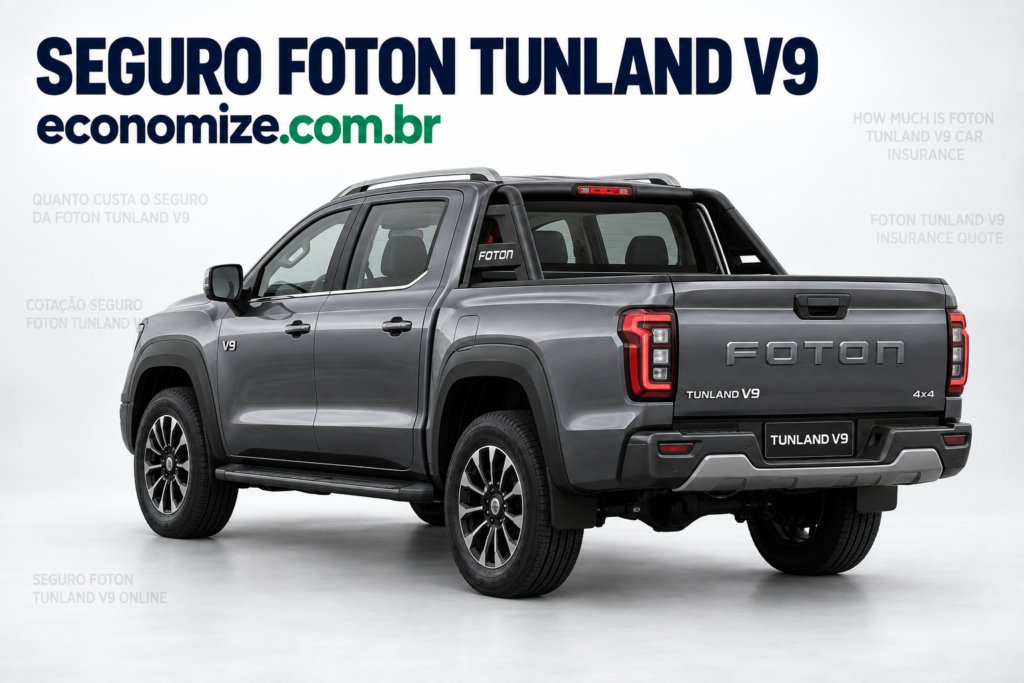
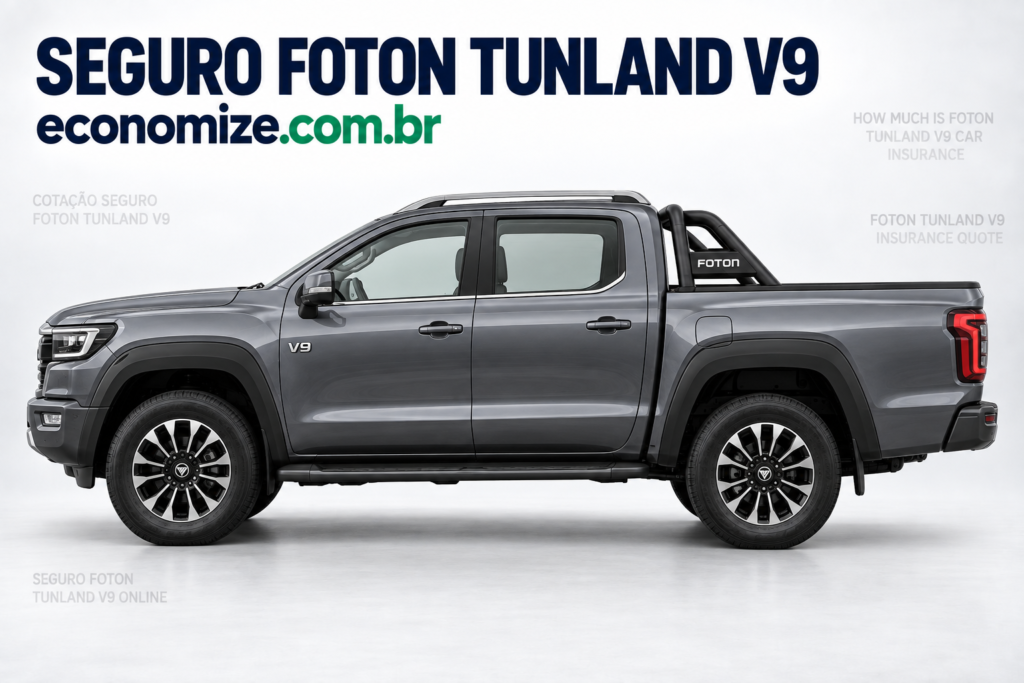
Existe uma imagem consagrada da picape média: lama, obra, fazenda, carroceria carregada de material. A Tunland V9 aparece nesse contexto, mas não só nele. Uma parte relevante dos compradores usa a picape como veículo principal da casa. Leva as crianças à escola pela manhã, encara o trânsito da capital durante a semana e sai na sexta-feira para a viagem em família, com a bagagem toda acomodada na caçamba.
Esse uso tem consequências diretas na análise de risco. Um veículo que passa a maior parte do tempo em vias urbanas congestionadas fica mais exposto a colisões de baixa velocidade, a pequenos danos de estacionamento, a trincas de para-brisa e à quebra de retrovisores. Também fica mais exposto à tentativa de furto, dependendo da região em que circula e do lugar onde fica parado durante o dia.
Nada disso torna a picape uma escolha ruim. Apenas significa que a cotação precisa refletir a rotina real, e não uma rotina imaginada. Declarar o uso urbano com precisão é o que permite à seguradora montar uma proposta compatível com o seu caso.
O que define o preço do seguro da Tunland V9
A seguradora avalia três blocos de informação: o veículo, quem dirige e onde o carro vive. Cada bloco tem itens com peso próprio.
Ano e versão
Definem o valor de referência usado em uma eventual indenização e influenciam a estimativa de custo de reparo. Versões mais equipadas, com mais sensores e assistências eletrônicas, tendem a elevar essa estimativa, porque um reparo aparentemente simples pode envolver componentes de calibração.
CEP de residência e trajetos
O endereço onde a picape passa a noite é um dos dados de maior peso do cálculo. A cidade de circulação e a quilometragem estimada completam o quadro. Percursos diários longos em áreas de trânsito intenso são lidos de forma diferente de um carro que sai da garagem duas vezes por semana.
Idade e perfil dos condutores
Idade, tempo de habilitação e histórico do condutor principal têm efeito direto na proposta. A presença de condutores jovens na apólice costuma elevar o custo. Informe quem realmente dirige a picape na maior parte do tempo, porque essa declaração é verificada quando um sinistro é regulado.
Local de estacionamento
Garagem fechada em casa e vaga coberta no trabalho tendem a pesar de forma favorável. Picape que fica na rua durante o expediente costuma ser lida como risco maior. Quando o veículo alterna entre garagem e via pública, informe essa alternância como ela realmente acontece.
Tipo de uso
Uso particular, uso profissional, transporte de carga e frete são categorias distintas. A diferença entre elas não é burocrática: muda a exposição, muda a análise e muda o que a apólice cobre. Uso remunerado precisa ser declarado na contratação, sem exceção.
Coberturas e franquia
Você escolhe o quanto quer proteger e quanto aceita pagar caso precise acionar. Franquias mais altas reduzem a parcela; franquias reduzidas aumentam. O arranjo mais inteligente é o que cabe no orçamento sem deixar de fora aquilo que você não conseguiria bancar sozinho.
Coberturas que fazem sentido para uma picape urbana
| Cobertura | Para que serve |
|---|---|
| Roubo e furto | Indeniza conforme as regras da apólice quando a picape é levada |
| Colisão | Cobre danos por batidas, capotagem e abalroamento |
| Incêndio e perda total | Responde por fogo, explosão e casos em que o reparo supera o limite contratual |
| Alagamento e fenômenos naturais | Enchente, granizo e vendaval, quando a cobertura é contratada |
| RCF-V | Danos materiais e corporais causados a terceiros, até o limite escolhido |
| Vidros, faróis e retrovisores | Reparo ou troca desses itens, muito acionada em rotina urbana |
| Assistência 24 horas e guincho | Socorro em pane, chaveiro, troca de pneu e remoção do veículo |
| Carro reserva | Veículo substituto por período definido em contrato |
A cobertura de vidros, faróis e retrovisores merece destaque em quem roda em cidade grande. É a que mais aparece no dia a dia, com trincas de para-brisa e retrovisores danificados em manobras apertadas. Já a RCF-V ganha importância pelo porte do veículo: uma picape média que se envolve em um acidente com outro carro tende a gerar prejuízos maiores do que um compacto, e o limite contratado é o teto da proteção.
Sobre o sistema híbrido leve que acompanha o motor diesel, o ponto de atenção é a rede de reparo. Conjuntos elétricos auxiliares pedem oficina com equipe preparada, e a estrutura credenciada varia entre companhias. Essa diferença aparece no prazo do reparo e na experiência de atendimento, principalmente fora das grandes capitais.
Como comparar propostas sem perder cobertura
Comparar seguro não é olhar apenas o total. É colocar as cotações lado a lado com o mesmo conjunto de coberturas e observar onde elas divergem. Vale checar:
- Se todas as propostas incluem os mesmos itens ou se alguma retirou uma cobertura para reduzir o valor final.
- O valor da franquia de colisão e a regra específica para vidros e faróis.
- O limite escolhido para danos materiais e corporais a terceiros.
- A quilometragem coberta pelo guincho, importante para quem viaja no fim de semana.
- O prazo e a categoria do carro reserva.
- Quais oficinas credenciadas atendem a picape perto de você.
- As regras para condutores eventuais e para acessórios instalados na caçamba.
Para chegar a um custo mais equilibrado sem abrir mão do essencial, ajuste o que está sob seu controle: declare o perfil com precisão, informe a guarda como ela realmente é, escolha uma franquia compatível com sua reserva e contrate serviços com base no uso real. Quando estiver com as informações em mãos, avance para a cotação de seguro para a Foton Tunland V9 e veja as opções disponíveis para o seu perfil.
Vale lembrar que o perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Cotar em mais de uma seguradora é o que revela quais delas apresentam condições melhores para a sua situação.
Perguntas frequentes sobre o seguro da Foton Tunland V9
O seguro da Foton Tunland V9 inclui carro reserva?
Costuma ser uma cobertura opcional, contratada à parte. A apólice define o número de diárias, a categoria do veículo substituto e as situações que dão direito ao benefício. Quem depende da picape todos os dias costuma priorizar esse item, e vale conferir se a categoria oferecida atende à necessidade da família.
Usar a picape como carro de família muda a cotação?
Muda, porque o perfil de circulação é diferente do uso rural ou de obra. Rodagem urbana concentrada em horário de pico eleva a exposição a colisões de baixa velocidade e a danos em vidros e faróis. Descreva a rotina real na cotação: trajeto escola, trabalho e viagens de fim de semana formam um retrato mais fiel do risco.
A caçamba, a capota marítima e os acessórios estão cobertos?
Itens instalados depois da compra normalmente precisam ser declarados e, em muitos casos, incluídos com cobertura específica de acessórios. Capota marítima, protetor de caçamba, estribos e engate entram nessa categoria. Sem a declaração, o equipamento pode ficar fora da indenização. Confirme a regra na proposta antes de assinar.
Por que a RCF-V merece atenção especial em uma picape média?
Pelo porte e pelo peso, os danos que uma picape média causa a terceiros tendem a ser mais significativos do que os de um hatch compacto. A cobertura de responsabilidade civil facultativa responde por prejuízos materiais e corporais causados a outras pessoas, e o limite contratado é o teto da proteção. Escolher um limite adequado é uma decisão de risco, não de detalhe.
O sistema híbrido leve exige alguma atenção no seguro?
Exige atenção à rede de reparo. A Tunland V9 combina motor diesel com um sistema híbrido leve, e o conjunto elétrico auxiliar pede oficina preparada. Antes de fechar, verifique quais oficinas credenciadas atendem a picape na sua região e como funciona o encaminhamento em caso de reparo mais complexo.
Preciso declarar se uso a picape para trabalho ou frete?
Sim, sempre. Transporte de carga, frete, entregas e qualquer uso que gere renda precisam constar na contratação. Omitir essa informação pode levar à negativa de indenização em um sinistro. Declarado corretamente, o uso remunerado é apenas mais um dado da análise, e existem condições específicas para esse perfil.
Dá para cotar e contratar o seguro da Tunland V9 pela internet?
Dá. A cotação, a comparação das propostas e a contratação são feitas online, com envio digital de documentos e apoio de corretor durante todo o processo. Você recebe as condições gerais para leitura antes de fechar e assina apenas quando estiver seguro sobre coberturas, franquias e serviços.
Faça sua cotação online
Informe os dados da sua Tunland V9 e receba propostas de seguradoras parceiras reunidas em um só lugar, com preço, franquia, coberturas e benefícios lado a lado. A cotação de seguro auto online na Economize ON é rápida e você decide com todas as informações à vista.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178