Ir para o conteúdo

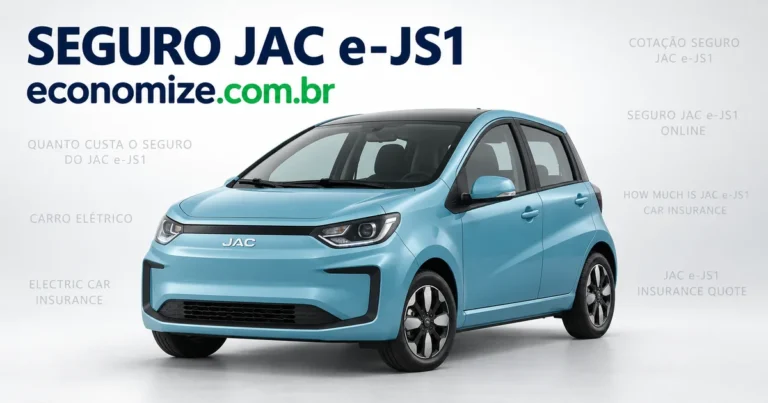
O JAC e-JS1 atende dois públicos que pouco se parecem: quem usa o elétrico compacto no trajeto diário da cidade e quem escolheu a versão City Cargo como furgão de entregas. O seguro de cada perfil é montado de forma distinta, principalmente porque o uso comercial precisa ser declarado e porque a carga transportada não faz parte do seguro auto. O preço, em ambos os casos, depende de versão, endereço, condutores, franquia e coberturas.
Resumo rápido
- Uso comercial, entrega e operação em frota precisam ser declarados na cotação.
- A carga transportada não é coberta pelo seguro auto e exige seguro de transporte à parte.
- A cobertura da bateria varia entre seguradoras e deve ser conferida na apólice.
- Elétricos costumam exigir remoção em plataforma, o que muda a leitura da assistência 24 horas.
- Rota urbana intensa e parada em via pública mudam a exposição a roubo, furto e danos parciais.
- Comparar propostas com os mesmos dados é o que mostra a melhor relação entre preço e cobertura.
Dois perfis, duas apólices diferentes
Antes de falar em valor, é preciso definir para que o carro serve. Um e-JS1 particular normalmente faz trajetos curtos entre casa e trabalho, recarrega em residência ou em ponto público e passa boa parte do tempo parado. Um City Cargo, ao contrário, roda o dia inteiro, para várias vezes em pontos diferentes, fica exposto na rua durante os embarques e às vezes é dirigido por mais de uma pessoa.
Essas duas rotinas produzem riscos distintos, e a seguradora precisa saber qual é a sua. Não se trata de burocracia: é o que garante que a apólice responda quando você precisar dela.
Uso particular
Para quem usa o hatch elétrico no dia a dia, os pontos centrais são bateria, autonomia, recarga e rede de reparo. Informe corretamente a quilometragem estimada, o CEP de residência e o de trabalho, o local onde o carro passa a noite e quem dirige com mais frequência. Esses dados formam a base da análise.
Uso comercial com o City Cargo
Quem trabalha com entregas precisa declarar a atividade remunerada. Isso inclui transporte de mercadorias próprias ou de terceiros, prestação de serviço e operação em frota. Omitir esse dado pode gerar negativa de cobertura em um sinistro ocorrido durante a atividade não informada, e o prejuízo nesse cenário costuma ser muito maior do que qualquer diferença de prêmio.
A carga não é coberta pelo seguro auto
Esse é o ponto que mais gera dúvida entre quem opera um furgão urbano. O seguro auto protege o veículo, seus componentes e os acessórios descritos na apólice. As mercadorias que estão dentro dele não fazem parte dessa proteção. Se a carga for danificada, roubada ou perdida em um evento, a indenização por ela não vem do seguro do veículo.
Para proteger a mercadoria existe o seguro de transporte, contratado separadamente e desenhado para esse fim. Ele considera o tipo de produto, o valor das mercadorias embarcadas, a região das rotas e o modo de operação. Se o seu City Cargo roda com produtos de valor, trate essas duas proteções como contratos diferentes e complementares.
Bateria, recarga e reboque: o que muda em um elétrico
Bateria
A bateria é o componente de maior valor do carro. A forma como cada seguradora trata avarias, danos por evento coberto e substituição do conjunto não é padronizada, e por isso a regra precisa ser lida na apólice, não presumida. Pergunte ao corretor como aquela condição específica descreve o item e o que acontece em caso de perda total.
Recarga
Vale separar o que pertence ao carro e o que pertence ao imóvel. O cabo que fica no veículo pode ter tratamento diferente do carregador instalado na parede, que normalmente não faz parte do seguro auto. Se a operação depende de recarga em base própria, avalie também a proteção patrimonial dessa estrutura.
Reboque e assistência
Carros elétricos costumam exigir remoção em plataforma, e nem toda assistência 24 horas oferece isso da mesma maneira. Antes de fechar, confirme o tipo de reboque previsto, a quilometragem incluída e se há atendimento para pane por falta de carga. Para quem faz entregas, esse detalhe é ainda mais importante: um veículo parado significa rota interrompida.
O que define o preço do seguro do JAC e-JS1
| Fator | Efeito na cotação |
|---|---|
| Versão e ano | Definem valor segurado, custo de peças e base da franquia |
| CEP de circulação e pernoite | Exposição a roubo, furto, colisão e alagamento |
| Perfil dos condutores | Idade, tempo de habilitação e histórico de sinistros |
| Uso declarado | Particular, comercial, entrega ou frota |
| Quilometragem e rota | Rodar o dia inteiro em área urbana aumenta a exposição |
| Local de guarda | Garagem fechada, galpão da empresa ou via pública |
| Coberturas e franquia | Limites maiores elevam o prêmio; franquia maior tende a reduzir |
Coberturas para avaliar em cada perfil
- Casco compreensivo: colisão, incêndio, roubo e furto, perda total, alagamento e fenômenos naturais.
- Responsabilidade civil facultativa: danos materiais e corporais a terceiros, importante para quem circula muito na cidade.
- Vidros, faróis, lanternas e retrovisores: item útil no trânsito urbano, onde pequenos danos são frequentes.
- Assistência 24 horas com remoção adequada: confirme a previsão de plataforma e o raio de atendimento.
- Carro reserva: em operação de entregas, o prazo e a categoria do substituto pesam mais do que o preço da cobertura.
- Acidentes pessoais de passageiros: indenização por morte ou invalidez de ocupantes.
Como comparar propostas e reduzir o custo sem perder proteção
Compare sempre com os mesmos dados preenchidos em todas as empresas. Olhe franquia de casco, franquia de vidros, limites de responsabilidade civil, quilometragem de guincho, prazo de carro reserva, rede de oficinas com experiência em elétricos e, principalmente, o que a apólice diz sobre uso comercial. Uma proposta mais barata que não cobre a sua operação real não é economia.
Para equilibrar preço e cobertura, mantenha o cadastro fiel à realidade, indique os condutores habituais, prefira guardar o veículo em local fechado, avalie uma franquia mais alta se houver reserva para isso e revise o contrato a cada renovação. Lembre-se ainda de que o perfil de aceitação varia entre as companhias, sobretudo em veículos elétricos usados em atividade comercial.
Perguntas frequentes sobre o seguro do JAC e-JS1
Quanto custa o seguro do JAC e-JS1?
O cálculo parte da versão e do ano, do CEP onde o carro circula e dorme, do perfil dos condutores, do uso declarado e das coberturas escolhidas com a franquia. Uma unidade particular e um City Cargo em rota de entregas recebem leituras diferentes, mesmo sendo o mesmo modelo.
O seguro auto cobre a carga transportada no City Cargo?
Não. O seguro auto protege o veículo e os itens descritos na apólice, não as mercadorias transportadas. Para proteger a carga existe o seguro de transporte, contratado à parte. Se a sua operação carrega produtos de valor, trate essa proteção como um contrato separado.
Preciso declarar que uso o e-JS1 para entregas?
Sim. Entrega, transporte de mercadorias, uso comercial e operação em frota são atividades que precisam constar na cotação. Omitir o uso remunerado pode levar à negativa de cobertura em um sinistro ocorrido durante a atividade que não foi informada à seguradora.
A bateria do e-JS1 está coberta pela apólice?
Isso varia entre as seguradoras e deve ser conferido na apólice. Como a bateria é o componente de maior valor de um elétrico, vale perguntar como cada condição trata avarias, danos por evento coberto e substituição do conjunto antes de fechar o contrato.
O guincho de um carro elétrico é diferente?
Costuma ser. Elétricos geralmente precisam de remoção em plataforma, e nem toda assistência 24 horas oferece esse recurso da mesma forma. Confirme o tipo de reboque previsto, o raio de atendimento e se o serviço inclui socorro por falta de carga da bateria.
Dá para contratar o seguro do City Cargo no CNPJ da empresa?
Dá. A contratação por pessoa jurídica é comum em veículos de entrega e altera detalhes como a indicação dos condutores habituais e a documentação exigida. Informe essa condição desde a simulação para receber propostas compatíveis com a operação.
Rodar pouco por dia ajuda na cotação?
A quilometragem faz parte da análise, junto com o trajeto e o local de guarda. Um carro que roda pouco e dorme em garagem fechada tende a ser lido de forma diferente de um que passa o dia em rota urbana e para na via pública. Informe o cenário real, sem estimativas otimistas.
Simule o seguro do seu e-JS1
Seja no uso particular ou na operação com o City Cargo, a apólice certa é a que descreve a sua rotina como ela é. Reúna propostas de várias companhias, compare cobertura por cobertura e decida com informação na mão. Comece pela cotação de seguro para o JAC e-JS1 e veja as alternativas para o seu perfil.
Autor: Claudio Royo · Revisão técnica: Claudio Royo · Última revisão: 2026/09/15