Ir para o conteúdo


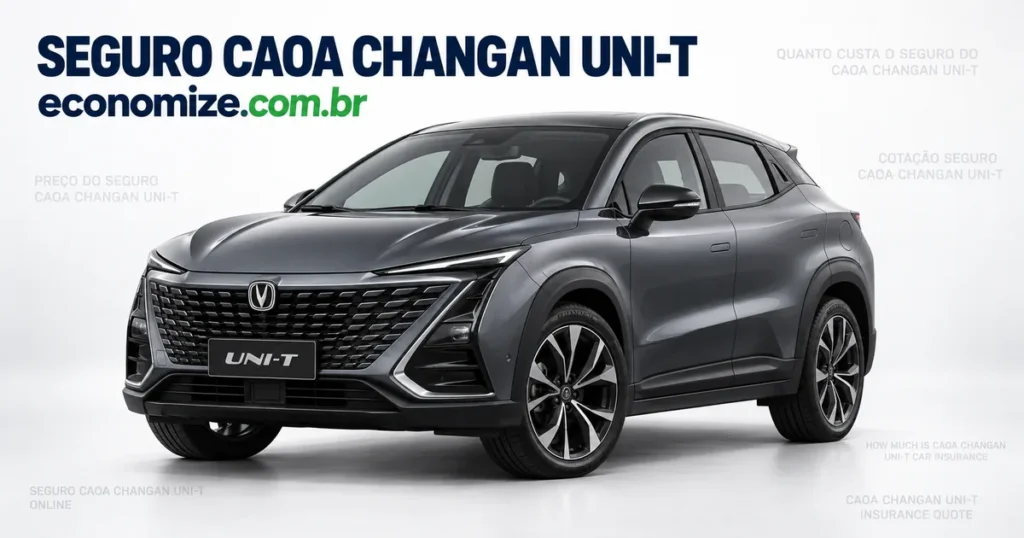
Não existe um número único para o seguro do CAOA Changan UNI-T. O que existe são fatores que fazem a proposta subir ou descer: ano e versão, CEP onde o carro passa a noite, idade e histórico dos condutores, tipo de uso, local de estacionamento e as coberturas contratadas. Por isso a variação entre motoristas costuma ser grande, mesmo com o mesmo modelo.
Este guia explica o que a seguradora avalia, quais coberturas costumam ser mais procuradas nesse SUV cupê e como comparar cotações sem se prender apenas ao total da parcela.
Resumo rápido
- O UNI-T disputa uma faixa concorrida do mercado, e o valor da apólice muda bastante de um motorista para outro.
- O carro combina desenho de SUV cupê com motorização turbo movida a flex.
- Ano, versão, CEP, condutores, uso e local de guarda são os fatores de maior peso.
- Vidros, faróis e retrovisores costumam entrar como cobertura adicional.
- Alagamento e fenômenos naturais aparecem em parte dos planos e precisam ser conferidos.
- Uso por aplicativo ou profissional sempre precisa ser declarado.
O que define o preço do seguro do UNI-T
A companhia monta um retrato de risco com três blocos de informação: o veículo, quem dirige e onde o carro vive. Nenhum fator decide sozinho, todos se combinam.
Ano e versão
Determinam o valor de referência usado em indenização e a estimativa de custo de reparo. Versões com mais itens de série e mais eletrônica embarcada tendem a elevar essa estimativa, porque uma batida leve pode envolver sensores e módulos ligados à assistência à condução.
CEP e local de estacionamento
O endereço onde o carro dorme é um dos dados de maior peso do cálculo. Garagem fechada, vaga em estacionamento e via pública são lidas de formas diferentes. Informe também onde o veículo fica durante o horário de trabalho, porque esse é o segundo endereço em que ele passa mais tempo.
Idade, perfil e histórico dos condutores
Tempo de habilitação, faixa etária e histórico de sinistros do condutor principal têm efeito direto no resultado. A presença de condutores jovens costuma elevar o custo. Declare quem realmente usa o carro na maior parte do tempo: essa informação é verificada quando um sinistro é regulado.
Uso particular, profissional ou por aplicativo
Transporte de passageiros por aplicativo, entregas e qualquer atividade remunerada precisam ser declarados na contratação. A omissão pode levar à recusa de indenização. Declarado, o uso é apenas mais um dado da análise, e existem condições específicas para esse perfil.
Coberturas e franquia
Você define o alcance da proteção e o quanto aceita participar do reparo. Franquia mais alta alivia o custo da apólice e aumenta sua participação; franquia reduzida faz o inverso. O melhor arranjo é o que cabe no orçamento sem deixar de fora o que é essencial para a sua rotina.
Coberturas mais procuradas para o UNI-T
| Cobertura | Para que serve |
|---|---|
| Roubo e furto | Indenização conforme as regras da apólice quando o veículo é levado |
| Colisão e capotagem | Danos causados por batida, abalroamento e tombamento |
| Incêndio e perda total | Fogo, explosão e casos em que o reparo supera o limite contratual |
| Danos a terceiros | Prejuízos materiais e corporais causados a outras pessoas |
| Vidros, faróis e retrovisores | Reparo ou troca de itens de vidro e do conjunto ótico |
| Fenômenos naturais | Alagamento, enchente, granizo e vendaval, quando contratados |
| Assistência 24 horas | Guincho, socorro mecânico, chaveiro e troca de pneu |
| Carro reserva | Veículo substituto pelo período previsto em contrato |
Por que os itens de acabamento merecem atenção
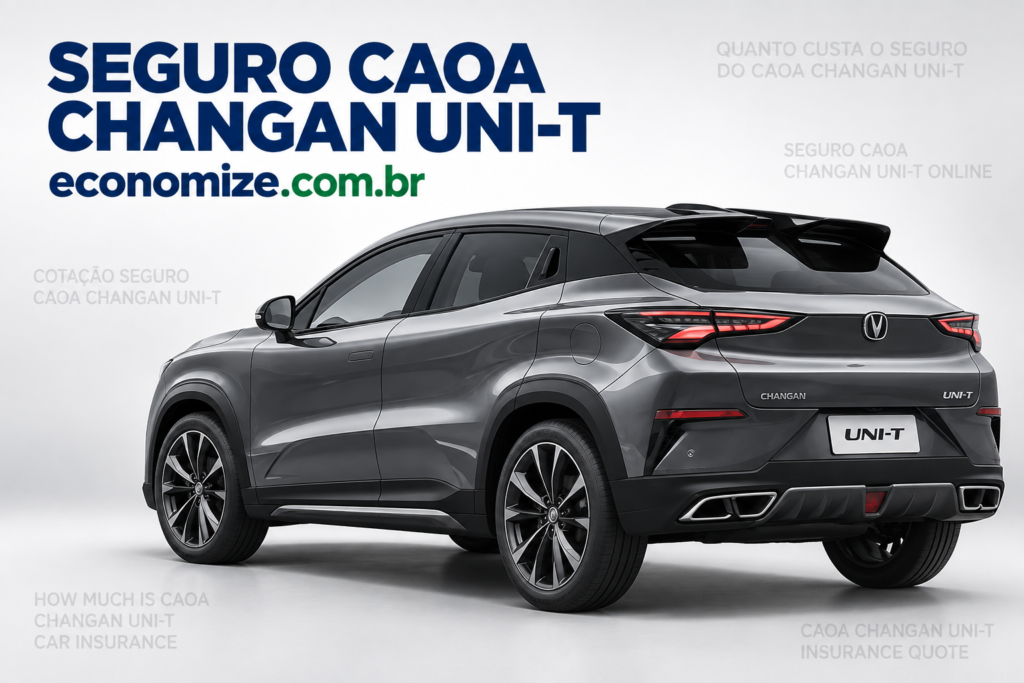
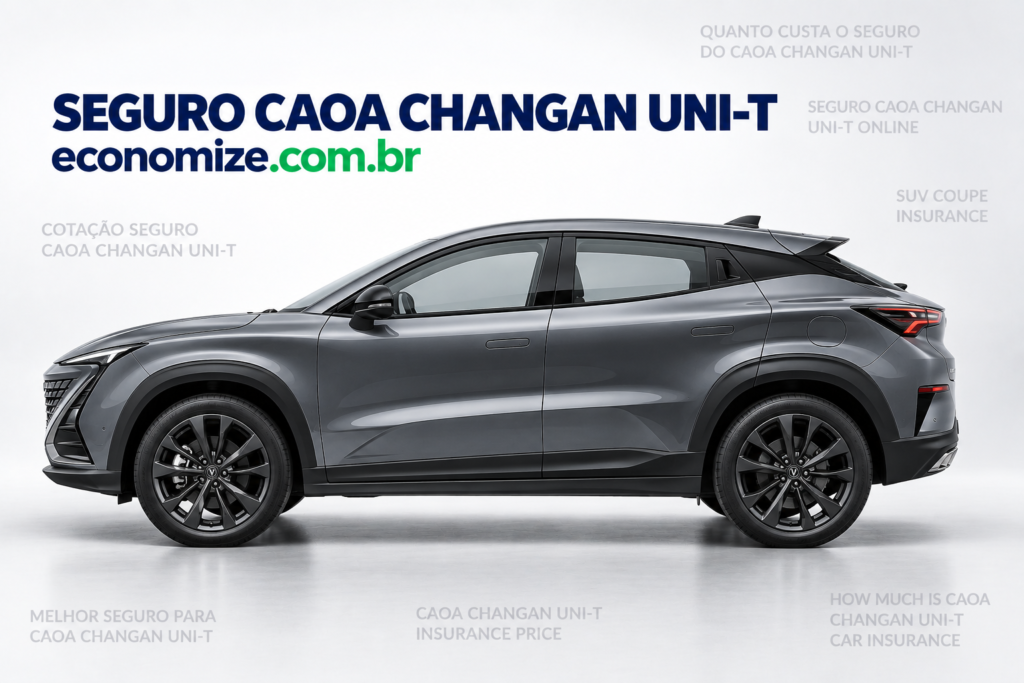
Faróis, lanternas, para-brisa e retrovisores de um SUV com desenho mais elaborado costumam ter custo de reposição relevante dentro do reparo total. Como a cobertura desses componentes normalmente é adicional, ela é o primeiro item que some quando alguém tenta reduzir a proposta sem olhar o conteúdo. Verifique se ela está presente antes de comparar valores.
Alagamento nem sempre está incluso
A proteção contra fenômenos naturais aparece em parte dos planos e não é automática. Ela costuma abranger enchente, granizo e vendaval, com limites definidos na apólice. Em cidades com histórico de chuvas intensas, esse item deixa de ser opcional na prática e passa a ser parte do essencial.
Como comparar propostas com critério
Comparar seguro é comparar conteúdo, não apenas totais. Peça cotações com o mesmo pacote de coberturas e depois observe:
- Se todas incluem os mesmos itens ou se alguma retirou uma cobertura para reduzir o valor.
- A franquia de colisão e a regra específica para vidros.
- O critério de indenização em perda total e roubo.
- A quilometragem do guincho e os serviços da assistência.
- O prazo e a categoria do carro reserva.
- As oficinas credenciadas disponíveis na sua cidade.
- As regras para condutores eventuais e para uso remunerado.
Como equilibrar o custo sem perder proteção
Ajuste o que está sob seu controle: declare o perfil com precisão, informe o local de guarda real, escolha uma franquia compatível com a sua reserva e mantenha apenas os serviços que você usaria de fato. Manter o histórico limpo e revisar a apólice na renovação também ajudam. Quando o quadro estiver montado, avance para a cotação de seguro para o CAOA Changan UNI-T e compare as condições disponíveis para o seu perfil.
Perguntas frequentes sobre o seguro do CAOA Changan UNI-T
Existe um valor fixo para o seguro do UNI-T?
Não existe. Cada proposta nasce de uma combinação de dados: ano e versão, CEP onde o carro passa a noite, idade e histórico dos condutores, tipo de uso, local de estacionamento e as coberturas escolhidas. Por isso dois motoristas com o mesmo SUV podem receber condições bem diferentes na mesma semana.
Alagamento está incluído na apólice?
Depende do plano contratado. A proteção contra fenômenos naturais aparece em parte das propostas e costuma abranger enchente, granizo e vendaval, com limites descritos nas condições gerais. Se você mora ou trabalha em uma região sujeita a chuvas intensas, confirme esse item antes de fechar negócio.
Vidros, faróis e retrovisores entram automaticamente?
Normalmente não. Esses componentes costumam ser oferecidos como cobertura adicional, com regra e franquia próprias. Em um SUV com acabamento e conjunto ótico mais elaborados, o item merece atenção, porque a substituição de uma peça isolada pode representar uma parte relevante do reparo.
Preciso declarar se uso o carro para trabalhar ou por aplicativo?
Sim. Transporte de passageiros por aplicativo, entregas e qualquer atividade remunerada precisam constar na contratação. Essa informação altera a análise de risco e, se for omitida, pode levar à negativa de indenização. Declarado corretamente, o uso é apenas mais um dado da proposta.
Garagem fechada faz diferença na cotação?
Faz. O local onde o carro passa a noite é um dos dados de maior peso da análise. Garagem fechada, vaga em estacionamento e via pública são situações lidas de formas diferentes. Informe o que acontece de fato, inclusive onde o veículo fica durante o horário de trabalho.
O que a assistência 24 horas costuma incluir?
Guincho com quilometragem definida em contrato, socorro mecânico, chaveiro, troca de pneu e apoio em pane elétrica. Alguns planos acrescentam carro reserva por um período determinado. Como o alcance varia entre propostas, compare a quilometragem e os serviços listados antes de olhar apenas o total.
Todas as seguradoras trabalham com o CAOA Changan UNI-T?
O perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Não há uma resposta única que sirva para todos os casos. Cotar em mais de uma seguradora é o que revela quais delas apresentam condições adequadas ao seu perfil.
Comece pela cotação
Informe os dados do seu UNI-T e dos condutores e receba propostas de seguradoras parceiras com franquia, coberturas, benefícios e preço reunidos lado a lado. A cotação de seguro auto online na Economize ON é feita pela internet, com apoio de corretor para ler as condições antes de qualquer assinatura.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178