Ir para o conteúdo


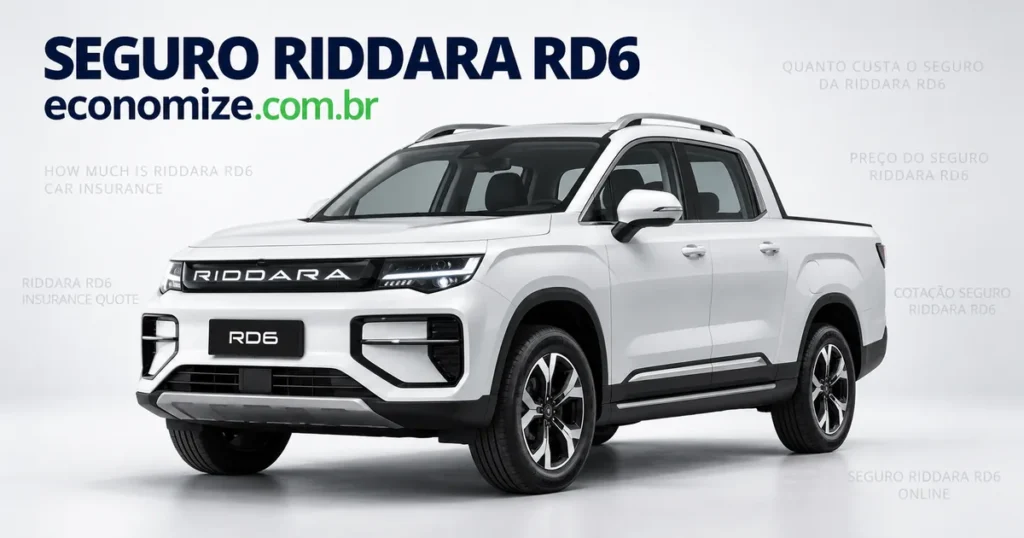
Não existe um valor único para o seguro da Riddara RD6. A proposta é montada a partir de ano e versão, CEP de residência e de trabalho, perfil dos condutores, tipo de uso, local de estacionamento, histórico do segurado e coberturas escolhidas. Como se trata de uma picape elétrica, dois assuntos entram na conversa desde o começo: os acessórios instalados e a natureza do uso, particular ou profissional.
Este guia mostra o que a seguradora avalia nesse modelo, o que precisa ser declarado para valer na hora do sinistro e como comparar propostas com critério.
Resumo rápido
- A RD6 chegou como a primeira picape totalmente elétrica vendida no país, o que reúne uso urbano e uso de trabalho em um mesmo veículo.
- Capota marítima, santo antônio, protetor de caçamba e estribos só entram na cobertura se forem declarados.
- A carga transportada não é protegida pelo seguro do veículo.
- Uso profissional precisa ser declarado; omitir pode gerar negativa de sinistro.
- O reparo depende de oficina habilitada em alta voltagem, e a cobertura da bateria varia entre seguradoras.
- Em picapes, o limite de danos a terceiros costuma merecer patamar mais alto.
Duas rotinas em um veículo só
A RD6 costuma cumprir papéis diferentes ao longo da semana: deslocamento urbano, viagem de fim de semana e trabalho com carga na caçamba. A seguradora enxerga esses usos separadamente, porque cada um tem exposição própria a risco. Quanto mais fiel for a descrição da rotina, mais adequada será a proposta que chega até você.
Se a picape sai de casa, passa o dia em uma obra ou em um sítio e volta à noite, esse trajeto faz parte do quadro. Se ela roda dentro da cidade com o mesmo condutor todos os dias, o quadro é outro. Não há resposta certa, há descrição correta.
Acessórios e implementos precisam ser declarados
Este é o ponto mais decisivo e o que gera mais frustração quando ignorado. Itens instalados após a compra não entram automaticamente na apólice. Eles precisam ser informados na proposta e aparecer descritos no documento final.
- Capota marítima e capota rígida.
- Santo antônio e barras de proteção.
- Protetor de caçamba e forração.
- Estribos laterais e proteção de para-choque.
- Rack, engate e equipamentos fixados à carroceria.
Guarde as notas fiscais dos acessórios e confira, ao receber a apólice, se cada item consta na relação. Um implemento não declarado tende a ficar de fora da indenização mesmo quando o veículo está segurado.
Carga transportada é outro assunto
O seguro auto cobre o veículo e responde por danos a terceiros dentro dos limites contratados. A mercadoria que viaja na caçamba não faz parte dessa proteção. Quem transporta materiais com regularidade normalmente trata esse risco em uma solução própria, tema que vale conversar com o corretor antes de contratar.
Uso profissional exige declaração
Transporte de materiais, prestação de serviços, entregas e qualquer atividade que gere renda com o veículo precisam constar na contratação. Isso não impede a contratação nem torna o processo complicado: é apenas mais um dado da análise. O problema aparece quando a informação é omitida, porque a checagem acontece na regulação do sinistro, exatamente quando você precisa do seguro.
Se a picape também é usada por funcionários ou por mais de uma pessoa da família, informe os condutores habituais. Idade, tempo de habilitação e histórico de cada um entram na conta.
Recarga, alta voltagem e reparo
Ser elétrica muda a rotina e o reparo. A recarga passa a fazer parte do planejamento do dia, seja em carregador residencial, seja na rede pública. Vale perguntar como a apólice enxerga o carregador instalado no imóvel, já que esse equipamento costuma ser tratado fora do seguro do veículo.
No reparo, a diferença está na mão de obra: sistemas de alta voltagem exigem procedimento, ferramental e treinamento específicos. Antes de assinar, confirme quais oficinas credenciadas atendem o modelo perto de você e como funciona o encaminhamento quando o serviço precisa ser feito em outra cidade.
Sobre o conjunto de baterias, mantenha a disciplina válida para qualquer eletrificado: a condição varia entre seguradoras e deve ser lida na apólice. Não presuma que está coberto nem que está excluído.
O que entra no cálculo do seguro da Riddara RD6
| Fator | Efeito na análise |
|---|---|
| Ano e versão | Definem o valor de referência e a estimativa de custo de reparo |
| CEP de residência e de trabalho | Onde o veículo dorme e onde circula durante o dia |
| Perfil dos condutores | Idade, tempo de habilitação e histórico de sinistros |
| Tipo de uso | Particular, profissional ou misto, com transporte de carga |
| Local de estacionamento | Garagem fechada, estacionamento ou via pública |
| Acessórios declarados | Compõem o valor segurado quando informados na proposta |
| Coberturas e franquia | Definem o alcance da proteção e a sua participação no reparo |
Repare que nenhum desses fatores gera um número isolado: eles se combinam. Por isso duas pessoas com a mesma picape podem receber propostas bem diferentes.
Coberturas mais procuradas para a RD6
O pacote típico de uma picape usada em cidade e trabalho costuma reunir roubo e furto, colisão, incêndio e perda total, danos materiais e corporais a terceiros com limite ampliado, vidros, faróis e retrovisores, alagamento e fenômenos naturais, assistência 24 horas com guincho e carro reserva. Cada item tem limite e regra próprios, descritos nas condições gerais.
Vale atenção especial ao guincho: uma picape carregada exige equipamento compatível, e a quilometragem prevista faz diferença para quem trabalha longe de casa.
Como comparar propostas e equilibrar o custo
Compare cotações com o mesmo conjunto de coberturas e observe os pontos que realmente diferenciam:
- Se todos os acessórios declarados aparecem em todas as propostas.
- O limite de danos materiais e corporais a terceiros.
- A franquia de colisão e a regra específica para vidros.
- O critério de indenização em perda total e roubo.
- A quilometragem do guincho e o prazo do carro reserva.
- As oficinas credenciadas habilitadas em alta voltagem na sua região.
- As regras para condutores adicionais e para uso profissional.
Depois disso, ajuste o que está sob seu controle: declaração fiel do uso, guarda informada corretamente, franquia compatível com sua reserva e serviços escolhidos pela rotina real. Com essa base, avance para a cotação de seguro para a Riddara RD6 e veja as condições disponíveis.
Perguntas frequentes sobre o seguro da Riddara RD6
Preciso declarar capota marítima, santo antônio e outros acessórios?
Sim. Acessórios e implementos instalados só entram na cobertura quando são declarados na proposta e descritos na apólice. Isso vale para capota marítima, santo antônio, protetor de caçamba, estribos, rack e equipamentos fixados na carroceria. Guarde a nota fiscal dos itens e confirme se cada um aparece no documento final.
O seguro do veículo cobre a carga transportada na caçamba?
Não. O seguro auto protege o veículo e responde por danos a terceiros nos termos contratados, mas a mercadoria transportada não faz parte dessa proteção. Quem transporta carga com frequência costuma tratar esse risco em uma solução específica, e o corretor pode explicar quais alternativas existem para o seu tipo de operação.
Uso a RD6 no trabalho. Isso muda alguma coisa?
Muda a análise de risco e precisa ser declarado. Uso profissional, transporte de materiais, prestação de serviço e qualquer atividade remunerada devem constar na contratação. Omitir essa informação pode levar à negativa de um sinistro. Declarado corretamente, o uso é apenas mais um dado da proposta.
A bateria da picape elétrica está coberta?
A forma como o conjunto de baterias é tratado varia entre seguradoras e precisa ser conferida nas condições gerais da apólice. Peça o trecho por escrito e verifique o que vale em caso de colisão, incêndio e alagamento. Vale perguntar também como o contrato enxerga o carregador instalado no imóvel.
Onde a RD6 pode ser reparada?
Em oficinas habilitadas a trabalhar com sistemas de alta voltagem, que exigem procedimento e ferramental específicos. Antes de assinar, confirme quais estruturas credenciadas atendem o modelo na sua região e como funciona o encaminhamento quando o reparo precisa ser feito em outra cidade.
Alagamento e assistência com guincho fazem parte do pacote?
São itens que podem ser contratados. A proteção contra fenômenos naturais cobre situações como enchente, granizo e vendaval, dentro dos limites da apólice. A assistência 24 horas reúne socorro, chaveiro e guincho, com quilometragem definida em contrato. Verifique se ambos constam na proposta antes de comparar totais.
Faz sentido ampliar o limite de danos a terceiros em uma picape?
Costuma fazer. Uma picape é um veículo pesado, com boa capacidade de carga, e o potencial de dano em um acidente é maior do que o de um carro compacto. O limite de danos materiais e corporais a terceiros define até onde a seguradora responde, e ampliá-lo tende a pesar menos no total do que muita gente imagina.
Faça sua cotação online
Reúna os dados da picape, dos condutores e dos acessórios instalados e peça sua cotação de seguro auto online na Economize ON. As propostas de seguradoras parceiras chegam com franquia, coberturas, benefícios e preço lado a lado, e o corretor ajuda a ler as condições antes de você decidir.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178