Ir para o conteúdo


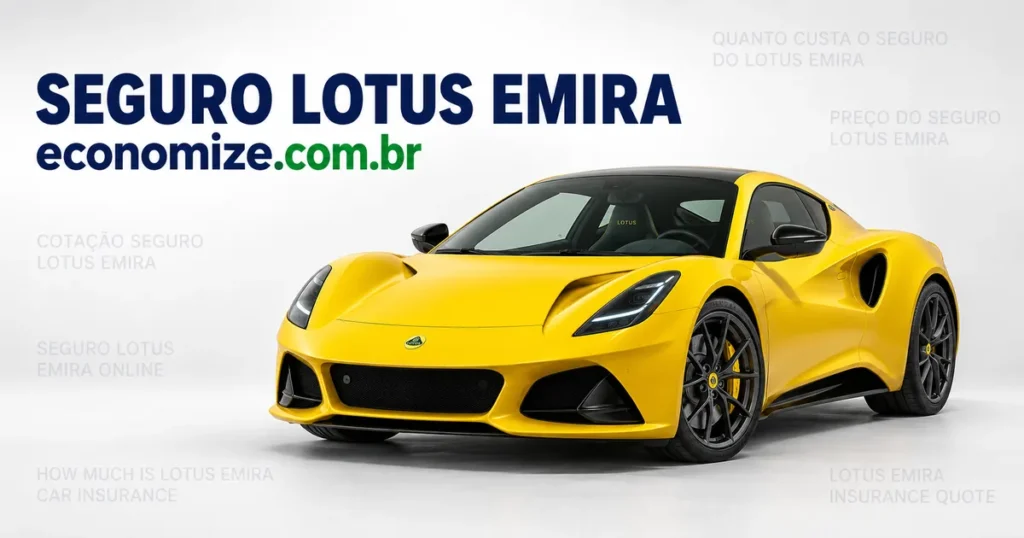
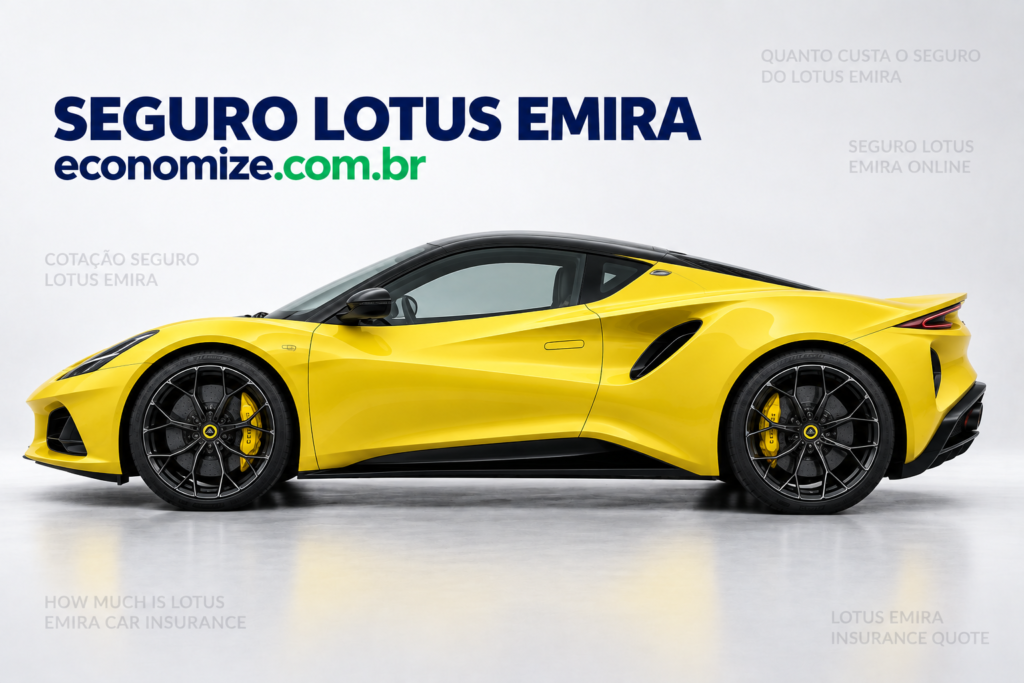
O seguro do Lotus Emira é montado sobre fatores, não sobre um valor de tabela: versão e ano, CEP, idade e perfil dos condutores, local de guarda, uso real do carro, histórico do segurado e as coberturas escolhidas. Em um esportivo raro nas ruas brasileiras, dois pontos ganham destaque: onde o carro seria reparado e em quanto tempo as peças chegariam.
Este guia organiza o que costuma pesar mais nessa categoria e mostra o que perguntar antes de fechar a apólice de um carro que não se comporta como um veículo de uso comum.
Resumo rápido
- Produção limitada significa peças importadas e rede de reparo restrita a especialistas.
- O prazo de reposição de componentes é assunto de contrato, e não apenas de conversa.
- Um esportivo rebaixado normalmente exige reboque em prancha, condição que deve constar na apólice.
- Guarda em garagem fechada, quilometragem baixa e uso de fim de semana são dados relevantes e devem ser declarados.
- A franquia costuma ser proporcional ao valor de mercado do veículo.
- Danos materiais e corporais a terceiros merecem limite ampliado nessa faixa.
O que entra no cálculo do seguro do Lotus Emira
Toda proposta nasce de um retrato de risco montado com informações sobre o carro, sobre quem dirige e sobre o ambiente em que o veículo circula e dorme.
Versão e ano
O Emira é oferecido com opções de motorização, incluindo um propulsor turbo e um conjunto de seis cilindros, e cada configuração tem valor de referência próprio. Esse valor é a base de indenização e influencia a estimativa de custo de reparo usada no cálculo.
CEP e local de guarda
O endereço onde o carro passa a noite é um dos dados de maior peso. Garagem fechada com controle de acesso costuma ser lida de forma favorável em relação a vaga descoberta. Se o veículo fica em um segundo endereço parte do ano, informe também essa situação.
Idade, perfil e histórico dos condutores
Tempo de habilitação, faixa etária e histórico de sinistros do condutor principal influenciam diretamente o resultado. Declare quem realmente dirige na maior parte do tempo, inclusive condutores eventuais que usam o carro com alguma frequência.
Uso real e quilometragem
Um carro que sai aos fins de semana é avaliado de um jeito; um carro usado todos os dias, de outro. A quilometragem estimada faz parte da conta. Qualquer uso remunerado, como locação, exposições pagas ou participação em eventos com contrapartida financeira, precisa ser declarado na proposta.
Coberturas e franquia
Você define o quanto quer proteger e quanto aceita participar do reparo. Nessa categoria, a franquia acompanha o valor de mercado do veículo, e o ajuste possível está no patamar escolhido dentro das opções apresentadas.
Produção limitada: o efeito prático na apólice
Poucos carros de um mesmo modelo circulando significa uma cadeia de reposição menos rotineira e um número reduzido de profissionais habituados àquele projeto. Não é um problema, é uma característica que muda o que você deve avaliar.
Peças importadas e prazo de reposição
Painéis de carroceria, conjunto ótico, itens de suspensão e componentes de motor vêm de fora. Quando a peça precisa ser encomendada, o carro aguarda. Por isso o carro reserva deixa de ser um item decorativo e passa a ter função concreta, com atenção ao prazo previsto e à categoria do veículo substituto.
Oficina credenciada com mão de obra qualificada
Reparar um esportivo exige ferramental, procedimento e experiência específicos. Antes de assinar, pergunte quais oficinas credenciadas atendem o modelo, onde ficam e como funciona o encaminhamento se a estrutura mais próxima estiver em outra cidade. Essa resposta diferencia propostas melhor do que qualquer detalhe de folheto.
Guincho em prancha
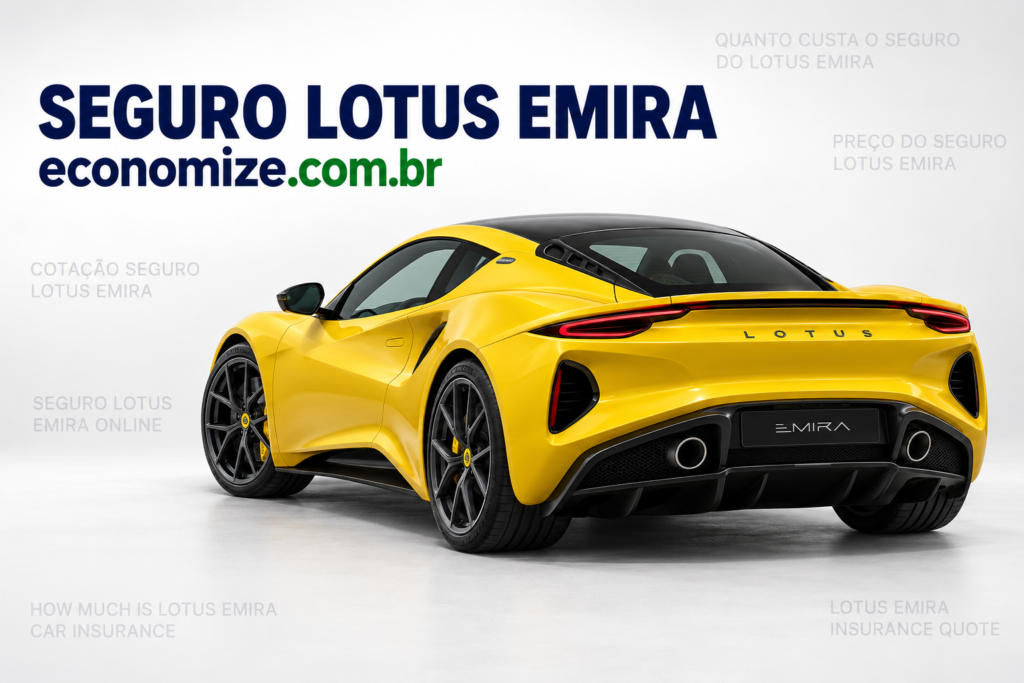
Um carro baixo não sai de qualquer jeito. A remoção em prancha, com pontos de apoio corretos, evita danos durante o socorro. Confirme se a assistência descreve esse atendimento em contrato e qual é a quilometragem coberta, principalmente se o Emira for usado em passeios longos.
Coberturas que costumam fazer sentido
| Cobertura | Para que serve |
|---|---|
| Roubo e furto | Indenização conforme as regras da apólice quando o veículo é levado |
| Colisão e capotagem | Danos causados por batida, abalroamento e tombamento |
| Incêndio e perda total | Fogo, explosão e casos em que o reparo supera o limite contratual |
| Vidros e capota | Reparo ou troca de vidros, capota, faróis, lanternas e retrovisores |
| Fenômenos naturais | Alagamento, enchente, granizo e vendaval, quando contratados |
| Danos a terceiros | Prejuízos materiais e corporais causados a outras pessoas, com limite ampliado |
| Assistência 24 horas | Socorro, chaveiro, pane seca e guincho com equipamento adequado |
| Carro reserva | Veículo substituto pelo período previsto em contrato |
Cada item tem limite, regra e franquia próprios nas condições gerais. Ler esse documento com calma antes da assinatura evita discussões no momento em que o seguro for acionado.
Como comparar propostas sem abrir mão do essencial
Compare sempre o mesmo pacote de coberturas entre as cotações. Com essa base, verifique:
- O limite de danos materiais e corporais a terceiros em cada proposta.
- A franquia de colisão e a regra específica para vidros e capota.
- O critério de indenização em perda total e em roubo.
- O tipo de reboque previsto e a quilometragem do guincho.
- O prazo do carro reserva e a categoria do veículo oferecido.
- A relação de oficinas credenciadas capazes de atender o modelo.
- As regras para condutores eventuais e para qualquer uso remunerado.
Para equilibrar o custo, mexa no que está ao seu alcance: declaração precisa do perfil e da guarda, franquia compatível com a sua reserva e serviços escolhidos pelo uso real do carro. Feito isso, avance para a cotação de seguro para o Lotus Emira e compare as condições disponíveis para você.
Perguntas frequentes sobre o seguro do Lotus Emira
Preciso declarar que o Emira sai pouco da garagem?
Sim. Uso eventual, quilometragem baixa e guarda em garagem fechada são informações relevantes e devem ser declaradas como acontecem na prática. Elas ajudam a companhia a montar um retrato de risco fiel. Informar um uso diferente do real é o tipo de erro que aparece justamente na regulação de um sinistro.
Que tipo de guincho um esportivo rebaixado precisa?
A remoção em prancha costuma ser a única forma segura de retirar um carro com pouca altura livre do solo, porque o reboque convencional pode danificar para-choque, assoalho e conjunto aerodinâmico. Verifique se essa condição está escrita no contrato de assistência e qual é a quilometragem prevista para o atendimento.
Onde o Emira pode ser reparado?
Em oficinas com mão de obra qualificada para esportivos e acesso a peças da marca. A rede é restrita por natureza, então vale confirmar antes da assinatura quais estruturas credenciadas atendem o modelo perto de você e como funciona o encaminhamento quando o reparo precisa ser feito em outra cidade.
A capota e os vidros entram na apólice?
Vidros, faróis, lanternas, retrovisores e capota costumam aparecer como cobertura adicional, com regra e franquia próprias. Em um esportivo, esses componentes têm reposição importada, o que torna o item mais relevante do que parece à primeira vista. Confirme o que exatamente está incluído na proposta recebida.
Por que o prazo de reposição de peças aparece tanto nesse assunto?
Porque o Emira é um importado de produção limitada e boa parte dos componentes precisa ser encomendada fora do país. Isso influencia o tempo em que o carro fica parado após um sinistro. Tratar do tema antes de assinar coloca o carro reserva e o prazo contratado na conversa com o peso adequado.
Como a franquia é definida em um carro de altíssimo valor?
Ela costuma ser proporcional ao valor de mercado do veículo, e não um número fixo. Dentro das opções apresentadas, você escolhe o patamar: uma franquia maior alivia o custo da apólice e aumenta sua participação no reparo, enquanto uma menor faz o caminho contrário. Escolha o nível que você conseguiria assumir.
Todas as companhias trabalham com esportivos como o Emira?
O perfil de aceitação varia entre companhias e pode mudar conforme a região, o ano do veículo e o histórico do condutor. Cada empresa avalia esportivos com critérios próprios, então as condições apresentadas tendem a ser diferentes entre si. Cotar em mais de uma é o que revela as alternativas do seu caso.
Peça sua cotação
Com os dados do Emira e dos condutores em mãos, solicite sua cotação de seguro auto online na Economize ON. As propostas de seguradoras parceiras chegam organizadas por franquia, coberturas, benefícios e preço, e você conta com apoio de corretor para ler as condições antes de decidir.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/15
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178