Ir para o conteúdo


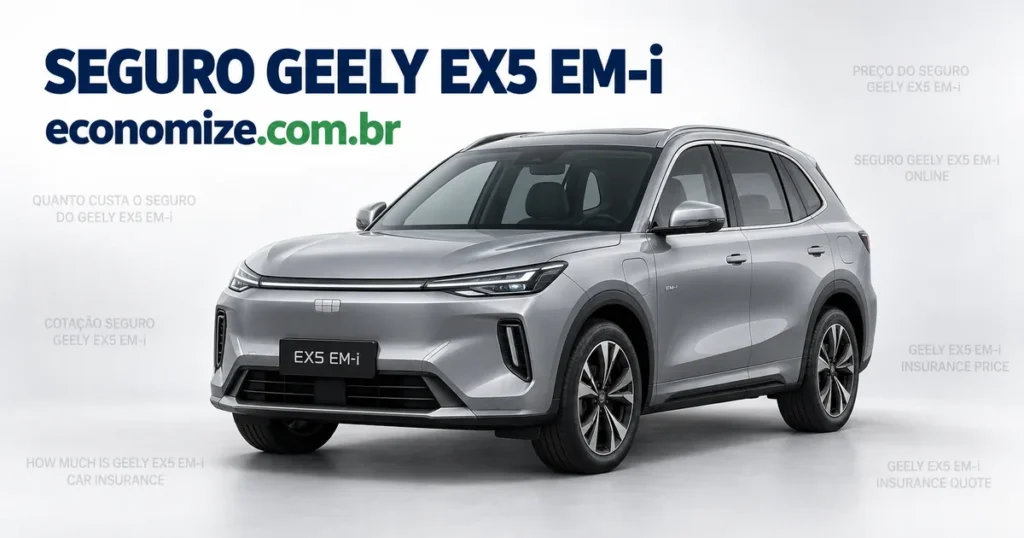
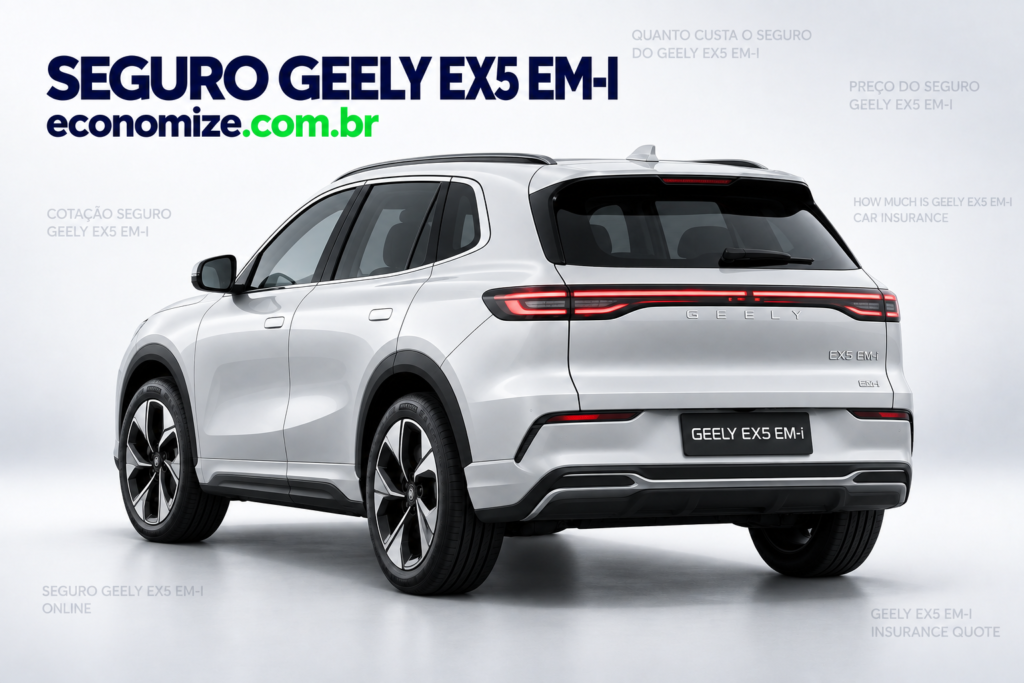
O Geely EX5 EM-i é a versão híbrida plug-in do SUV: recarrega na tomada, roda em modo elétrico boa parte do tempo e conta com o motor a combustão quando é preciso. Para o seguro, a diferença em relação ao EX5 totalmente elétrico está exatamente aí: são dois sistemas de propulsão convivendo no mesmo carro, o que amplia a lista do que pode precisar de reparo especializado.
Isso não significa que a apólice seja mais complicada. Significa que alguns pontos merecem confirmação antes de assinar. Vamos a Na prática, o seguro precisa considerar as particularidades dos dois sistemas de propulsão presentes no veículo.
Isso não significa que a apólice seja mais complicada. Significa que alguns pontos merecem confirmação antes de assinar. Vamos a eles.
Resumo rápido
- O EM-i é um híbrido plug-in: recarrega na tomada e usa motor elétrico e a combustão.
- Dois sistemas de propulsão significam duas frentes de manutenção e reparo dentro do mesmo veículo.
- A produção nacional tende a ajudar na logística de peças, mas não uniformiza as propostas.
- Cada seguradora tem sua leitura de risco, sua rede credenciada e sua tabela de franquia.
- A cobertura da bateria varia entre companhias e precisa ser conferida na apólice.
- Uso para trabalho precisa ser declarado, sem exceção.
Plug-in ou totalmente elétrico: a diferença que aparece na cotação
Quem está decidindo entre as duas versões do EX5 costuma perguntar qual delas tem seguro mais em conta. A resposta honesta é que não dá para afirmar isso sem cotar, porque as variáveis de perfil pesam tanto quanto a tecnologia. O que dá para explicar é o que muda na leitura de cada carro.
Por isso, o seguro deve ser analisado com base na versão exata do veículo e nas condições oferecidas para o perfil do motorista.
Dois sistemas em vez de um
Em um elétrico puro, o conjunto de propulsão é elétrico do começo ao fim. No híbrido plug-in, há motor a combustão, sistema de arrefecimento, escapamento e tanque de combustível convivendo com motor elétrico, bateria de tração e eletrônica de potência. São mais componentes, e alguns deles exigem oficina com capacitação para alta voltagem.
Esse conjunto técnico também pode influenciar o seguro ao exigir uma rede de reparo preparada para diferentes tipos de componente.
Recarga na tomada
Diferente de um híbrido convencional, o EM-i pode ser recarregado externamente. Quem instala um carregador em casa deve lembrar que esse equipamento faz parte da instalação do imóvel: normalmente ele não está na apólice do veículo, e vale confirmar com a seguradora se cabe alguma proteção acessória ou se o item pertence ao seguro residencial.
Rotina de manutenção
O plug-in mantém itens de manutenção típicos de um carro a combustão, como óleo e filtros, além dos cuidados do sistema elétrico. Isso não muda a apólice diretamente, mas ajuda a entender por que a rede credenciada precisa dar conta das duas frentes.
Ao comparar o seguro, vale observar se existem oficinas próximas com estrutura adequada para atender essa combinação mecânica e elétrica.
Produção no Paraná: o que ajuda e o que não muda
O EX5 EM-i é produzido no Brasil, e isso tende a favorecer a logística de peças em comparação com um modelo integralmente importado. Prazo de reposição menor significa reparo mais rápido e menos tempo dependendo de carro reserva.
Só que produção nacional não torna as propostas iguais. Cada companhia mantém critérios próprios de precificação, uma rede credenciada diferente e uma tabela de franquia particular. Duas cotações para o mesmo carro, no mesmo dia, com o mesmo perfil, podem chegar a estruturas bem distintas. É por isso que comparar vale a pena.
Mesmo com produção nacional, o seguro continua dependendo da análise individual de risco feita por cada companhia.
O que pesa no preço do seguro do EX5 EM-i
| Principais variáveis da cotação | |
|---|---|
| VariávelO que a seguradora observa | |
| Ano e versão | Valor de referência do veículo e estimativa de custo de reparo |
| CEP de residência | Leitura de risco de furto, roubo e eventos climáticos na região |
| Perfil e idade dos condutores | Tempo de habilitação, faixa etária e quem usa o carro na maior parte do tempo |
| Histórico de sinistros | Ocorrências recentes e tempo de bônus acumulado |
| Tipo de uso | Particular, profissional, aplicativo ou entregas |
| Local de guarda | Garagem fechada, condomínio, estacionamento no trabalho ou via pública |
| Pacote escolhido | Coberturas contratadas, limites de terceiros e faixa de franquia |
Nenhuma dessas variáveis funciona sozinha. Elas se combinam, e é essa combinação que produz a proposta. Por isso não faz sentido procurar um valor de referência pronto: o número que interessa é o da sua cotação, com os seus dados.
O valor do seguro surge justamente da combinação dessas informações, e não de uma tabela fixa aplicável a todos os proprietários do modelo.
Coberturas que compõem a apólice
O pacote é montado item a item. As opções mais procuradas para um SUV híbrido plug-in são:
- Roubo e furto: indenização conforme as regras do contrato.
- Colisão: batidas, capotagem e abalroamento.
- Incêndio e perda total: fogo, explosão e casos em que o reparo supera o limite contratual.
- Alagamento e fenômenos naturais: enchente, granizo, vendaval e queda de árvore.
- Danos a terceiros: prejuízos materiais e corporais causados a outras pessoas.
- Vidros, faróis e retrovisores: adicional com franquia própria.
- Guincho e carro reserva: transporte do veículo e substituto por período definido.
Na escolha do seguro, é importante conferir se os limites dessas coberturas correspondem ao nível de proteção que você pretende contratar.
Sobre a bateria de tração, mantenha a mesma disciplina recomendada para qualquer eletrificado: confirme na apólice como o componente é tratado. As regras variam entre seguradoras e o texto do contrato é o que vale. Quanto ao guincho, verifique se está prevista a remoção em prancha, indicada para veículos com tração elétrica.
Como comparar e ajustar o custo sem perder proteção
Três movimentos ajudam a chegar a um contrato equilibrado:
- Padronize a comparação. Cote o mesmo pacote de coberturas em todas as opções, com os mesmos limites de terceiros.
- Ajuste a franquia com consciência. Faixas maiores reduzem o custo do contrato, mas aumentam o que você paga em um sinistro parcial. Escolha o que cabe na sua reserva.
- Declare tudo com precisão. Condutor principal, local de guarda, quilometragem e tipo de uso. Informação correta evita discussão na regulação de um sinistro.
Uma comparação de seguro só é realmente útil quando as propostas utilizam coberturas, limites e franquias equivalentes.
Também vale olhar para a rede: oficinas capacitadas para alta voltagem perto de você, prazo de atendimento e distância de guincho. Um contrato bem escolhido é aquele que funciona no dia em que você precisa dele. Para ver condições reais para o seu perfil, siga para a cotação de seguro para o Geely EX5 EM-i.
E lembre: o perfil de aceitação varia entre companhias. Não existe uma seguradora melhor para todos os motoristas, nem faz sentido dizer que alguma recusa o modelo. Existe a proposta mais adequada ao seu caso, e ela aparece na comparação.
Perguntas frequentes sobre o seguro do Geely EX5 EM-i
Preciso declarar se uso o carro para trabalho?
Precisa, sempre. Transporte por aplicativo, entregas, visitas comerciais e qualquer atividade remunerada devem constar na contratação. Essa informação altera a análise de risco e, se for omitida, pode levar à negativa de um sinistro. Declarar corretamente protege você na hora de acionar a apólice.
A franquia do EX5 EM-i pode ser ajustada?
Pode. A maioria das seguradoras oferece faixas diferentes de franquia, e a escolha altera o custo do contrato. Franquias maiores costumam deixar a apólice mais leve, mas aumentam o valor que fica com você em um sinistro parcial. Avalie com base na sua reserva financeira.
A contratação do seguro é digital?
É. Cotação, comparação e contratação acontecem online, com envio de documentos pela internet e apoio de corretor durante o processo. Você recebe as condições gerais para leitura antes de fechar e assina apenas quando estiver seguro sobre coberturas, limites e franquias.
Um híbrido plug-in é tratado como elétrico ou como carro a combustão?
Depende do critério de cada companhia. O EM-i tem os dois sistemas, então costuma ser avaliado considerando tanto a parte elétrica quanto a mecânica. Vale confirmar na cotação como a versão contratada foi classificada e qual rede de oficinas atende esse tipo de veículo.
A bateria do EX5 EM-i tem cobertura específica?
A regra varia entre seguradoras e precisa ser conferida na apólice. Não é correto afirmar que o componente é sempre coberto nem que é sempre excluído. Peça as condições gerais e leia o trecho que trata do sistema de propulsão antes de assinar o contrato.
Ser produzido no Brasil deixa o seguro mais simples?
A produção nacional tende a ajudar na logística de peças, o que pode encurtar o prazo de reparo. Mas isso não uniformiza as propostas: cada seguradora mantém sua leitura de risco, sua rede credenciada e sua tabela de franquia. Comparar continua sendo o caminho.
Cote e compare em poucos minutos
Informe os dados do seu Geely EX5 EM-i e receba propostas de seguradoras parceiras com as diferenças organizadas de forma clara. Faça sua cotação de seguro auto online na Economize ON e escolha o contrato que combina com o seu uso.
Autor: {{AUTOR}} · Revisão técnica: {{REVISOR}} · Última revisão: {{DATA_REVISAO}}
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178