Ir para o conteúdo


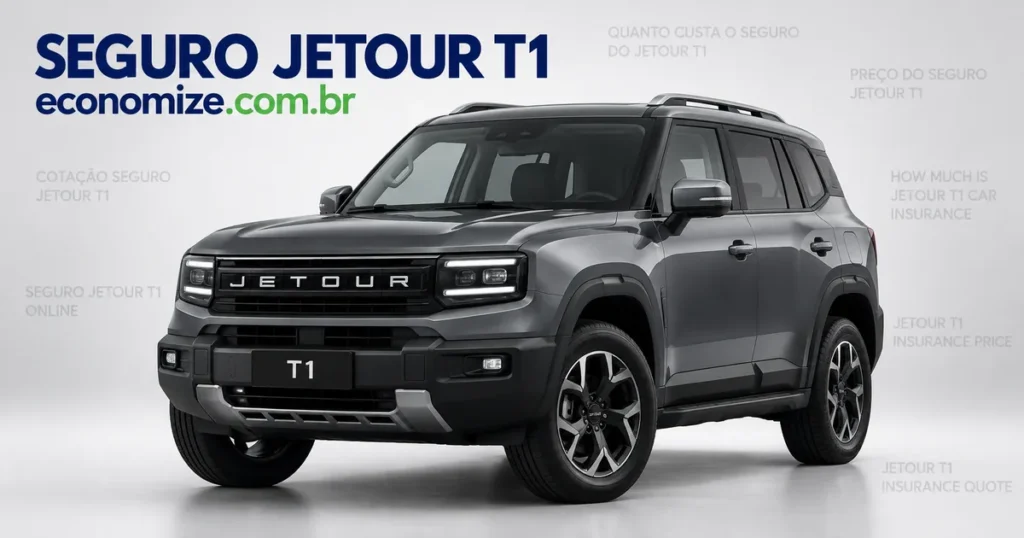
Resposta direta: quem tem um Jetour T1 precisa cuidar de duas coisas além do preço da apólice. A primeira é declarar todos os acessórios instalados depois da compra do seguro, porque item não informado normalmente não é indenizado. A segunda é contar com sinceridade como e onde o carro é usado, já que trilha e estrada de terra mudam o perfil de risco.
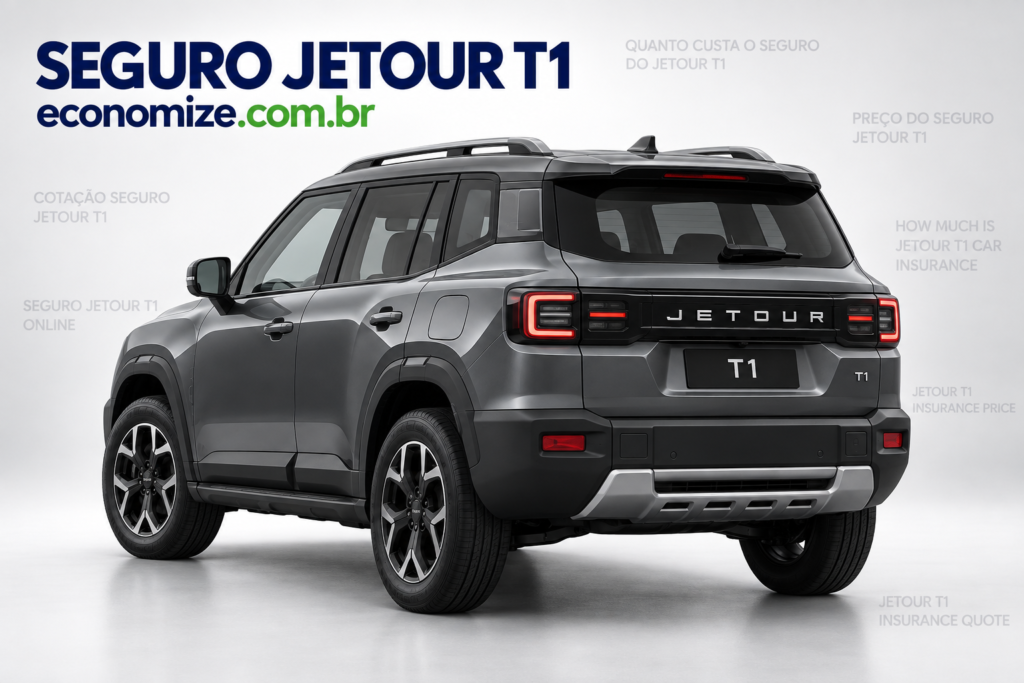
Visual retrô, pegada aventureira e mecânica híbrida plug-in: o T1 nasceu para quem gosta de sair do asfalto no fim de semana. Carro com esse perfil raramente permanece como saiu da concessionária. Rack de teto, barra de luzes, estribos, para-choque reforçado, pneus maiores, barraca de teto. Tudo isso melhora a experiência e, do ponto de vista do seguro, exige um cuidado simples que muita gente esquece.
Resumo rápido
- Acessórios instalados depois da compra precisam ser declarados e constar em apólice.
- Guarde as notas fiscais dos itens instalados, porque elas sustentam a inclusão e a indenização.
- Uso em trilha e estrada de terra deve ser informado com honestidade na contratação.
- Fenômenos naturais costumam estar previstos na cobertura compreensiva, mas confirme as condições.
- Sendo híbrido plug-in, verifique como a apólice trata bateria e componentes elétricos.
Acessórios: o detalhe que decide a indenização
Um veículo é segurado conforme a configuração declarada. Se você acrescentou itens que não vieram de fábrica, eles só entram na proteção quando aparecem no contrato. Isso vale tanto para o que já está instalado quanto para o que você pretende instalar depois da contratação: nesse caso, avise a seguradora e peça a inclusão, porque a alteração precisa constar em apólice para valer o seguro.
O que costuma exigir declaração
- Rack de teto, cestos e suportes para bagagem.
- Barra de luzes e faróis auxiliares.
- Estribos, protetores de cárter e para-choque reforçado.
- Pneus e rodas fora da especificação original.
- Barraca de teto, guincho elétrico e equipamentos de camping fixos.
- Som, telas e equipamentos eletrônicos diferentes dos de fábrica.
Duas práticas ajudam bastante: guardar as notas fiscais de tudo o que foi instalado e registrar fotos do veículo com os acessórios montados. Se um dia for preciso acionar o seguro, esse conjunto de documentos facilita a comprovação e evita discussão sobre o que estava no carro.
Uso fora de estrada: informe como o carro roda de verdade
Trilha, estrada de terra e viagem com o carro carregado mudam a exposição do veículo. Isso não impede a contratação, mas precisa ser dito. A declaração honesta do uso é o que garante que a apólice funcione quando você mais precisa dela.
Alguns pontos merecem uma pergunta específica ao corretor antes de fechar:
- Guincho em local de difícil acesso: pergunte como funciona o atendimento fora do asfalto e quais são os limites do serviço.
- Raio de atendimento: confira a quilometragem incluída, já que passeios de fim de semana costumam ir longe.
- Reparos de suspensão e chassi: confirme como a seguradora trata danos ligados ao uso em terreno irregular.
- Transporte alternativo: saiba o que o plano prevê quando o carro para longe de casa.
Vale a mesma observação sobre a parte elétrica de qualquer híbrido plug-in: o tratamento da bateria de tração e dos componentes de alta voltagem varia entre as seguradoras e deve ser conferido nas condições gerais. Também é importante checar quais oficinas da rede referenciada estão preparadas para atender esse tipo de sistema na sua região.
O que a apólice do Jetour T1 cobre
A cobertura compreensiva reúne o essencial e aceita adicionais conforme o uso. O que entra normalmente na base:
- Roubo e furto: subtração do veículo, com ou sem violência.
- Colisão: batidas, capotagem e abalroamento.
- Incêndio e perda total: indenização quando o veículo é destruído ou o reparo se torna inviável.
- Alagamento e fenômenos naturais: enchente, granizo, vendaval e queda de árvore costumam estar previstos, mas confirme as condições no contrato.
- Vidros, faróis, lanternas e retrovisores: resolve ocorrências pequenas sem acionar a franquia principal.
- Danos materiais e corporais a terceiros: prejuízos causados a outras pessoas, dentro dos limites contratados.
- Assistência 24 horas, guincho e carro reserva: serviços que mantêm a rotina funcionando.
Nenhuma companhia é a melhor para todos os perfis. A política de aceitação varia entre as empresas, e a mesma configuração pode receber leituras diferentes conforme a região e o histórico do segurado. Por isso a comparação é sempre o caminho.
O que pesa no preço do seguro do T1
O cálculo é individual e considera um conjunto de informações sobre o carro, sobre quem dirige e sobre o uso.
Ano, versão e acessórios declarados
Versões mais completas e itens acrescentados elevam o valor segurado, o que se reflete no prêmio. É um custo que compra tranquilidade: sem declaração, o item simplesmente não está protegido.
CEP e onde o carro passa a noite
O endereço de pernoite é um dos dados de maior peso. Regiões com maior incidência de furto e roubo tendem a gerar prêmios mais altos, e a garagem fechada ajuda a compor um perfil melhor.
Perfil dos condutores
Idade, tempo de habilitação e histórico de sinistros de quem dirige com frequência entram na conta. Declare todos os condutores habituais, inclusive quem não é o proprietário.
Uso do veículo
Trajetos, quilometragem e finalidade importam. Uso remunerado, como transporte por aplicativo, entregas ou frete, precisa ser declarado na contratação, sob risco de negativa de indenização em um sinistro.
Coberturas e franquia
Adicionar limites e serviços aumenta o prêmio; elevar a franquia reduz o prêmio e aumenta o desembolso no reparo. O equilíbrio depende do que cabe no seu orçamento em um imprevisto.
Como comparar e contratar sem perder proteção
Peça as propostas com o mesmo conjunto de coberturas, para que a comparação seja justa. Depois, olhe além do valor final: franquia, limites de terceiros, prazo de carro reserva, quilometragem de guincho e escopo da assistência 24 horas. Para um carro de aventura, acrescente à lista a inclusão dos acessórios e as regras de atendimento fora do asfalto.
Manter o cadastro atualizado também conta. Se instalar um novo acessório, mudar de endereço ou passar a usar o carro de outra forma, avise a seguradora. Apólice desatualizada é a origem de boa parte dos problemas na hora do sinistro. Para ver as condições comerciais do modelo, acesse a cotação de seguro para o Jetour T1.
Perguntas frequentes sobre o seguro do Jetour T1
O seguro do Jetour T1 cobre alagamento?
Fenômenos naturais como enchente, granizo e vendaval costumam estar previstos na cobertura compreensiva, mas as condições variam de acordo com a seguradora e com o pacote contratado. Confirme o texto nas condições gerais antes de assinar, especialmente se você mora ou circula em áreas sujeitas a alagamento.
Preciso declarar rack, estribos e outros acessórios na hora de contratar o seguro?
Sim. Itens que não vieram de fábrica só são indenizados quando estão declarados e incluídos na apólice. Informe tudo na contratação, guarde as notas fiscais e, se instalar algo depois, peça a inclusão à seguradora, porque a alteração precisa constar no contrato para valer.
A assistência 24 horas atende fora de estrada?
Isso varia conforme o plano contratado. Alguns pacotes preveem atendimento em local de difícil acesso, outros limitam o serviço a vias trafegáveis. Como o T1 é um carro de perfil aventureiro, pergunte especificamente sobre esse ponto e sobre a quilometragem de reboque incluída antes de fechar.
Rodar em trilha e estrada de terra muda a contratação?
Muda o perfil de risco e, por isso, precisa ser informado com sinceridade. A declaração correta do uso é o que sustenta a apólice no momento do sinistro. Informar apenas uso urbano quando o carro passa fins de semana fora do asfalto pode gerar problemas na análise da ocorrência.
Como a apólice trata a bateria do sistema híbrido plug-in?
O tratamento da bateria de tração e dos componentes elétricos varia entre as seguradoras e deve ser conferido diretamente nas condições gerais. Não existe uma regra única de mercado. Vale também confirmar quais oficinas da rede referenciada estão preparadas para atender sistemas de alta voltagem na sua cidade.
Dá para incluir acessórios depois de a apólice já estar ativa?
Em geral sim, por meio de um endosso solicitado à seguradora. O procedimento e os documentos exigidos mudam de companhia para companhia, e o item passa a valer a partir do momento em que a inclusão é registrada. Fale com o corretor assim que instalar qualquer equipamento novo.
Para finalizar
O seguro do T1 funciona melhor quando reflete o carro que você realmente tem, com os acessórios que instalou e o uso que faz dele. Declare tudo, leia as condições gerais e compare propostas antes de decidir. Faça sua cotação de seguro auto online na Economize ON e veja as opções para o seu perfil.

Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/11
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178