Ir para o conteúdo



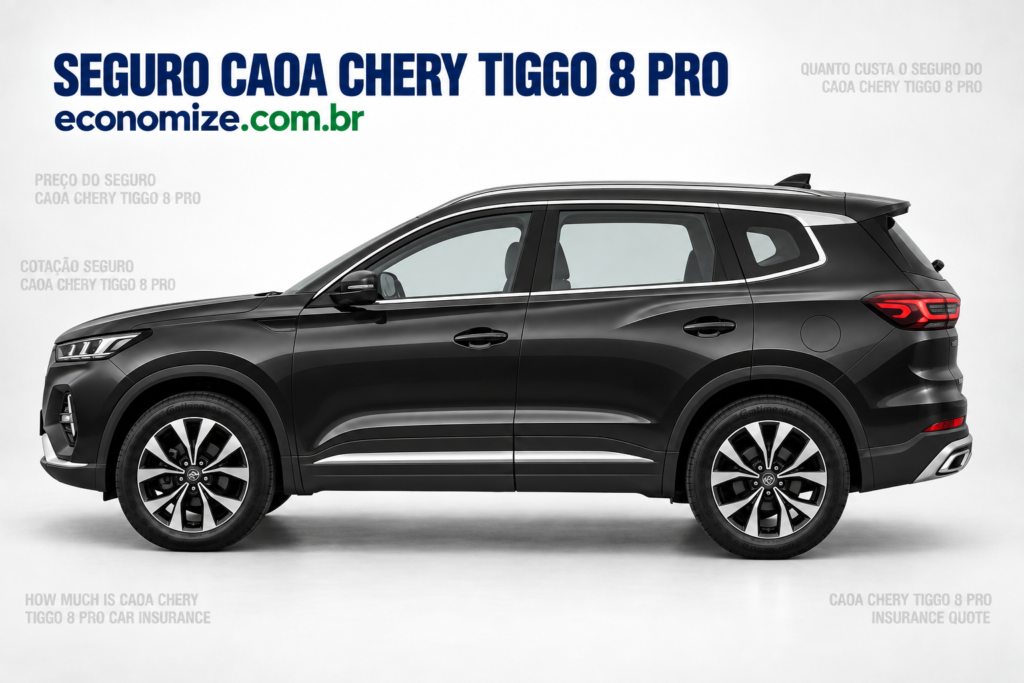
Resposta direta: a apólice compreensiva do CAOA Chery Tiggo 8 Pro cobre roubo e furto, colisão, incêndio, perda total, danos a terceiros e eventos naturais, além de serviços como guincho e assistência. O preço não é tabelado: ele nasce da combinação entre versão, CEP, condutores, uso de seguros contratados.
Quem escolhe o Tiggo 8 Pro raramente compra a terceira fileira por acaso. Filhos, netos, a carona da turma da escola, a viagem com a família inteira: o carro é comprado justamente porque os sete lugares serão usados de verdade. Transportar gente com frequência, e sobretudo crianças, muda o modo de olhar para o contrato de seguro. Não é só o carro que está protegido pelo seguro; são as pessoas que andam nele e as que estão do outro lado em um acidente.
Resumo rápido
- A base da apólice reúne roubo e furto, colisão, incêndio, perda total, vidros e carro reserva.
- Em um SUV familiar, danos corporais a terceiros e assistência 24 horas merecem atenção redobrada.
- A versão híbrida plug-in exige checar a rede de oficinas preparada para sistemas de alta voltagem.
- Uso profissional ou por aplicativo precisa ser declarado na contratação.
- Versão, ano, CEP, perfil dos condutores e franquia são os principais fatores de preço.
O que o seguro do Tiggo 8 Pro cobre
A apólice compreensiva do seguro é o formato mais procurado por quem tem um SUV desse porte, porque reúne proteção patrimonial, responsabilidade sobre terceiros e serviços de apoio no mesmo contrato. As coberturas básicas costumam incluir:
- Roubo e furto: sim, é cobertura padrão da apólice compreensiva e responde pela subtração do veículo.
- Colisão: danos causados por batidas, capotagem e abalroamento.
- Incêndio e perda total: indenização quando o veículo é destruído ou quando o reparo se torna inviável.
- Alagamento e fenômenos naturais: enchente, granizo, vendaval e queda de árvore costumam estar previstos.
- Danos materiais e corporais a terceiros: cobre prejuízos causados a outras pessoas, dentro dos limites contratados.
A esse núcleo somam-se coberturas e serviços adicionais que fazem diferença na rotina de uma família:
- Vidros, faróis, lanternas e retrovisores: resolve as ocorrências pequenas sem mexer na franquia principal.
- Carro reserva: mantém a agenda da casa funcionando enquanto o SUV está na oficina.
- Guincho: confira a quilometragem incluída, especialmente se a família viaja com frequência.
- Assistência 24 horas: chaveiro, troca de pneu, pane seca, transporte alternativo e hospedagem, conforme o plano.
Cada seguradora define limites, prazos e exclusões próprias. Leia as condições gerais antes de assinar e confirme o que vale para o seu contrato.
Família dentro do carro: o que muda na leitura da apólice
Um SUV grande parado no acostamento com a família dentro é um problema diferente de um carro parado na esquina de casa. Essa é a imagem que ajuda a escolher bem os serviços de assistência para o seu seguro. Antes de fechar, verifique três pontos concretos: o raio de atendimento do guincho a partir do endereço cadastrado, se o plano prevê hospedagem quando a pane acontece longe de casa e como funciona o transporte alternativo para levar todos os ocupantes ao destino.
A cobertura de danos corporais a terceiros também deixa de ser detalhe. Quando o carro anda cheio, cresce o número de pessoas envolvidas em uma eventual ocorrência, e as despesas com tratamento e indenizações podem ultrapassar o limite básico contratado para o seguro. O que passa do limite fica com o proprietário. Avaliar limites mais altos é uma decisão de orçamento, mas precisa ser tomada com consciência do uso real do veículo.
Cadeirinhas, bagagem e itens instalados depois
Objetos pessoais deixados no carro e acessórios instalados após a compra não seguem automaticamente o mesmo tratamento do veículo. Se você instalou engate, rack, película específica ou som diferente do original, pergunte como incluir esses itens e guarde as notas fiscais. Item não declarado normalmente não entra na indenização.
Versão híbrida plug-in: pontos a confirmar antes de assinar
O Tiggo 8 Pro também é oferecido em configuração híbrida plug-in, que soma o motor turbo a um conjunto elétrico recarregável na tomada. Isso muda alguns pontos práticos da contratação, e nenhum deles precisa virar um problema quando é resolvido antes da assinatura.
O primeiro é a rede de reparo. Nem toda oficina referenciada está preparada para atender sistemas de alta voltagem, e a malha de atendimento varia de seguradora para seguradora e de região para região. Pergunte quais oficinas atendem a versão híbrida na sua cidade e o que acontece se a mais próxima ficar longe.
O segundo é a bateria de tração. O tratamento desse componente varia entre as companhias e deve ser conferido diretamente nas condições gerais da apólice. Não existe uma regra única de mercado, então a leitura do contrato é o único caminho seguro. O mesmo vale para o cabo e para o carregador de parede, que podem exigir menção específica na hora de contratar o seguro.
O terceiro é a rotina de recarga. Se o carro passa a noite conectado em uma tomada da garagem, vale confirmar com a seguradora como esse cenário é tratado e se há alguma recomendação de instalação a ser observada.
O que define o preço do seguro do Tiggo 8 Pro
O cálculo é feito caso a caso, e nenhuma tabela pronta responde por você. O que dá para explicar com honestidade são os fatores que empurram o valor para cima ou para baixo no contrato do seguro.
Versão e ano
Configurações mais completas e o conjunto híbrido elevam o valor do bem segurado e o custo potencial de reparo. Modelos mais novos tendem a partir de uma base maior.
CEP e local de estacionamento
O endereço onde o carro passa a noite tem peso alto. Regiões com maior incidência de furto e roubo costumam gerar prêmios mais altos, e o cenário tende a ser mais pesado em capitais. Garagem fechada em casa e no trabalho ajuda a compor um perfil melhor.
Perfil dos condutores
Idade, tempo de habilitação e histórico de sinistros de quem dirige entram no cálculo. Se o carro é dividido entre pais e filhos mais jovens, todos os condutores habituais precisam ser declarados.
Uso do veículo
Uso particular, profissional ou por aplicativo produz resultados diferentes. E aqui vale a regra mais importante da contratação: uso remunerado precisa ser declarado. Omitir essa informação pode gerar negativa de indenização em um sinistro.
Coberturas e franquia
Ampliar limites e serviços aumenta o prêmio; elevar a franquia reduz o prêmio e aumenta o desembolso na hora do reparo. O ponto de equilíbrio é pessoal e depende da reserva que você tem disponível.
Como comparar propostas sem abrir mão de proteção
Comparar bem é colocar as propostas na mesma régua. Antes de decidir, garanta que todas foram cotadas com o mesmo conjunto de coberturas e confira a franquia com a mesma atenção dada ao valor final. Verifique os limites de danos a terceiros, o prazo de carro reserva, a quilometragem de guincho e os serviços de assistência previstos. Preste atenção também na rede de oficinas disponível na sua cidade, porque é ela que define a experiência no sinistro.
Não existe uma seguradora melhor para todos os perfis: a política de aceitação varia entre as companhias e muda conforme região, versão e histórico do segurado. Por isso a comparação vale mais do que qualquer recomendação genérica. Se quiser ver as condições comerciais do modelo, acesse a cotação de seguro para o CAOA Chery Tiggo 8 Pro.
Perguntas frequentes sobre o seguro do CAOA Chery Tiggo 8 Pro
O seguro do Tiggo 8 Pro cobre roubo e furto?
Sim. Roubo e furto é cobertura padrão da apólice compreensiva e responde pela subtração do veículo, com ou sem violência. As condições, os prazos de indenização e as exigências de documentação variam de acordo com a seguradora, então vale conferir esses detalhes nas condições gerais antes de assinar o contrato.
A versão híbrida plug-in muda alguma coisa na contratação?
Muda alguns pontos práticos. Confirme quais oficinas da rede referenciada atendem sistemas de alta voltagem na sua região e leia nas condições gerais como a bateria de tração e os componentes elétricos são tratados. Esse tratamento varia entre as companhias e não existe uma regra única de mercado, por isso a informação precisa vir da apólice.
Levo crianças no carro todos os dias. Qual cobertura merece mais atenção?
Os limites de danos corporais a terceiros e os serviços de assistência 24 horas. Um carro que anda cheio envolve mais pessoas em uma eventual ocorrência, e as despesas podem passar do limite básico contratado. Vale também conferir o raio do guincho e o transporte alternativo previsto para todos os ocupantes.
Posso usar o Tiggo 8 Pro para trabalho ou por aplicativo?
Pode, desde que declare. Uso profissional, transporte por aplicativo, entregas e operação em frota precisam ser informados na contratação, porque mudam o cálculo de risco. Omitir esse dado pode levar à recusa da indenização em um sinistro, mesmo quando a cobertura consta na apólice.
Acessórios instalados depois da compra estão protegidos?
Somente quando são declarados e incluídos na apólice. Engate, rack, película, som e outros itens que não vieram de fábrica precisam ser informados na contratação, de preferência com nota fiscal guardada. Item não declarado normalmente não é indenizado, mesmo que estivesse instalado no momento da ocorrência.
Como comparar propostas de seguro do Tiggo 8 Pro online?
Reúna os dados do veículo, o CEP de pernoite, as informações dos condutores habituais e o histórico de sinistros, e preencha o formulário da Economize ON. A partir daí você recebe propostas de seguradoras parceiras com preço, franquia, coberturas e benefícios organizados lado a lado, o que facilita a comparação.
Para fechar
O melhor seguro para o Tiggo 8 Pro é o que combina com o jeito como a sua família usa o carro: limites compatíveis com um SUV cheio, assistência que funciona longe de casa e franquia que cabe no seu bolso. Faça sua cotação de seguro auto online na Economize ON e compare as opções com calma antes de decidir.
Autor: Cláudio Royo · Revisão técnica: Cláudio Royo · Última revisão: 2026/09/11
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178