Ir para o conteúdo

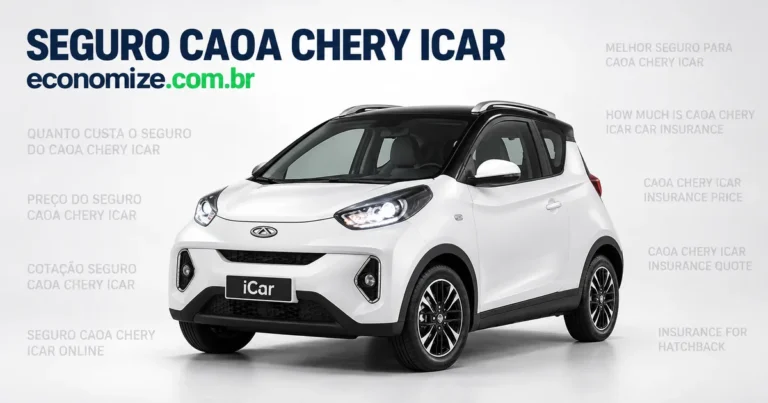
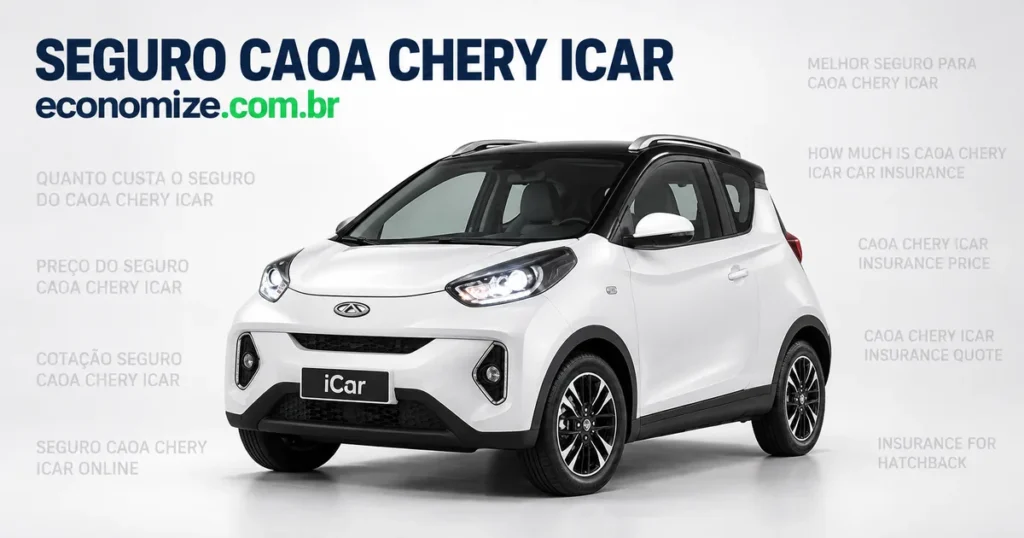
O seguro do CAOA Chery iCar não tem preço de tabela. O valor sai do cruzamento entre ano e versão, CEP onde o carro dorme, perfil dos condutores, tipo de uso e coberturas contratadas. Por ser elétrico, entram na conta ainda a bateria, a rede de oficinas habilitadas e o tipo de reboque.
Resumo rápido
- O preço do seguro do iCar é calculado por perfil, não por tabela fixa: dois vizinhos podem receber propostas diferentes para o mesmo carro.
- A bateria é o componente de maior valor do veículo, e o modo como cada seguradora trata reparo e substituição precisa ser lido na apólice.
- Oficinas preparadas para alta voltagem são menos numerosas que as convencionais, o que pode alongar prazos de reparo.
- Rodar por aplicativo é uso remunerado e precisa ser declarado na contratação.
- Roubo e furto, colisão, incêndio, danos a terceiros, vidros, guincho e assistência 24 horas formam o pacote mais procurado.
O que faz o preço do seguro do iCar subir ou descer
Quem procura entender quanto custa o seguro do iCar costuma esperar um número único. Na prática, a seguradora monta um retrato de risco a partir de várias informações e cada uma delas empurra o cálculo para cima ou para baixo.
Ano, versão e valor de referência do veículo
O ano de fabricação e a versão definem o valor segurado, que é a base de quase tudo: indenização em caso de perda total, franquia e limite das coberturas adicionais. Um carro mais novo tende a ter valor de referência maior e, com isso, uma franquia proporcionalmente maior também.
CEP e local onde o carro fica estacionado
O endereço de pernoite pesa muito. Regiões com maior incidência de furto e roubo costumam gerar propostas mais altas, e capitais em geral são mais caras que cidades menores. Garagem fechada em casa e estacionamento coberto no trabalho ou na faculdade jogam a favor do segurado.
Idade, histórico e quantidade de condutores
Condutor principal com mais experiência ao volante e sem sinistros recentes tende a receber condições melhores. A presença de motorista jovem na apólice normalmente eleva o cálculo, assim como um histórico com acionamentos frequentes. Vale sempre declarar quem realmente dirige o carro no dia a dia.
Tipo de uso
Uso exclusivamente particular, deslocamento diário para o trabalho e uso profissional não pesam igual. O iCar aparece com frequência como segundo carro da família, para trajetos curtos na cidade, mas também é escolhido por quem trabalha com transporte de passageiros. São perfis de risco diferentes e a declaração precisa refletir a realidade.
Ser elétrico muda o cálculo: bateria, oficina e reboque
Este é o ponto que separa o seguro do iCar do de um compacto a combustão. O conjunto de bateria e o sistema de alta voltagem concentram boa parte do valor do carro, e cada companhia trata esse item de um jeito nas condições gerais. Algumas detalham reparo e substituição em cláusula própria, outras remetem a regras gerais de peças. Não existe resposta única, e é por isso que a leitura da apólice importa mais aqui do que em um modelo tradicional.
O segundo ponto é a rede de reparo. Um elétrico precisa de oficina com profissionais certificados para trabalhar com alta tensão e com equipamento adequado para isolar o sistema antes de qualquer intervenção. Esse tipo de reparador existe em menor número, o que pode afetar o prazo de conserto e a distância até a oficina mais próxima. Ao comparar propostas, olhe se a seguradora oferece rede referenciada com atendimento a elétricos na sua região ou se a apólice permite livre escolha.
Por fim, o socorro na rua. Boa parte dos veículos elétricos precisa ser removida sobre prancha, e não com as rodas apoiadas no solo. Confira na apólice qual é o limite de quilometragem da assistência, se há previsão de reboque em prancha e como funciona o atendimento em viagem, caso você use o carro fora da cidade onde mora.
Coberturas mais procuradas para o iCar
A base do contrato é a cobertura compreensiva, que reúne os principais eventos. A partir dela, o segurado escolhe adicionais conforme a rotina. A tabela abaixo resume o que costuma entrar na conversa.
| Cobertura | O que costuma proteger |
|---|---|
| Roubo e furto | Subtração do veículo, com indenização pelo valor de referência definido na apólice. |
| Colisão e capotagem | Danos ao próprio carro em acidente, com pagamento da franquia pelo segurado. |
| Incêndio | Danos causados por fogo, com ou sem colisão anterior. |
| Fenômenos naturais | Alagamento, granizo, queda de árvore e eventos semelhantes, conforme as condições contratadas. |
| Danos a terceiros | Prejuízos materiais e corporais causados a outras pessoas, dentro do limite escolhido. |
| Vidros, faróis e retrovisores | Trincas e quebras dessas peças, normalmente como cobertura adicional. |
| Assistência 24 horas | Guincho, chaveiro, socorro elétrico e apoio em viagem, conforme o pacote. |
| Carro reserva | Veículo substituto por prazo definido em contrato, como item opcional. |
Para o iCar, dois itens merecem atenção especial na leitura: o tipo de reboque previsto na assistência e a forma como o contrato descreve peças e componentes elétricos.
Uso por aplicativo: o que precisa estar declarado
Rodar por aplicativo com um elétrico faz sentido para muita gente, porque o custo por quilômetro rodado tende a ser menor. Do ponto de vista do seguro, porém, essa escolha muda o risco: são mais horas de circulação, mais paradas em vias movimentadas e passageiros desconhecidos embarcando no carro.
Uso remunerado precisa ser declarado na contratação, sempre. Nem toda companhia aceita esse perfil, e o apetite de aceitação varia entre elas. Se a informação for omitida e a seguradora identificar depois que o veículo era usado para transporte de passageiros ou entregas, existe risco concreto de negativa de indenização. Declarar desde o começo é o que garante que a apólice funcione quando você precisar dela.
Como comparar seguradoras sem perder cobertura
Comparar seguro não é olhar só o número final da proposta. Duas apólices podem parecer iguais e ter diferenças relevantes no que entregam. Vale conferir, item por item:
- Valor da franquia e em quais coberturas ela é aplicada.
- Limites contratados para danos materiais e corporais a terceiros.
- Quilometragem e abrangência da assistência 24 horas, com atenção ao reboque em prancha.
- Se há carro reserva, por quanto tempo e em quais situações ele é liberado.
- Como o contrato trata bateria e componentes de alta voltagem.
- Se a rede referenciada atende veículos elétricos perto de onde você mora.
Para ajustar o custo sem esvaziar a proteção, algumas escolhas ajudam: manter o carro em garagem fechada, restringir a condução a motoristas com histórico limpo, revisar coberturas adicionais que você não usa e avaliar com calma o nível de franquia. Comparar propostas de mais de uma companhia costuma revelar diferenças grandes de aceitação para o mesmo perfil.
Se você já sabe o que quer contratar, veja a cotação de seguro para o CAOA Chery iCar e compare as opções disponíveis para o seu perfil.
Perguntas frequentes sobre o seguro do CAOA Chery iCar
Quanto custa o seguro do CAOA Chery iCar?
Não existe valor fixo. O cálculo parte do ano e da versão do carro, do CEP onde ele passa a noite, da idade e do histórico dos condutores, do tipo de uso e das coberturas e franquias escolhidas. Por isso o único jeito de saber quanto custa o seguro do iCar no seu caso é cotar com o seu perfil real.
O seguro do iCar cobre a bateria?
O tratamento da bateria e dos componentes de alta voltagem varia entre seguradoras e precisa ser conferido nas condições gerais da apólice. Antes de assinar, pergunte como o contrato trata reparo, substituição e danos a esse conjunto e peça a informação por escrito.
Preciso avisar a seguradora se eu rodar de aplicativo com o iCar?
Sim. Transporte de passageiros por aplicativo é uso remunerado e precisa ser declarado na contratação. Omitir essa informação pode levar à negativa de indenização em caso de sinistro, mesmo que o acidente tenha acontecido fora do horário de trabalho.
O guincho de um carro elétrico é diferente?
Costuma ser. Muitos elétricos precisam ser removidos sobre prancha, e nem toda assistência trabalha assim em qualquer região. Confirme na apólice o tipo de reboque previsto, a quilometragem de assistência contratada e se o serviço atende as cidades por onde você circula.
Onde o iCar é consertado depois de um sinistro?
Em oficinas habilitadas para veículos de alta voltagem, com equipe treinada e equipamento próprio. A quantidade dessas oficinas é menor do que a de reparadores comuns, o que pode influenciar o prazo do conserto e a escolha entre rede referenciada e livre escolha.
Dá para fazer a cotação de seguro do iCar pela internet?
Dá. Com dados do veículo, do condutor principal e do endereço onde o carro dorme, a cotação online devolve propostas de várias seguradoras para comparar preço, franquia, coberturas e assistências em um só lugar, sem compromisso de contratação.
Compare antes de contratar
O seguro auto online deixou de ser um processo demorado. Reunindo os dados do carro e dos condutores, você consegue enxergar em poucos minutos as diferenças entre companhias e escolher o melhor seguro para o iCar dentro do que faz sentido para a sua rotina. A Economize ON coloca as propostas lado a lado, com preço, franquia, coberturas e benefícios visíveis, para a decisão ser tomada com informação na mão.
Autor: Claudio Royo · Revisão técnica: Claudio Royo · Última revisão: 2026/09/10