Ir para o conteúdo


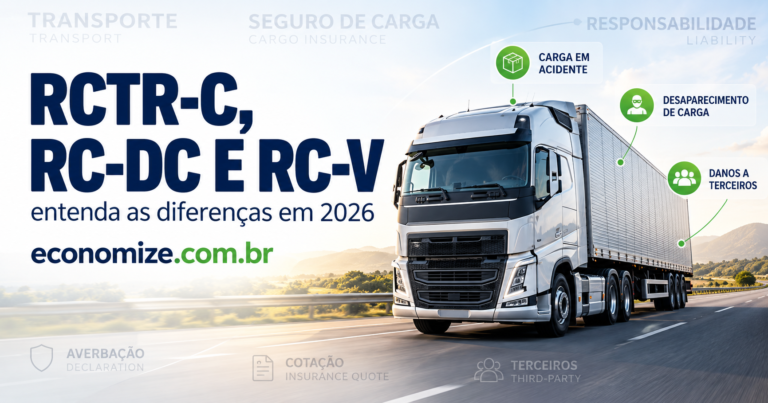
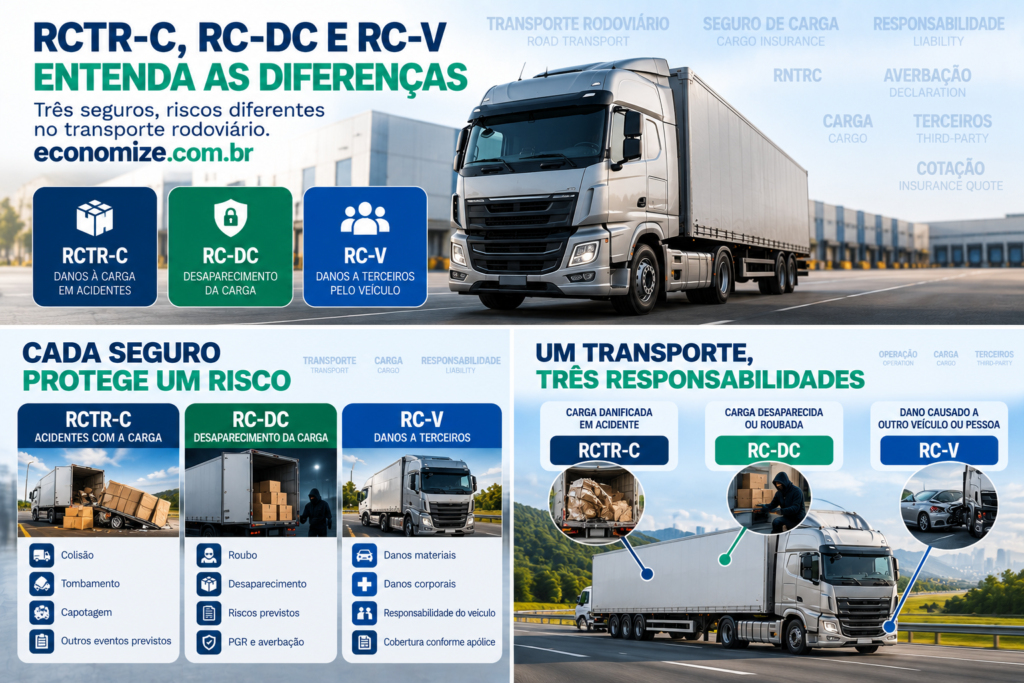
Resposta rápida: RCTR-C se relaciona a danos à carga em acidentes de transporte; RC-DC, a desaparecimento de carga em riscos previstos; RC-V, à responsabilidade por danos a terceiros causados pelo veículo. Para transportadores rodoviários remunerados de cargas, os três integram as exigências de contratação e comprovação.
Para quem atua profissionalmente no transporte rodoviário de cargas, entender essas três siglas deixou de ser apenas uma questão de:
organização securitária.
Elas também estão diretamente ligadas:
à regularidade do transportador perante o RNTRC.
A Lei nº 11.442/2007, com a redação dada pela Lei nº 14.599/2023, tornou obrigatória para os transportadores rodoviários de cargas a contratação dos seguros:
- RCTR-C;
- RC-DC;
- RC-V.
A ANTT atualmente inclui os três entre os requisitos para inscrição e manutenção das categorias:
- TAC;
- ETC;
- CTC.
Mas eles não são três nomes para:
o mesmo seguro.
Cada um trata de:
um risco diferente.
Atualizado em 30 de setembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Quer comparar opções para o seu perfil? Faça uma cotação gratuita na Economize ON e informe o uso real do veículo ou da operação.
Neste artigo
- O que são RCTR-C, RC-DC e RC-V
- Qual seguro protege a carga em acidentes
- Qual seguro trata desaparecimento da carga
- Qual seguro protege contra danos a terceiros
- Os três seguros são obrigatórios?
- Quem precisa contratar
- Relação com o RNTRC
- Como funciona a comprovação em 2026
- O que é averbação
- O que é PGR
- Como funciona a subcontratação de TAC
- Quem contrata na subcontratação
- Apólice única
- Seguro do embarcador
- Seguro do caminhão
- RC-V e RCF-V
- Limites e coberturas
- O que pedir na cotação
- Checklist
- Perguntas frequentes
- Como avançar na cotação
O que são RCTR-C, RC-DC e RC-V?
São seguros de responsabilidade relacionados:
à atividade de transporte rodoviário remunerado de cargas.
A Lei nº 11.442/2007 atualmente determina a contratação obrigatória dos três pelos transportadores, observadas as regras específicas aplicáveis, inclusive as particularidades de subcontratação.
Eles podem ser resumidos assim:
RCTR-C
Protege a responsabilidade do transportador por:
perdas ou danos à carga decorrentes de determinados acidentes durante o transporte.
RC-DC
Protege a responsabilidade relacionada:
ao desaparecimento da carga nos eventos cobertos.
RC-V
Protege a responsabilidade por:
danos corporais e materiais causados a terceiros pelo veículo utilizado no transporte rodoviário de cargas.
Portanto:
carga acidentada ≠ carga desaparecida ≠ dano causado a terceiros.
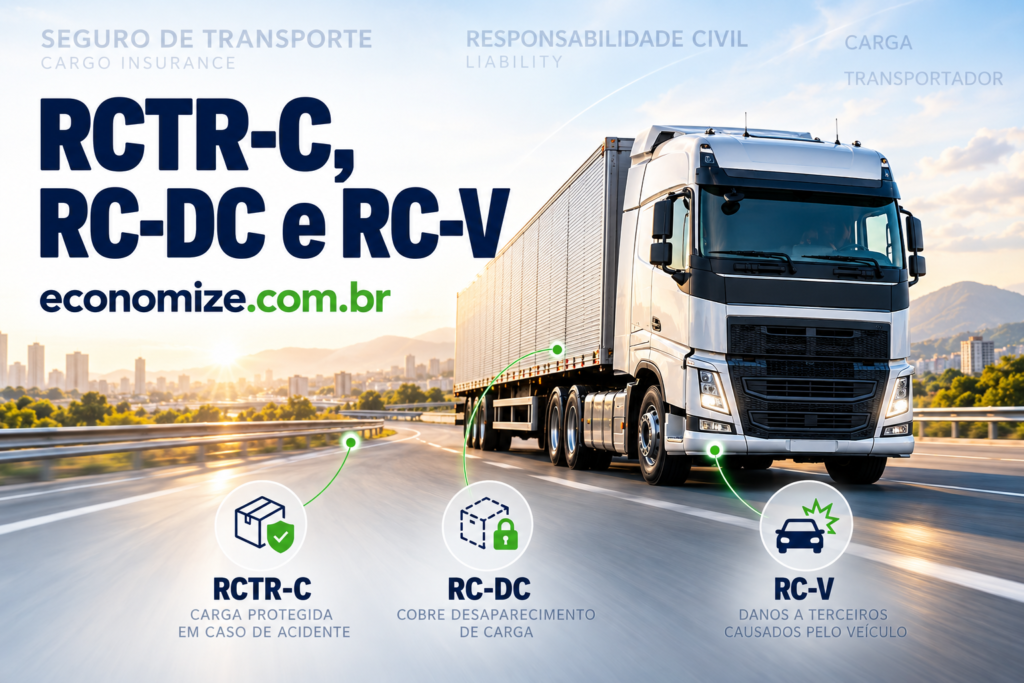
O que cada ramo protege?
O RCTR-C cobre a responsabilidade do transportador por perdas ou danos à mercadoria nos eventos contratados ligados a acidente do transporte. O RC-DC trata desaparecimento da carga nos eventos previstos, como roubo. O RC-V se refere à responsabilidade por danos corporais e materiais causados a terceiros pelo veículo utilizado na operação. Um não substitui os demais.
Essa separação está expressamente prevista:
na legislação atual.
O que é RCTR-C?
RCTR-C significa:
Responsabilidade Civil do Transportador Rodoviário de Carga.
Pela Lei nº 11.442/2007, essa cobertura trata de perdas ou danos causados à carga em consequência de acidentes com o veículo transportador, incluindo eventos como:
- colisão;
- abalroamento;
- tombamento;
- capotamento;
- incêndio;
- explosão.
Portanto, o foco é:
a responsabilidade do transportador pela mercadoria em determinados acidentes de transporte.
RCTR-C cobre qualquer dano à carga?
Não.
Não interprete:
“seguro da carga” = qualquer prejuízo possível.
O RCTR-C possui:
- riscos cobertos;
- limites;
- condições;
- exclusões;
- obrigações de averbação;
- regras operacionais.
Um dano decorrente de situação não prevista:
pode exigir outra cobertura.
A própria lei permite contratação facultativa de proteções adicionais para perdas ou danos não contemplados nos três seguros obrigatórios.
RCTR-C cobre roubo da carga?
Não é essa a sua finalidade principal.
Roubo e outros riscos de desaparecimento estão ligados:
ao RC-DC.
Essa distinção é justamente uma das razões pelas quais:
os dois seguros coexistem.
O que é RC-DC?
RC-DC significa:
Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga.
A legislação atual inclui nessa cobertura eventos como:
- roubo;
- furto simples;
- furto qualificado;
- apropriação indébita;
- estelionato;
- extorsão;
- extorsão mediante sequestro;
quando ocorridos nas condições previstas durante:
o transporte da carga.
RC-DC é apenas seguro contra roubo?
Não.
Roubo é um dos eventos mais conhecidos, mas a lei menciona também:
outros tipos de desaparecimento da carga.
Isso não significa, porém, cobertura irrestrita.
A apólice deve ser consultada para saber:
- situações abrangidas;
- limites;
- procedimentos;
- exigências;
- exclusões.
O que é RC-V?
RC-V significa:
Responsabilidade Civil de Veículo.
No transporte rodoviário de cargas, ele foi instituído como seguro obrigatório para cobrir:
danos corporais e materiais causados a terceiros pelo veículo automotor utilizado na atividade.
É uma proteção diferente de:
seguro de casco do caminhão.
O que mudou no RC-V em 2026?
A regulamentação recebeu ajuste importante em março de 2026.
A Resolução CNSP nº 488/2026 alterou a regulamentação anterior para deixar claro que a cobertura obrigatória do RC-V se aplica:
quando o veículo estiver em atividade de transporte de cargas.
Foi revogada a previsão que exigia manutenção obrigatória dessa cobertura mesmo quando o veículo não estivesse realizando a atividade de transporte.
RC-V é a mesma coisa que RCF-V?
Não exatamente.
Eles possuem semelhanças porque ambos trabalham com:
responsabilidade por danos causados a terceiros.
Mas a SUSEP esclareceu em setembro de 2026 que o RC-V obrigatório do transporte rodoviário de cargas possui:
regulamentação e ramo próprios.
Para cumprir a obrigação do art. 13 da Lei nº 11.442/2007, a operação deve ser estruturada no ramo:
0659 — Responsabilidade Civil de Veículo (RC-V).
Por isso, não é adequado presumir que:
qualquer RCF-V convencional já cumpre automaticamente a obrigação legal do RC-V.
RC-V cobre o próprio caminhão?
Não.
Essa é uma distinção fundamental.
RC-V
Foco:
responsabilidade por danos a terceiros.
Casco
Foco:
danos ao próprio veículo segurado nos riscos contratados.
Portanto:
RC-V ≠ seguro do caminhão.
RC-V cobre colisão do caminhão?
Pode haver responsabilidade perante terceiros decorrente de uma colisão.
Mas o dano:
ao próprio caminhão
depende de cobertura de casco apropriada.
Exemplo
Caminhão colide com um automóvel.
Podem existir três interesses diferentes:
dano ao caminhão → casco
dano ao carro de terceiro → RC-V
dano à mercadoria transportada → RCTR-C, conforme o evento e as condições.
Um único acidente pode envolver:
várias apólices e interesses distintos.
Os três seguros são obrigatórios?
Para o transportador rodoviário remunerado de cargas abrangido pela legislação:
sim.
A Lei nº 11.442/2007 estabelece a contratação obrigatória de:
- RCTR-C;
- RC-DC;
- RC-V.
A ANTT também lista atualmente os três como requisitos para inscrição e manutenção no RNTRC.
Quem precisa cumprir essa obrigação?
A ANTT relaciona a obrigação atualmente às categorias de transportadores rodoviários remunerados de cargas:
TAC
Transportador Autônomo de Cargas.
ETC
Empresa de Transporte Rodoviário de Cargas.
CTC
Cooperativa de Transporte Rodoviário de Cargas.
As três categorias aparecem nos requisitos atuais do RNTRC com referência aos seguros obrigatórios.
Quem transporta carga própria entra na mesma regra?
Não confunda:
transporte de carga própria
com:
transporte rodoviário remunerado de cargas por conta de terceiros.
O RNTRC é destinado à exploração da atividade econômica de transporte rodoviário remunerado de cargas.
O enquadramento concreto da operação deve ser confirmado:
antes de aplicar automaticamente as mesmas obrigações.
O que o RNTRC tem a ver com esses seguros?
Muito.
A ANTT informa atualmente que a contratação de:
- RCTR-C;
- RC-DC;
- RC-V;
faz parte dos requisitos para:
inscrição e manutenção no RNTRC.
Portanto, o tema não se limita a:
“ter ou não proteção financeira”.
Existe também:
uma obrigação regulatória.
Como a ANTT verifica os seguros em 2026?
Houve uma mudança operacional importante.
A ANTT iniciou em março de 2026 a fase de homologação de um sistema de:
intercâmbio automático de informações com as seguradoras.
Desde 1º de julho de 2026, o webservice entrou em produção para que as informações sobre os seguros obrigatórios fossem integradas ao RNTRC e consideradas na inscrição e manutenção do registro.
Isso significa que a comprovação está cada vez menos dependente apenas:
de documentos físicos apresentados pelo transportador.
Ainda preciso guardar comprovantes?
Sim.
Mesmo com integração eletrônica, mantenha organizados:
- apólices;
- certificados;
- endossos;
- comprovantes de vigência;
- documentos de averbação;
- comunicação com corretor e seguradora.
A ANTT também já informou que a fiscalização pode envolver:
frontispício ou certificado da apólice, além da verificação automatizada.
O que acontece se o seguro obrigatório estiver irregular?
A situação pode afetar:
a regularidade do RNTRC.
A ANTT informou que o descumprimento pode levar à suspensão do registro até:
a regularização.
Por isso, acompanhe não apenas:
contratação,
mas também:
vigência e atualização dos dados.
O que é averbação?
De forma prática, averbação é o procedimento utilizado para comunicar à seguradora:
os embarques e informações da operação que precisam estar vinculadas ao seguro.
Não trate a existência de uma apólice como suficiente para:
qualquer viagem sem os procedimentos exigidos.
Dependendo da cobertura, precisam ser observadas:
- cargas;
- valores;
- veículos;
- rotas;
- documentos;
- prazos de transmissão.
Pergunte na cotação:
“como funciona a averbação e quem é responsável por realizá-la?”
Toda viagem precisa estar corretamente vinculada ao seguro?
A legislação atual afirma que:
todos os embarques realizados por transportadores, pessoas físicas ou jurídicas, devem possuir as devidas coberturas securitárias nos termos do art. 13.
Por isso, o controle operacional não deve terminar:
na emissão da apólice.
O que é PGR?
PGR significa:
Plano de Gerenciamento de Riscos.
A Lei nº 11.442/2007 determina que RCTR-C e RC-DC estejam vinculados:
a um PGR estabelecido de comum acordo entre transportador e seguradora.
Esse plano pode envolver medidas destinadas:
a reduzir e controlar os riscos da operação.
Quais regras podem existir no PGR?
Dependendo da operação, podem existir exigências relacionadas a:
- rastreamento;
- monitoramento;
- rotas;
- paradas;
- horários;
- cadastro de motoristas;
- veículos;
- escolta;
- tecnologias de segurança;
- procedimentos de emergência.
Não existe uma única configuração:
válida para todas as cargas.
O embarcador pode exigir medidas adicionais?
Pode.
A legislação determina que RCTR-C e RC-DC sejam vinculados ao PGR acordado entre transportador e seguradora e prevê que o contratante do transporte pode exigir:
medidas operacionais ou de gerenciamento adicionais.
Nesse caso, os custos dessas exigências adicionais ficam:
a cargo do contratante que as exigiu.
RC-V também precisa estar vinculado ao PGR?
O dispositivo legal que trata especificamente do PGR menciona:
RCTR-C e RC-DC.
Portanto, evite escrever genericamente que:
os três seguros possuem necessariamente a mesma obrigação de PGR.
Quem contrata em subcontratação?
A responsabilidade depende da posição de cada participante e da documentação da operação. Em subcontratação de TAC, existe regra específica na Lei nº 11.442/2007.
Esse cenário merece atenção porque:
a regra não é simplesmente “cada motorista compra seus três seguros”.
Como funciona a subcontratação de TAC?
Quando um TAC é subcontratado, a lei estabelece regras específicas.
RCTR-C e RC-DC
Devem ser firmados pelo:
contratante do serviço que emite o conhecimento de transporte e o manifesto de transporte.
Nesse caso, o TAC é considerado preposto do tomador para essa finalidade e não cabe sub-rogação da seguradora contra ele nos termos previstos em lei.
RC-V
Também deve ser contratado pelo:
contratante do serviço
mas, nesse caso:
por viagem e em nome do TAC subcontratado.
Então o TAC subcontratado nunca precisa se preocupar com seguro?
Não use essa conclusão.
O enquadramento depende:
- da operação;
- da condição de contratado ou subcontratado;
- de quem emite a documentação;
- da cadeia contratual;
- da viagem.
Além disso, o TAC como transportador inscrito no RNTRC continua sujeito:
às regras gerais aplicáveis à sua atividade.
A recomendação é verificar antes de cada estrutura de contratação:
quem deve constar como segurado e quem contrata.
E em subcontratação de uma ETC?
A própria ANTT orienta atualmente que, em subcontratação de ETC, a responsabilidade pelos seguros deve ser examinada conforme:
- posição de cada agente;
- contrato;
- regulamentação específica;
- operação realizada.
Não há na FAQ da ANTT a mesma resposta simplificada aplicada ao TAC.
Portanto:
não aplique automaticamente a regra de subcontratação do TAC a qualquer empresa transportadora.
RCTR-C e RC-DC precisam ser apólices únicas?
A Lei nº 11.442/2007 estabelece que os seguros previstos nos incisos I e II — RCTR-C e RC-DC — devem ser contratados mediante:
uma apólice única para cada ramo de seguro, por segurado, vinculada ao respectivo RNTRC.
A ANTT também reforçou essa estrutura em suas orientações.
Isso reduz a possibilidade de manter:
múltiplas apólices concorrentes do mesmo ramo vinculadas ao mesmo registro, fora das regras aplicáveis.
RC-V também precisa ser uma única apólice?
A lei trata de forma diferente.
O RC-V pode ser contratado em:
apólice globalizada envolvendo toda a frota do segurado.
Além disso, na subcontratação de TAC, a própria lei prevê contratação:
por viagem em nome do TAC subcontratado.
Por isso, não aplique automaticamente ao RC-V:
a mesma regra de apólice única do RCTR-C e RC-DC.
Existem limites mínimos para o RC-V?
A Lei nº 11.442/2007 prevê que a apólice globalizada de RC-V envolvendo toda a frota pode ter cobertura mínima de:
- 35.000 DES para danos corporais;
- 20.000 DES para danos materiais.
DES significa:
Direitos Especiais de Saque.
Como seu valor monetário varia, não transforme esses números em:
um valor fixo permanente em reais.
RC-V só precisa existir enquanto o caminhão está carregado?
A regra atual é um pouco diferente.
Em março de 2026, o CNSP esclareceu que a obrigatoriedade do RC-V se aplica:
quando o veículo estiver em atividade de transporte de cargas.
A norma revogou a exigência de manutenção obrigatória da cobertura em períodos em que o veículo não estivesse realizando a atividade de transporte.
Para aplicação prática:
consulte as condições do produto e o enquadramento da operação.
E o seguro da carga do embarcador?
O proprietário da mercadoria pode contratar seguro do seu próprio interesse sobre a carga, mas essa proteção não elimina automaticamente as obrigações do transportador. Da mesma forma, seguro do caminhão ou casco não é RC-V. Cada apólice deve ser conferida por interesse segurado e risco coberto.
Esse ponto é fundamental porque existem:
interesses seguráveis diferentes.
Embarcador/proprietário
Pode proteger:
o valor da própria mercadoria.
Transportador
Protege:
sua responsabilidade decorrente da atividade.
Não são necessariamente:
a mesma coisa.
Seguro do embarcador substitui RCTR-C e RC-DC?
Não use essa afirmação como regra geral.
A legislação atual estabeleceu:
obrigações próprias para o transportador.
Por isso, a existência de cobertura contratada pelo proprietário da mercadoria não deve ser automaticamente interpretada como:
dispensa dos seguros obrigatórios atuais do transportador.
Seguro do caminhão substitui RC-V?
Não.
Casco do caminhão
Protege:
o próprio veículo nos riscos contratados.
RC-V
Protege:
a responsabilidade por danos corporais e materiais causados a terceiros pelo veículo usado no transporte.
Portanto:
um não substitui o outro.
Seguro do caminhão cobre a carga?
Não automaticamente.
Casco é relacionado:
ao veículo.
Carga exige:
proteções específicas relacionadas à mercadoria e responsabilidade pelo transporte.
Um acidente pode acionar os três seguros?
Pode haver evento em que mais de um interesse seja afetado.
Exemplo
Um caminhão:
- tomba;
- danifica a carga;
- atinge outro veículo;
- parte da mercadoria desaparece posteriormente em circunstância coberta.
Podem surgir análises relacionadas a:
RCTR-C + RC-DC + RC-V + casco do caminhão.
Isso não significa:
pagamento automático de todas as apólices.
Cada seguradora analisará:
evento + responsabilidade + cobertura + documentação.
O que é limite por viagem?
É importante verificar:
até quanto a seguradora responderá em determinada operação, conforme a estrutura da apólice.
Uma transportadora que leva cargas de:
R$ 50 mil
possui exposição diferente de outra que transporta:
R$ 2 milhões por viagem.
Por isso, informe corretamente:
- valor médio;
- valor máximo;
- tipo de mercadoria.
Tipo de carga influencia a cotação?
Sim.
Riscos podem variar muito entre:
- alimentos;
- medicamentos;
- eletrônicos;
- combustíveis;
- máquinas;
- commodities;
- produtos refrigerados;
- cargas de alto valor.
Isso pode influenciar:
- aceitação;
- preço;
- PGR;
- limite;
- exigência de rastreamento.
Rotas influenciam?
Podem influenciar.
A seguradora pode analisar:
- origem;
- destino;
- regiões;
- distância;
- histórico de risco;
- frequência.
Por isso, não faça uma cotação baseada:
em uma operação diferente da realidade.
Frota influencia?
Sim.
A análise pode considerar:
- quantidade de veículos;
- tipo;
- idade;
- propriedade;
- agregados;
- subcontratados.
No RC-V, inclusive, a lei permite:
apólice globalizada de frota.
Histórico de sinistros influencia?
Pode influenciar:
aceitação, preço e gerenciamento de risco.
Prepare dados consistentes sobre:
- frequência;
- valores;
- causas;
- medidas adotadas.
O que pedir na cotação
Tenha RNTRC, tipo e valor das cargas, rotas, frota, faturamento, histórico de sinistros e procedimento de averbação. Confira limites por viagem, PGR, exigências para agregados e prova de vigência. A ANTT relaciona os três seguros aos requisitos do RNTRC.
Além disso, pergunte separadamente sobre:
RCTR-C
- limite;
- averbação;
- tipos de carga;
- eventos cobertos;
- franquia ou participação;
- exclusões.
RC-DC
- limite;
- PGR;
- rastreamento;
- regras por mercadoria;
- rotas;
- exigências de segurança.
RC-V
- limite de danos materiais;
- limite de danos corporais;
- veículos abrangidos;
- frota;
- funcionamento em subcontratação.
Como comparar propostas?
Não compare somente:
prêmio anual.
Monte uma tabela.
| Item | Seguradora A | Seguradora B |
|---|---|---|
| RCTR-C | Conferir | Conferir |
| Limite RCTR-C | Conferir | Conferir |
| RC-DC | Conferir | Conferir |
| Limite RC-DC | Conferir | Conferir |
| RC-V | Conferir | Conferir |
| Danos materiais RC-V | Conferir | Conferir |
| Danos corporais RC-V | Conferir | Conferir |
| PGR | Conferir | Conferir |
| Averbação | Conferir | Conferir |
| Rastreamento | Conferir | Conferir |
| Cargas restritas | Conferir | Conferir |
| Franquias/participações | Conferir | Conferir |
| Prêmio | Conferir | Conferir |
Comparação rápida
| Proteção | Foco | Verificar |
|---|---|---|
| RCTR-C | Responsabilidade por danos à carga em acidentes | Não substitui RC-DC |
| RC-DC | Desaparecimento de carga em eventos previstos | Checar averbação e PGR |
| RC-V | Responsabilidade por danos a terceiros pelo veículo | Não é casco do caminhão |
| Casco | Danos ao próprio caminhão | Não substitui RC-V |
| Seguro do embarcador | Interesse do proprietário na mercadoria | Não confundir com responsabilidade do transportador |
O seguro mais barato é a melhor escolha?
Não necessariamente.
Uma proposta pode ser mais barata porque possui:
- limites menores;
- restrições maiores;
- PGR mais rígido;
- franquia superior;
- menos coberturas facultativas.
Compare:
risco equivalente com risco equivalente.
PGR mais rígido pode aumentar o custo da operação?
Pode.
Imagine uma exigência de:
- rastreador específico;
- monitoramento;
- escolta;
- bloqueio;
- gerenciamento 24h.
Mesmo que o prêmio seja competitivo, existe:
custo operacional de cumprir o PGR.
Por isso, calcule:
seguro + gerenciamento de risco.
Posso descumprir uma regra do PGR em uma viagem?
Não trate uma regra operacional como:
facultativa.
O descumprimento pode afetar:
a análise do sinistro e a cobertura, conforme contrato.
Se determinada exigência for inviável:
negocie antes da viagem, não depois do sinistro.
Checklist antes de contratar
- RNTRC está ativo?
- Minha categoria está correta?
- Tenho RCTR-C?
- Tenho RC-DC?
- Tenho RC-V?
- As apólices estão vigentes?
- RCTR-C está vinculado ao RNTRC?
- RC-DC está vinculado ao RNTRC?
- Sei como funciona a comprovação automática?
- Entendi a averbação?
- Sei quem realiza a averbação?
- Todas as viagens são informadas corretamente?
- Conheço o PGR?
- Motoristas conhecem o PGR?
- Rastreamento está funcionando?
- Cargas transportadas são aceitas?
- Rotas estão declaradas?
- Limites são suficientes?
- RC-V cobre danos materiais?
- RC-V cobre danos corporais?
- Tenho seguro de casco separado?
- Subcontrato TAC?
- Sei quem contrata cada seguro nessa operação?
- Tenho os comprovantes de vigência?
- Li exclusões e participações?
Perguntas frequentes
RC-V substitui o seguro do caminhão?
Não. RC-V trata responsabilidade perante terceiros; casco protege o próprio veículo nos riscos contratados.
RCTR-C cobre roubo?
Não é sua finalidade principal. O desaparecimento da carga em eventos como roubo, furto, apropriação indébita e outros previstos está ligado ao RC-DC.
RC-DC cobre colisão?
Não é essa sua função principal.
Danos à carga decorrentes de acidentes de transporte previstos na lei estão associados:
ao RCTR-C.
Preciso dos três seguros?
Para transportadores rodoviários remunerados de cargas abrangidos pela Lei nº 11.442/2007, os três são atualmente obrigatórios.
TAC precisa de RCTR-C, RC-DC e RC-V?
A ANTT atualmente inclui os três seguros entre os requisitos gerais do TAC no RNTRC.
Na subcontratação de TAC, porém, a legislação possui regras específicas sobre quem faz a contratação.
ETC precisa dos três seguros?
Sim. A ANTT também os inclui atualmente entre os requisitos da ETC para inscrição e manutenção no RNTRC.
Cooperativa também precisa?
Sim. A CTC também aparece nos requisitos atuais com obrigação relacionada aos três seguros.
Quem contrata os seguros quando há TAC subcontratado?
RCTR-C e RC-DC devem ser contratados pelo contratante emissor do conhecimento e manifesto.
O RC-V deve ser contratado pelo contratante:
por viagem e em nome do TAC subcontratado.
O contratante pode descontar o seguro do frete do TAC?
A Lei nº 11.442/2007 determina que embarcadores, empresas e cooperativas não podem descontar do frete do TAC ou equiparado valores referentes a:
taxa administrativa ou seguros de qualquer natureza, sob a consequência prevista no art. 13-B.
RCTR-C e RC-DC precisam de PGR?
Sim.
A lei estabelece que ambos estejam vinculados:
a Plano de Gerenciamento de Riscos acordado entre transportador e seguradora.
RC-V precisa de PGR?
O dispositivo legal específico do PGR menciona:
RCTR-C e RC-DC.
Não generalize essa mesma exigência automaticamente ao RC-V.
Posso ter duas apólices de RCTR-C?
A legislação atual estabelece:
apólice única para cada ramo, por segurado, vinculada ao RNTRC para RCTR-C e RC-DC.
Posso ter duas apólices de RC-DC?
Aplica-se a mesma regra:
uma apólice única do ramo por segurado vinculada ao RNTRC.
RC-V pode cobrir toda a frota?
A lei permite apólice globalizada envolvendo:
toda a frota do segurado.
RCF-V comum atende a obrigação de RC-V?
Não presuma.
A SUSEP esclareceu em setembro de 2026 que o seguro obrigatório RC-V precisa ser estruturado no ramo específico:
0659 — Responsabilidade Civil de Veículo.
O RC-V precisa valer quando o caminhão não está trabalhando?
A regulamentação foi alterada em março de 2026 para esclarecer que a cobertura obrigatória se aplica quando o veículo estiver:
em atividade de transporte de cargas.
Seguro do embarcador substitui os seguros do transportador?
Não presuma.
São interesses e obrigações diferentes, e a regra atual impõe obrigações próprias ao transportador.
Seguro da carga cobre o caminhão?
Não automaticamente.
Carga e veículo representam:
interesses segurados diferentes.
Seguro do caminhão cobre a carga?
Também não automaticamente.
É necessário contratar:
as coberturas adequadas a cada risco.
A ANTT verifica os seguros automaticamente?
Desde julho de 2026, a ANTT passou à etapa de produção do sistema integrado com seguradoras para verificação das informações de RCTR-C, RC-DC e RC-V no RNTRC.
Posso perder o RNTRC se ficar sem seguro obrigatório?
A ANTT informa que a falta de regularidade pode levar:
à suspensão do RNTRC até regularização.
Toda carga precisa ser averbada?
As exigências concretas de averbação devem ser observadas conforme apólice e operação.
A legislação determina que todos os embarques realizados por transportadores tenham:
as devidas coberturas securitárias.
O PGR é igual para todas as transportadoras?
Não.
Ele é estabelecido entre:
transportador e seguradora
e pode variar conforme:
- carga;
- rota;
- exposição;
- operação.
Como avançar na cotação
Envie os dados corretos e peça propostas comparáveis. Veja a página de cotação da Economize ON.
Para uma cotação mais precisa, tenha em mãos:
RNTRC → categoria → faturamento → tipo de carga → valor máximo por viagem → rotas → frota → agregados → subcontratados → histórico de sinistros → PGR atual.
Peça que a proposta deixe separados:
RCTR-C → RC-DC → RC-V → limites → franquias/participações → PGR → averbação → exigências operacionais.
A ANTT atualmente relaciona os três seguros aos requisitos para inscrição e manutenção dos transportadores rodoviários remunerados de cargas no RNTRC.
Desde 1º de julho de 2026, a Agência também passou a operar a integração eletrônica com seguradoras para verificação dessas contratações no cadastro.
Para consultar diretamente os requisitos oficiais, veja a página de Requisitos do RNTRC da ANTT.
Condições, limites, franquias, PGR, aceitação e preço dependem:
da seguradora, do tipo de carga e da operação.
Sobre o conteúdo
Redação Economize.com.br
Conteúdo atualizado em 30 de setembro de 2026 com base na Lei nº 11.442/2007, com redação dada pela Lei nº 14.599/2023, e nas orientações atuais da ANTT e da SUSEP.
Atualmente:
- RCTR-C cobre a responsabilidade do transportador por determinados danos à carga decorrentes de acidentes;
- RC-DC cobre a responsabilidade por desaparecimento da carga em eventos previstos;
- RC-V cobre danos corporais e materiais causados a terceiros pelo veículo utilizado no transporte;
- os três integram os requisitos atuais do RNTRC para os transportadores remunerados abrangidos;
- RCTR-C e RC-DC devem estar vinculados a PGR;
- existem regras próprias para subcontratação de TAC;
- a verificação dos seguros passou a ser integrada eletronicamente ao RNTRC em 2026;
- o RC-V obrigatório possui ramo securitário específico 0659.
Antes de contratar:
defina corretamente sua posição na operação + confira RNTRC + identifique quem emite CT-e/MDF-e + organize PGR + entenda averbação + confira limites e vigência.
Não presuma que:
seguro da carga = seguro do caminhão = RC-V.
São:
interesses e riscos diferentes.
Este conteúdo é informativo. Enquadramento, responsabilidade pela contratação, limites, PGR, averbação, franquias e disponibilidade dependem da operação, da legislação aplicável e das condições da seguradora.
Especialista em Seguros — Cláudio Royo
Desde 1995, Cláudio Royo é pioneiro em soluções personalizadas de seguros de saúde e auto pela Economize.com.br.
Sua abordagem detalhada visa a segurança e o bem-estar dos clientes, oferecendo estratégias de proteção de longo prazo e construindo relações de confiança.
Como um apaixonado pela vida, Cláudio se dedica a exceder as expectativas, garantindo tranquilidade e segurança financeira.
E-mail: claudio.royo@economize.com.br.
SUSEP: 222142178